<?xml version="1.0" encoding="UTF-8" ?>

<rdf:RDF
 xmlns="http://purl.org/rss/1.0/"
 xmlns:rdf="http://www.w3.org/1999/02/22-rdf-syntax-ns#"
 xmlns:dc="http://purl.org/dc/elements/1.1/"
 xmlns:content="http://purl.org/rss/1.0/modules/content/"
 xml:lang="ja"
>

<channel rdf:about="https://kantoko.com/blog/feed/rss10/">
<title>関東塗料工業組合 かんとこうブログ</title>
<link>https://kantoko.com/blog/</link>
<description>かんとこうブログ</description>
<dc:language>ja</dc:language>
<dc:date>2026-11-17T08:55:07+09:00</dc:date>
<items>
<rdf:Seq>
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91281/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91280/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91278/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91279/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91277/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91276/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91271/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91275/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91272/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91274/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91273/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91267/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91266/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91269/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/11/91270/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/10/91268/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/10/91265/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/10/91264/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/10/91263/" />
<rdf:li rdf:resource="https://kantoko.com/blog/2026/10/91262/" />
</rdf:Seq>
</items>
</channel>

<item rdf:about="https://kantoko.com/blog/2026/11/91281/">
<title>塗料製造業上場会社の2027年3月期第2四半期決算状況</title>
<link>https://kantoko.com/blog/2026/11/91281/</link>
<description>昨日、菊水化学工業が決算発表を行い上場会社の決算が出そろいましたので、概要をご紹介いたします。日本ペイントホーディングスにつきましては、すでに単独で内容をご紹介していますので、ここでは触れません。概要一覧表を示します。関西ペイントを除き、増収大幅増益となっています。セグメント別の売上状況を見ても減収となっているセグメントはほとんどありませんでした。各社の売上金額、営業利益金額、同率を図示します。売上と営業利益の前年比同期比のマトリックスを示します。このところ、生産量に比べて出荷量が少なく、在庫が積みあがってきています。イラン情勢不安の過剰需要が落ち着くまでの現象と理解していますが、そろそろ需要が戻ってきてほしいというのが正直なところです。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-17T08:30:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179481867656909400" class="cms-content-parts-sin179481867656917500"><p>昨日、菊水化学工業が決算発表を行い上場会社の決算が出そろいましたので、概要をご紹介いたします。日本ペイントホーディングスにつきましては、すでに単独で内容をご紹介していますので、ここでは触れません。</p><p>概要一覧表を示します。関西ペイントを除き、増収大幅増益となっています。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-1335d4d34b8493dd51ee9e483812661e.png" alt="" /></p><p>セグメント別の売上状況を見ても減収となっているセグメントはほとんどありませんでした。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-8d91af4625fd9464f754d37148941014.png" alt="" /></p><p>各社の売上金額、営業利益金額、同率を図示します。</p><p><img src="https://kantoko.com/images/image-66134241f59ac5f91b497df94c429095.png" alt="" /></p><p>売上と営業利益の前年比同期比のマトリックスを示します。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-25974f8d4c8612c6281bcdf08dc98d35.png" alt="" /></p><p>このところ、生産量に比べて出荷量が少なく、在庫が積みあがってきています。イラン情勢不安の過剰需要が落ち着くまでの現象と理解していますが、そろそろ需要が戻ってきてほしいというのが正直なところです。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91280/">
<title>9月度経産省確報・・単価の上昇とまらず</title>
<link>https://kantoko.com/blog/2026/11/91280/</link>
<description>昨日、日塗工から経産省9月度確報を受領しました。例月の塗料単価情報をお知らせいたします。概況ですが、生産数量は8月9月と連続して低水準でしたが、出荷数量はさらに生産数量よりも少ない水準で推移し、結果として在庫が過去5年間を上回る水準に達しています。イラン情勢不安に伴い過剰発注された塗料がまだ市場に残っていて新規発注が減っているのかもしれません。一方で主要塗料の単価をみると上昇が止まりません。明日ご紹介する原材料単価も同様で、ホルムズ海峡の自由航行が保証されない限り、こうした状況が続く恐れがあります。主要塗料の単価推移を示します。図中の数字は、2021年1月を100とした単価指数値で、(　)の数値は前月からの変化です。2021年1月からの単価上昇幅と今年2月からの単価上昇幅を同じグラフで比較してみました。わずか半年ほどの間にアミノアルキド樹脂塗料、アクリル樹脂塗料（常乾）や粉体塗料は100円/Kg以上単価があがりました。原油、ナフサ、石油製品の単価情報です。原油はウクライナ紛争ぼっ発時の方が高価格でしたが、ナフサは今年の方が高いまま下降してくれません。明日改めてご紹介しますが、塗料原料についても供給は落ち着いていますが価格は上昇傾向が続いています。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-17T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179481689012670400" class="cms-content-parts-sin179481689012679300"><p>昨日、日塗工から経産省9月度確報を受領しました。例月の塗料単価情報をお知らせいたします。</p><p>概況ですが、生産数量は8月9月と連続して低水準でしたが、出荷数量はさらに生産数量よりも少ない水準で推移し、結果として在庫が過去5年間を上回る水準に達しています。イラン情勢不安に伴い過剰発注された塗料がまだ市場に残っていて新規発注が減っているのかもしれません。</p><p><img src="https://kantoko.com/images/image-51aab4717f6a19a5174c17c113201a2a.png" alt="" /></p><p>一方で主要塗料の単価をみると上昇が止まりません。明日ご紹介する原材料単価も同様で、ホルムズ海峡の自由航行が保証されない限り、こうした状況が続く恐れがあります。</p><p>主要塗料の単価推移を示します。図中の数字は、2021年1月を100とした単価指数値で、(　)の数値は前月からの変化です。</p><p><img src="https://kantoko.com/images/image-080317802e66e9947b830a10f73143f5.png" alt="" /></p><p><img src="https://kantoko.com/images/image-ca0f41d11103a3dc4efb3eaa9a7bd78e.png" alt="" /></p><p><img src="https://kantoko.com/images/image-3394924db4fb86563fd19cec263f14b7.png" alt="" /></p><p>2021年1月からの単価上昇幅と今年2月からの単価上昇幅を同じグラフで比較してみました。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-2ceddcec6428a01e9712befe1903cc9d.png" width="650" height="303" alt="" /></p><p>わずか半年ほどの間にアミノアルキド樹脂塗料、アクリル樹脂塗料（常乾）や粉体塗料は100円/Kg以上単価があがりました。</p><p>原油、ナフサ、石油製品の単価情報です。原油はウクライナ紛争ぼっ発時の方が高価格でしたが、ナフサは今年の方が高いまま下降してくれません。</p><p><img src="https://kantoko.com/images/image-7bfaac3084cce536cfe9fe4eecd59df7.png" alt="" /></p><p>明日改めてご紹介しますが、塗料原料についても供給は落ち着いていますが価格は上昇傾向が続いています。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91278/">
<title>インフルエンザ第45週の状況・・非常にゆっくりと増加中</title>
<link>https://kantoko.com/blog/2026/11/91278/</link>
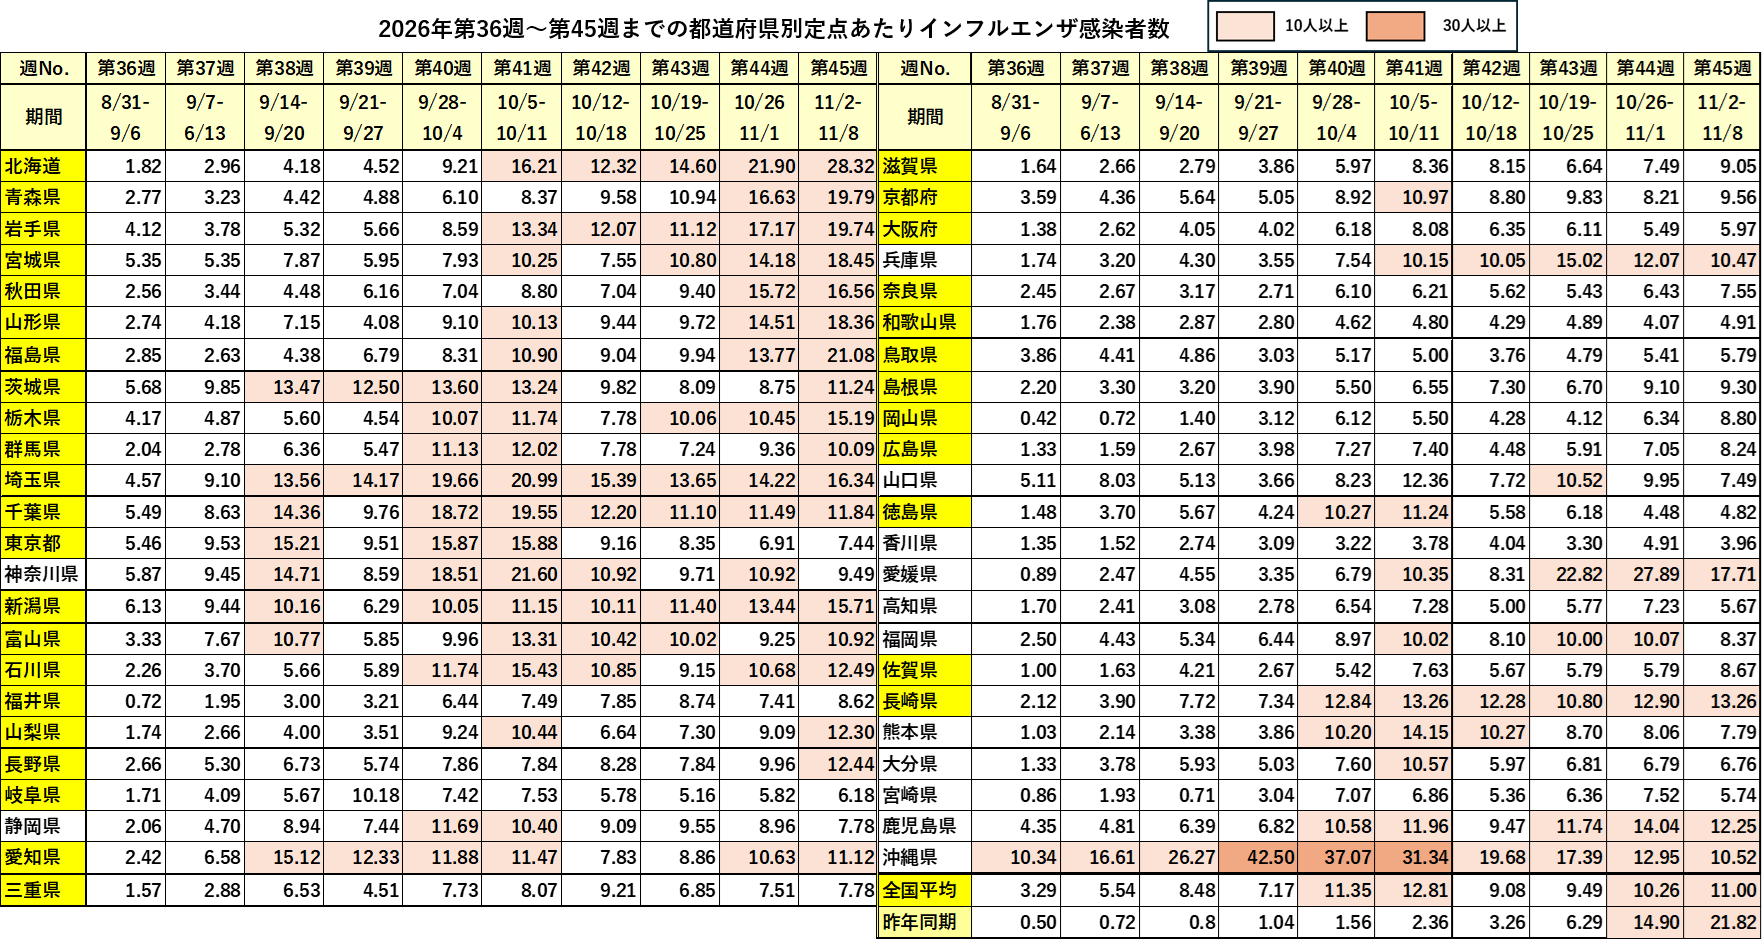
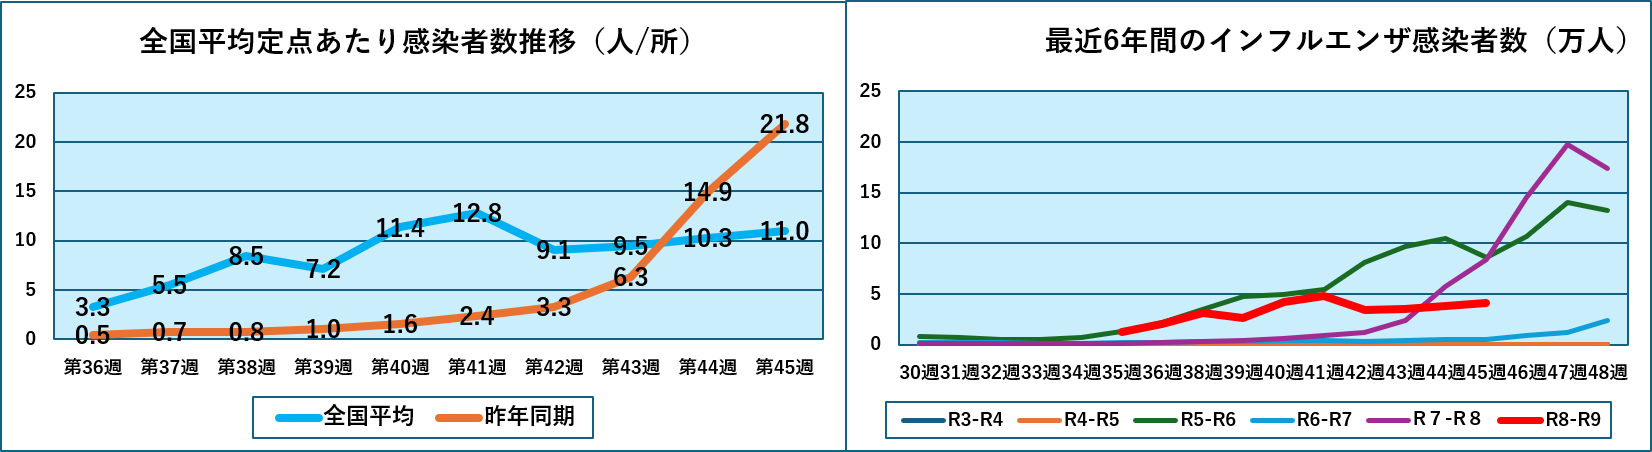
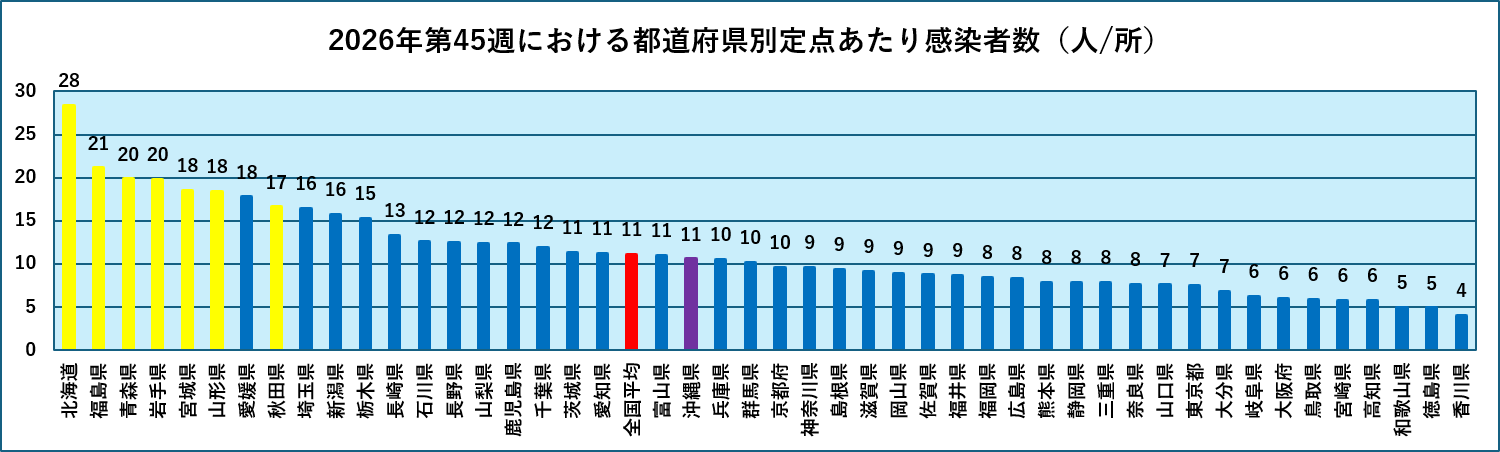
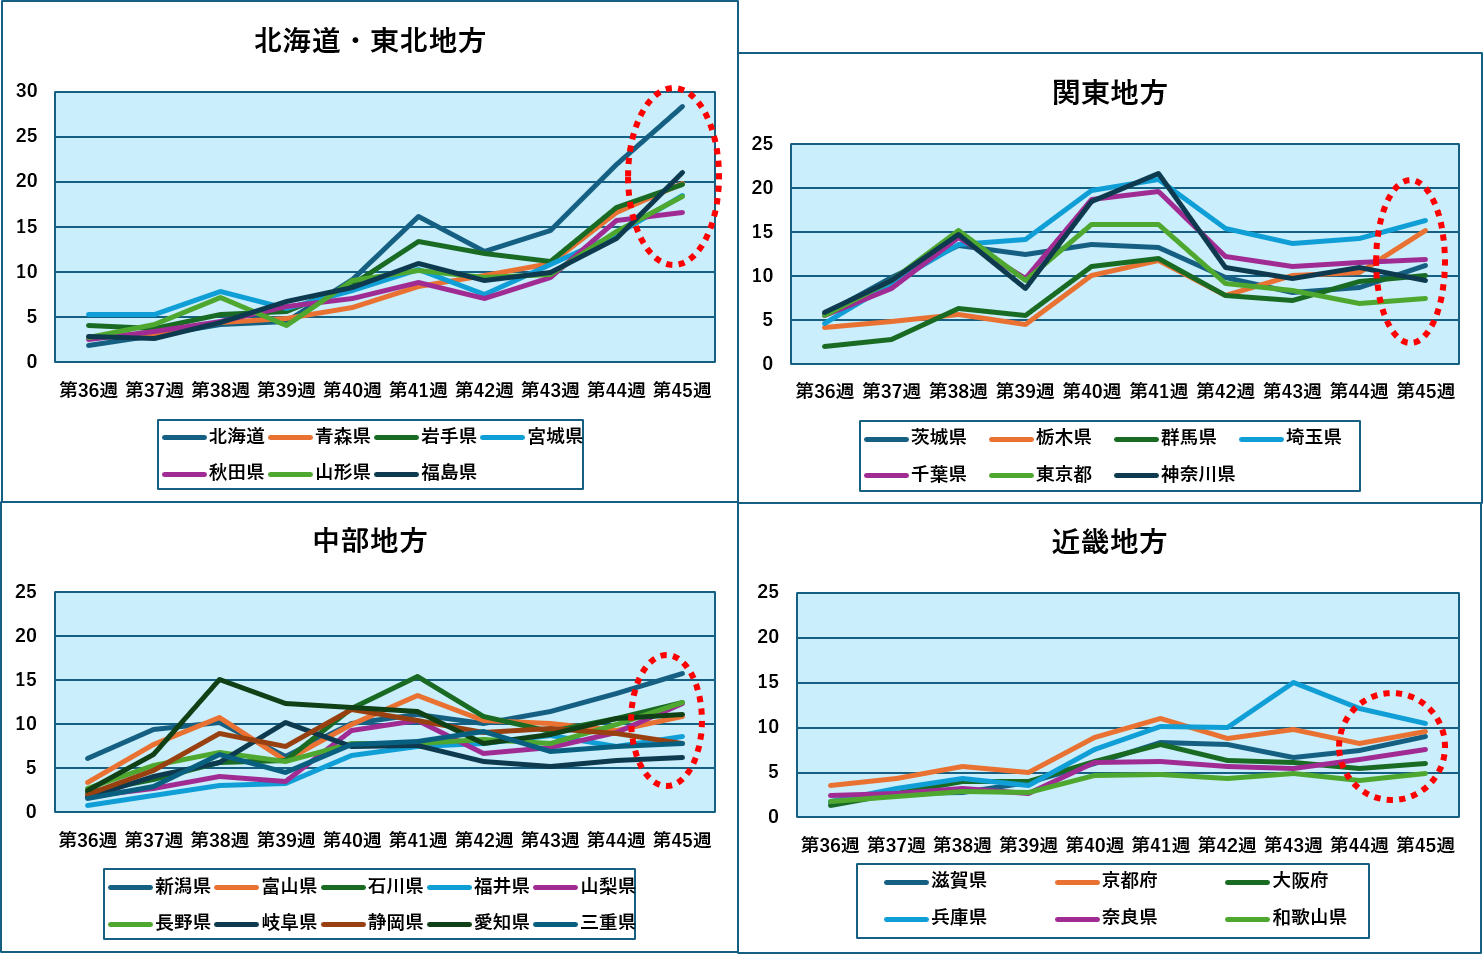
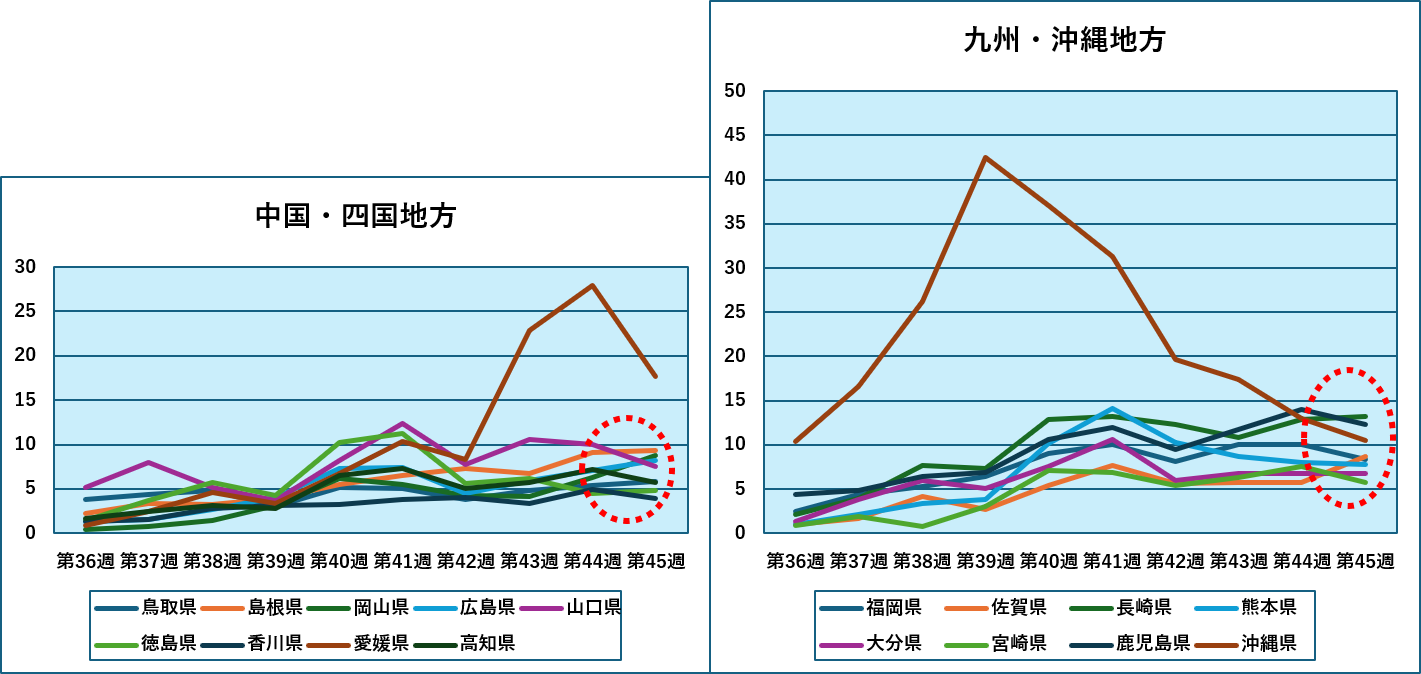
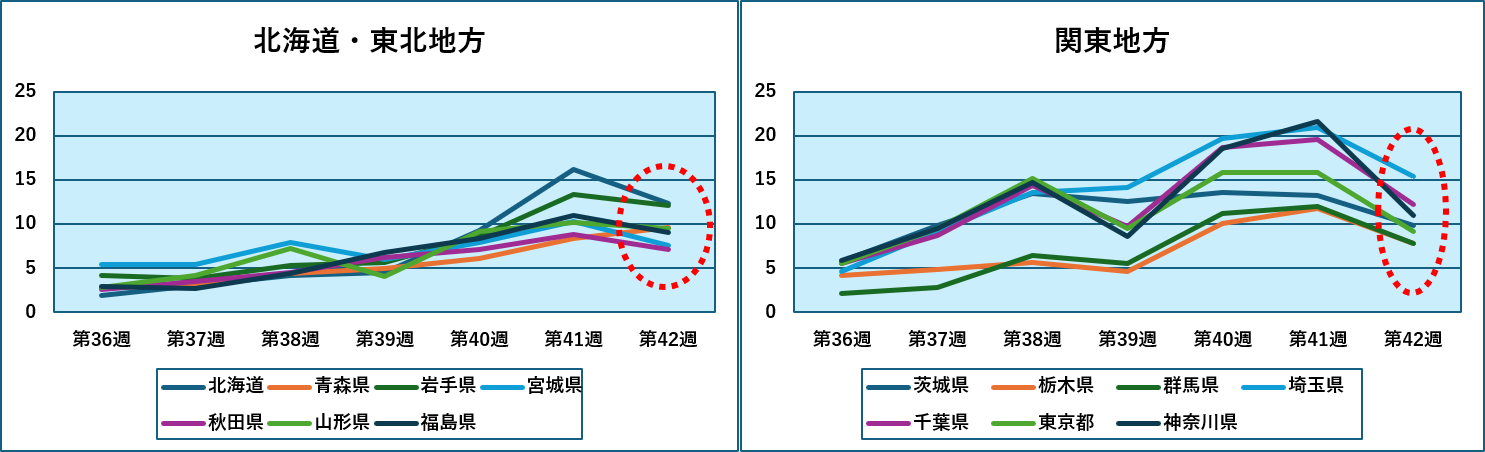
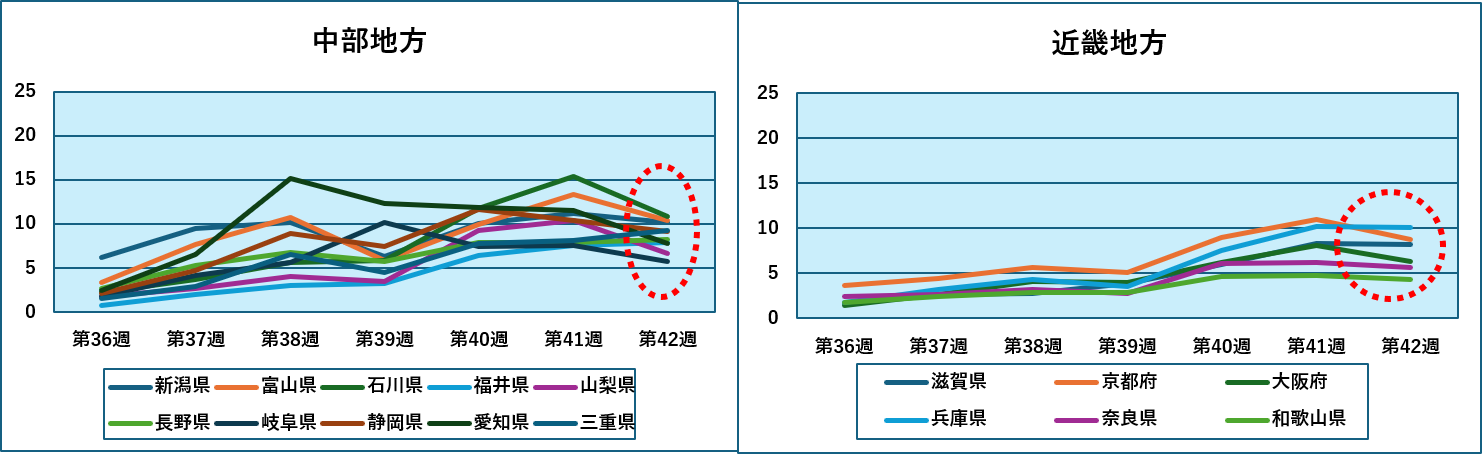
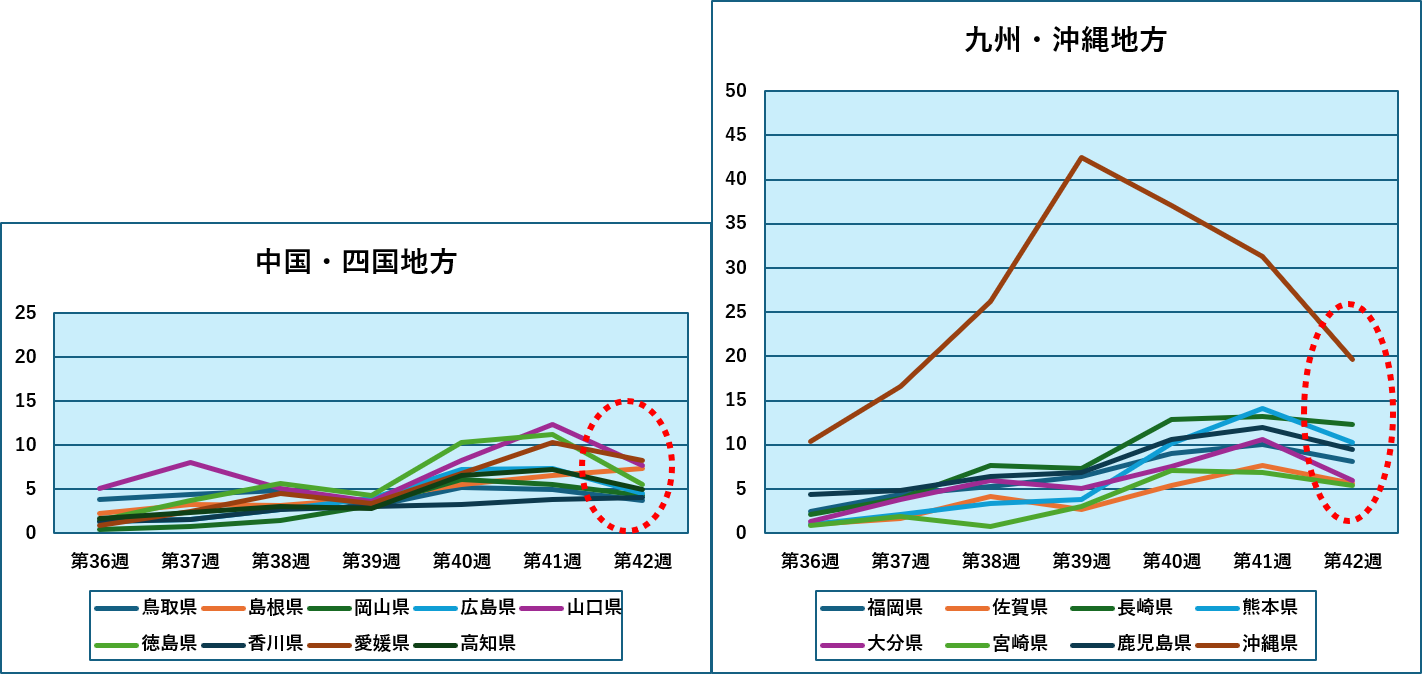
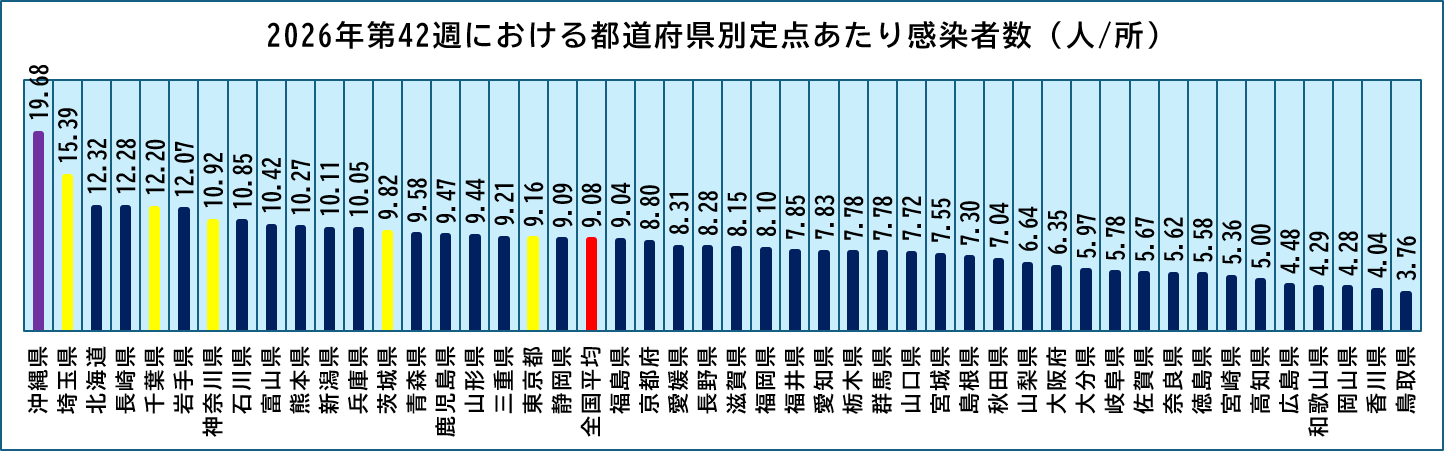
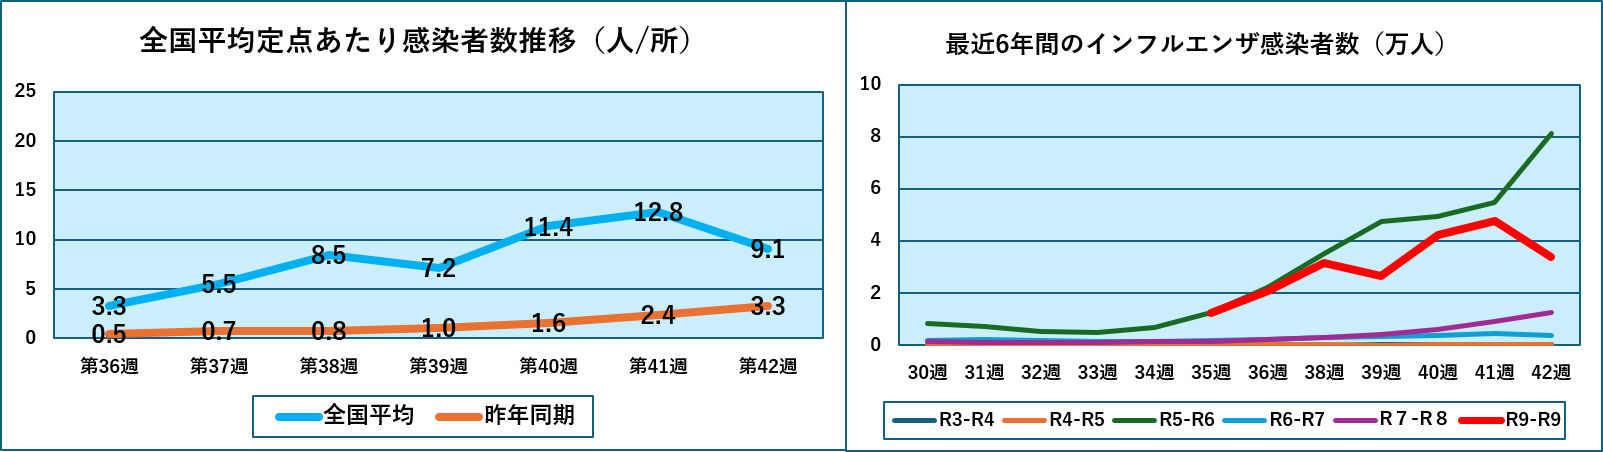
<description>このところお休みしておりましたインフルエンザ情報です。第43週から第45週までまとめてご紹介します。（データは厚労省のインフルエンザ特設サイトの発生状況（下記URL）から引用）実はこの３週間ほど、大きな動きはなく、しかし確実にじわりじわりと感染者数の全国平均が上昇してくるというかつてないパターンで推移しています。都道府県名の欄が黄色くなっているのは第44週から45週にかけて増加した都道府県で、東日本はほとんどで増加しています。西日本では、四国、九州・沖縄で感染者数が減少している県が多くなっています。https://www.mhlw.go.jp/content/001768730.pdf　　　昨年同期および最近6年の感染者数の推移をご覧ください。昨年との比較（上の左図）では、昨年の場合全国平均が1.0を超えてから20を超えるまでわずか5週間でしたが、こといしは、全国平均が1.0を超えてから10超えるまでは4週間と速かったのですが、その後は10前後をうろついており、最近の4週間では、少しずつ感染者数が増加しています。最近6年間の感染者数推移と比較しても今シーズン（R8-R9）の感染者数の変化がいかに特異的あるかがわかると思います。第45週の都道府県別感染者数では、北海道・東北が上位を独占しました。第41週、42週では、沖縄が最も多くついで首都圏が上位を占めていましたが、大きく勢力図が変わりました。これまでの実績から、感染拡大から終息に転じるターニングポイントは都道府県別の定点あたりの感染者数が数十人に達したあたりが最も多いので、まだまだ本格的な収束に至るには時間がかかるのではないかと懸念します。地域別の都道府県別定点あたり感染者数の推移です。上図が示すとおり、北海道、東北の各県の増加が顕著です。通常みられる爆発的な増加は、第39週の沖縄県、第44週の愛媛県で見られてはいますが、その後急速に減少しています。通常全国的に起こる爆発的な増加と急速な減少が都道府県単位で起こっているようです。とにかく様子が違います。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-16T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
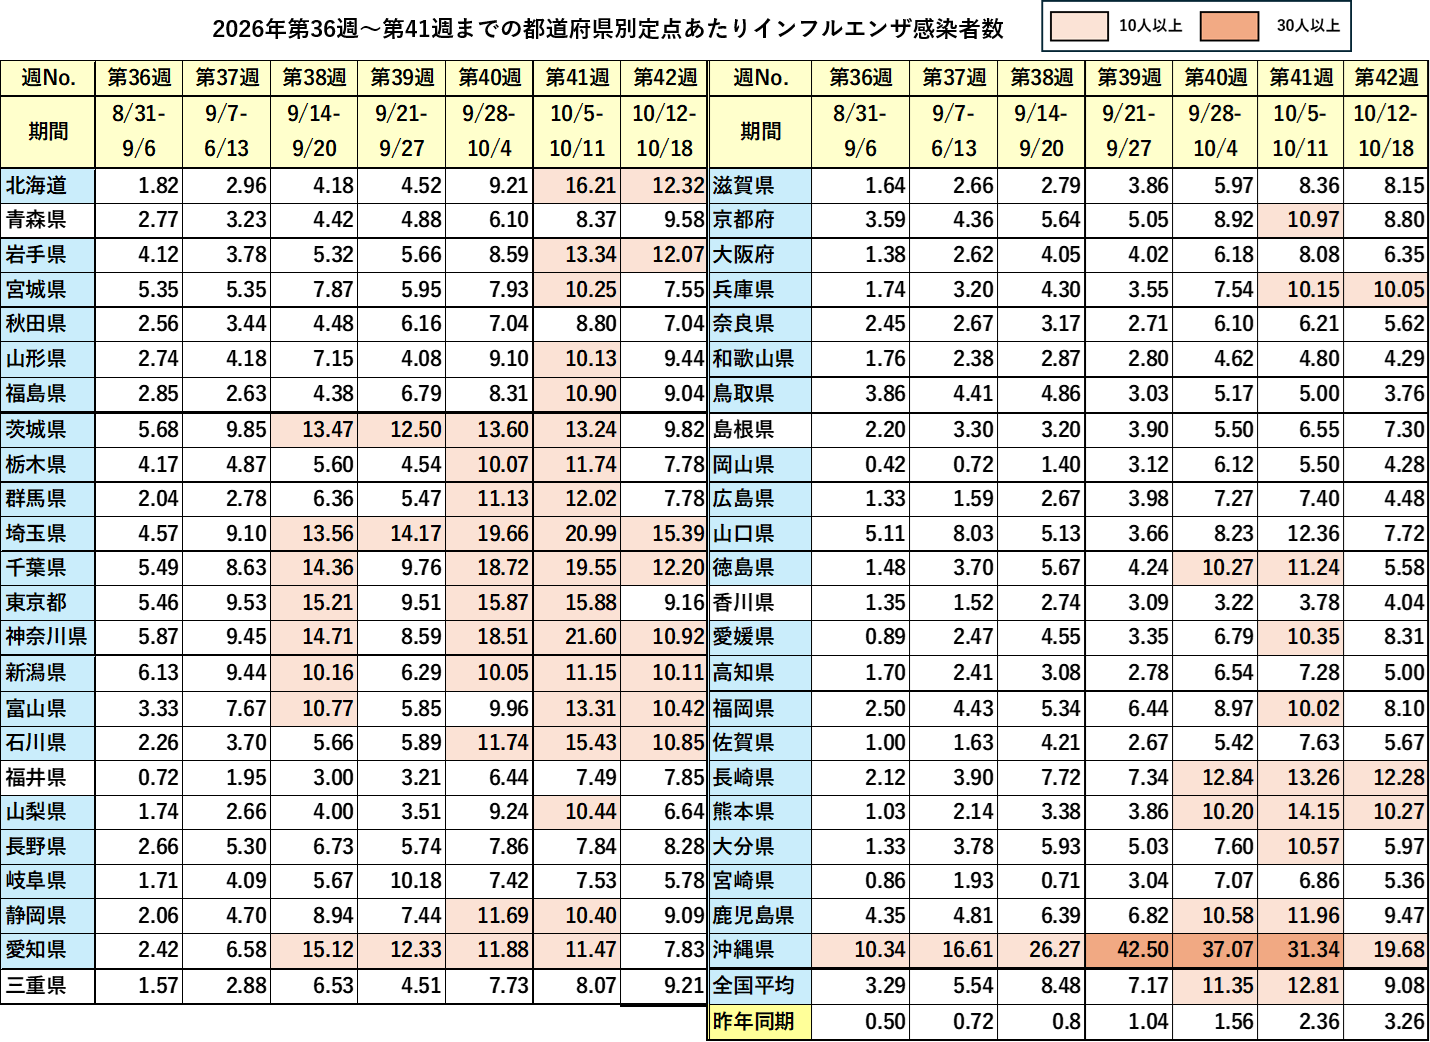
<div id="cms-editor-minieditor-sin179464126864834000" class="cms-content-parts-sin179464126864841000"><p>このところお休みしておりましたインフルエンザ情報です。第43週から第45週までまとめてご紹介します。（データは厚労省のインフルエンザ特設サイトの発生状況（下記URL）から引用）</p><p>実はこの３週間ほど、大きな動きはなく、しかし確実にじわりじわりと感染者数の全国平均が上昇してくるというかつてないパターンで推移しています。都道府県名の欄が黄色くなっているのは第44週から45週にかけて増加した都道府県で、東日本はほとんどで増加しています。西日本では、四国、九州・沖縄で感染者数が減少している県が多くなっています。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size:12.0pt;&#10;font-family:游ゴシック;mso-ascii-font-family:游ゴシック;mso-fareast-font-family:游ゴシック;&#10;mso-bidi-font-family:+mn-cs;mso-ascii-theme-font:minor-latin;mso-fareast-theme-font:&#10;minor-fareast;mso-bidi-theme-font:minor-bidi;color:black;mso-color-index:1;&#10;mso-font-kerning:12.0pt;language:en-US;text-combine:letters;mso-style-textfill-type:&#10;solid;mso-style-textfill-fill-themecolor:text1;mso-style-textfill-fill-color:&#10;black;mso-style-textfill-fill-alpha:100.0%"><a href="https://www.mhlw.go.jp/content/001768730.pdf">https://www.mhlw.go.jp/content/001768730.</a></span><span style="font-size:12.0pt;font-family:游ゴシック;mso-ascii-font-family:游ゴシック;&#10;mso-fareast-font-family:游ゴシック;mso-bidi-font-family:+mn-cs;mso-ascii-theme-font:&#10;minor-latin;mso-fareast-theme-font:minor-fareast;mso-bidi-theme-font:minor-bidi;&#10;color:black;mso-color-index:1;mso-font-kerning:12.0pt;language:en-US;&#10;text-combine:letters;mso-style-textfill-type:solid;mso-style-textfill-fill-themecolor:&#10;text1;mso-style-textfill-fill-color:black;mso-style-textfill-fill-alpha:100.0%"><a href="https://www.mhlw.go.jp/content/001768730.pdf">pdf</a></span></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p><img src="https://kantoko.com/images/image-b57a2b74adb2878bd94843a4f519bf8b.png" alt="" /></p><p>昨年同期および最近6年の感染者数の推移をご覧ください。</p><p><img src="https://kantoko.com/images/image-bdc59132e774c691c52413fa1a6265ce.png" alt="" /></p><p>昨年との比較（上の左図）では、昨年の場合全国平均が1.0を超えてから20を超えるまでわずか5週間でしたが、こといしは、全国平均が1.0を超えてから10超えるまでは4週間と速かったのですが、その後は10前後をうろついており、最近の4週間では、少しずつ感染者数が増加しています。</p><p>最近6年間の感染者数推移と比較しても今シーズン（R8-R9）の感染者数の変化がいかに特異的あるかがわかると思います。</p><p>第45週の都道府県別感染者数では、北海道・東北が上位を独占しました。第41週、42週では、沖縄が最も多くついで首都圏が上位を占めていましたが、大きく勢力図が変わりました。これまでの実績から、感染拡大から終息に転じるターニングポイントは都道府県別の定点あたりの感染者数が数十人に達したあたりが最も多いので、まだまだ本格的な収束に至るには時間がかかるのではないかと懸念します。</p><p><img src="https://kantoko.com/images/image-a44d7afcf955b51a77d1f057a97bec56.png" alt="" /></p><p>地域別の都道府県別定点あたり感染者数の推移です。上図が示すとおり、北海道、東北の各県の増加が顕著です。通常みられる爆発的な増加は、第39週の沖縄県、第44週の愛媛県で見られてはいますが、その後急速に減少しています。通常全国的に起こる爆発的な増加と急速な減少が都道府県単位で起こっているようです。とにかく様子が違います。</p><p><img src="https://kantoko.com/images/image-27f45d32c148a2393d599f4af367ed89.png" alt="" /></p><p><img src="https://kantoko.com/images/image-0fa9f5772974e20bad8f8c367e398a4b.png" alt="" /></p><p></p><p></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91279/">
<title>堅果類の豊凶とクマの出没状況</title>
<link>https://kantoko.com/blog/2026/11/91279/</link>
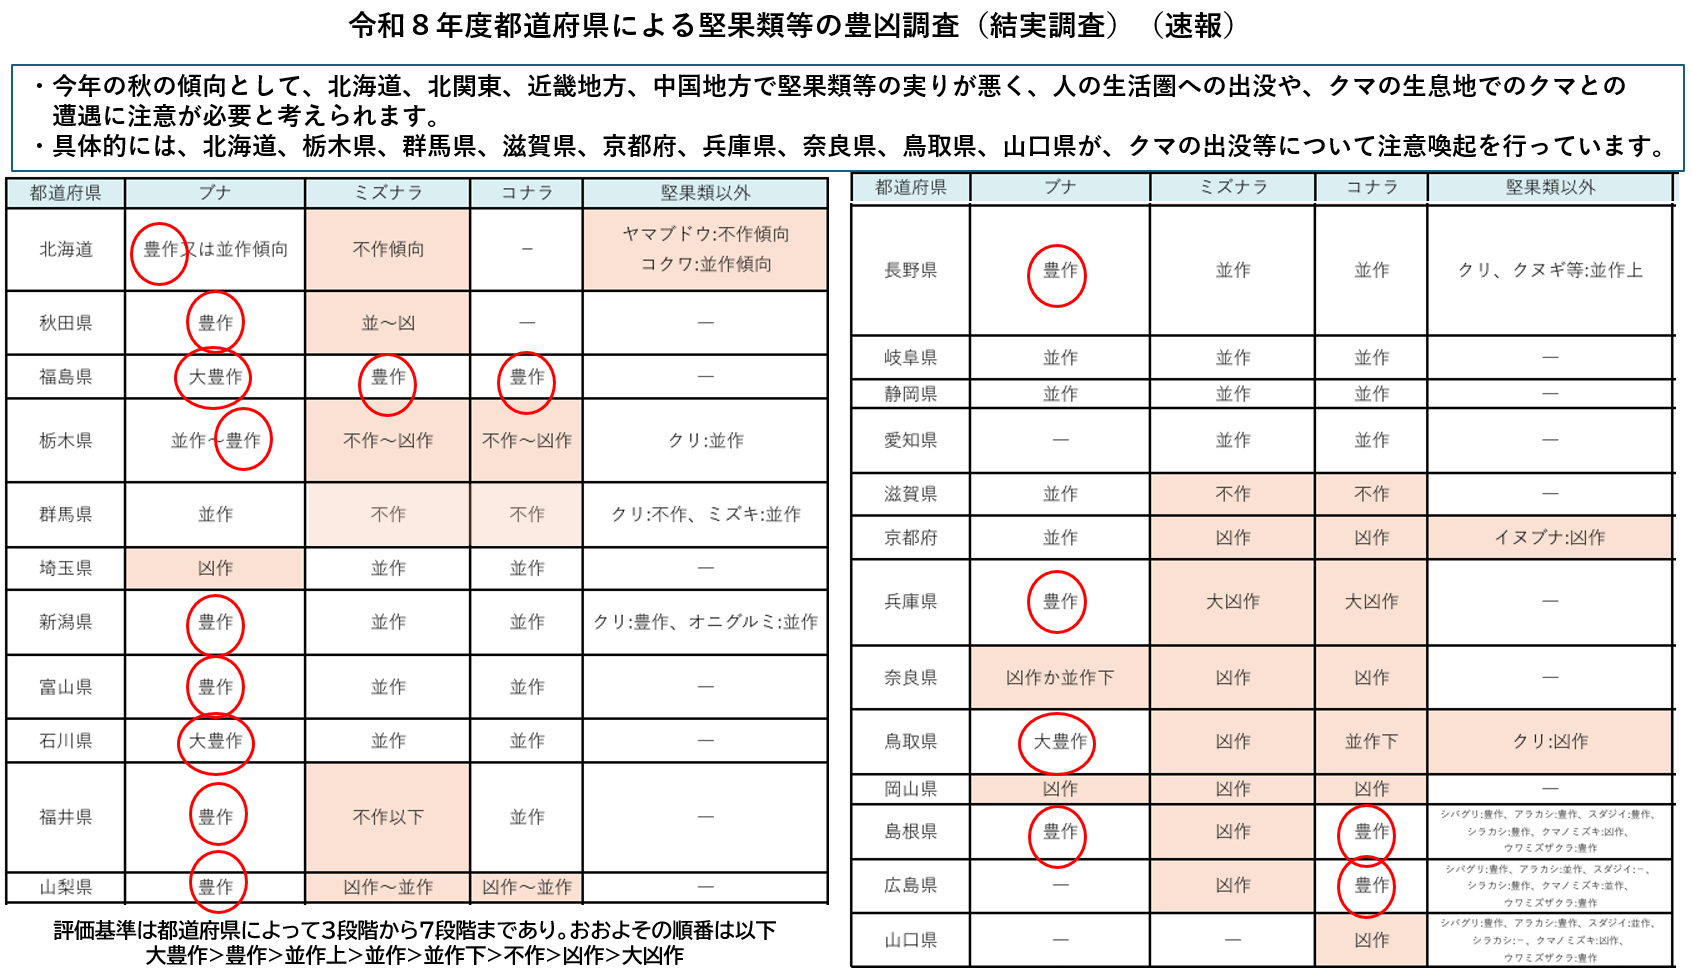
<description>先週、環境省のクマ関連サイトに「堅果類等の豊凶調査（結実調査）（速報）」が発表されていました（下記URL参照）。これはクマの出没が記録されている37都道府県にクマなどの食料となるブナやミズナラなどの実の豊凶調査を依頼し、回答のあった24道府県に結果をまとめたものです。これらの堅果類の豊凶は、当然ながらクマの出没にも関係しており、昨年の東北地方の大規模な人里への出没も、こうした堅果類の凶作がその一因ともいわれています。https://www.env.go.jp/nature/choju/effort/effort12/r08kenkarui.pdf今年の結果を一覧表で示します。豊作には赤丸を付けました。また不作、凶作、大凶作は背景が着色してあります。この豊凶の評価ですが、実は道府県によって異なっており３段階から７段階とバラバラではありますが、基本は豊作&#62;並作&#62;凶作です。この報告書では、結果の要約として以下二点があげられています。・今年の秋の傾向として、北海道、北関東、近畿地方、中国地方で堅果類等の実りが悪く、人の生活圏への出没や、クマの生息地でのクマとの　遭遇に注意が必要と考えられます。&#160;・具体的には、北海道、栃木県、群馬県、滋賀県、京都府、兵庫県、奈良県、鳥取県、山口県が、クマの出没等について注意喚起を行っています。　　　実りの悪い地方として、東北地方が上がったいません。事実今年の出没に関する情報では昨年最も出没の多かった岩手県、秋田県の情報は少なくなっています。代わって北関東や西日本の出没情報が比較的多いようで、これは堅果類の豊凶と傾向的には一致していると思われます。　　　その出没情報ですが、現時点で最新は9月です。北海道を除く9月までの出没情報を、過去3年と比較して示します。以下すべてのデータは環境省のクマに関するサイトからの引用です。　　　　　　　　　昨年は、9月以降に出没が急増していましたが、今年はいずれの都府県も7月までがピークで以降は減少しています。そして過去3年の出没状況を見ると、東北地方を中心として東日本では令和5年と令和７年に比べ今年は少なく、西日本では令和６年の出没数と同等かそれに近い数字になっています。　　　堅果類の豊凶は一年おきともいわれており、さらに東日本と西日本では堅果類の豊凶が逆になる傾向もあり、東日本では令和5年と7年が凶作、西日本では令和6年と令和8年が凶作となり、こうした凶作の年にクマの出没が多くなっているとも考えられます。　　　さて昨年は秋田県や岩手県において、10月に爆発的に出没が増加し人身被害も増えましたが、今年はどうなのでしょうか？この両県は独自にクマの出没情報を収集しリアルタイムで公開していますので、とりあえず10月分を調べてみました。岩手県ベアーズ、秋田県クマダスによる10月の出没情報を書き加えたグラフを示します。この両県、10月の出没は少ないようです。令和5年や昨年とは大きな違いです。　　　　　因みに11月も14日まで調べてみましたが、10月よりもさらに少ないようですので、この両県においては昨年のような危機的状態にはならないと思われます。　　　また、全国の捕殺数についても統計数値が発表になっており、今年は昨年から激減し、例年並みの様相です。　　　　　　　　さらに死亡者数については、7月以降更新なし、全国の人身被害者数も6月をピークに減少しています。　　　　　　現在の状況は、さまざまな対策が講じられていることもあるとは思いますが、昨年のような非常事態にはならないと思われます。ただし、京都府、兵庫県、島根県、広島県の出没状況では、昨年を上回り、令和6年と同様なレベルになりそうな状況であり、西日本では昨年以上の警戒が必要だと思われます。　　クマの関する情報については、少なくとも11月分までは報告を続けます。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-15T09:40:00+09:00</dc:date>
<content:encoded><![CDATA[
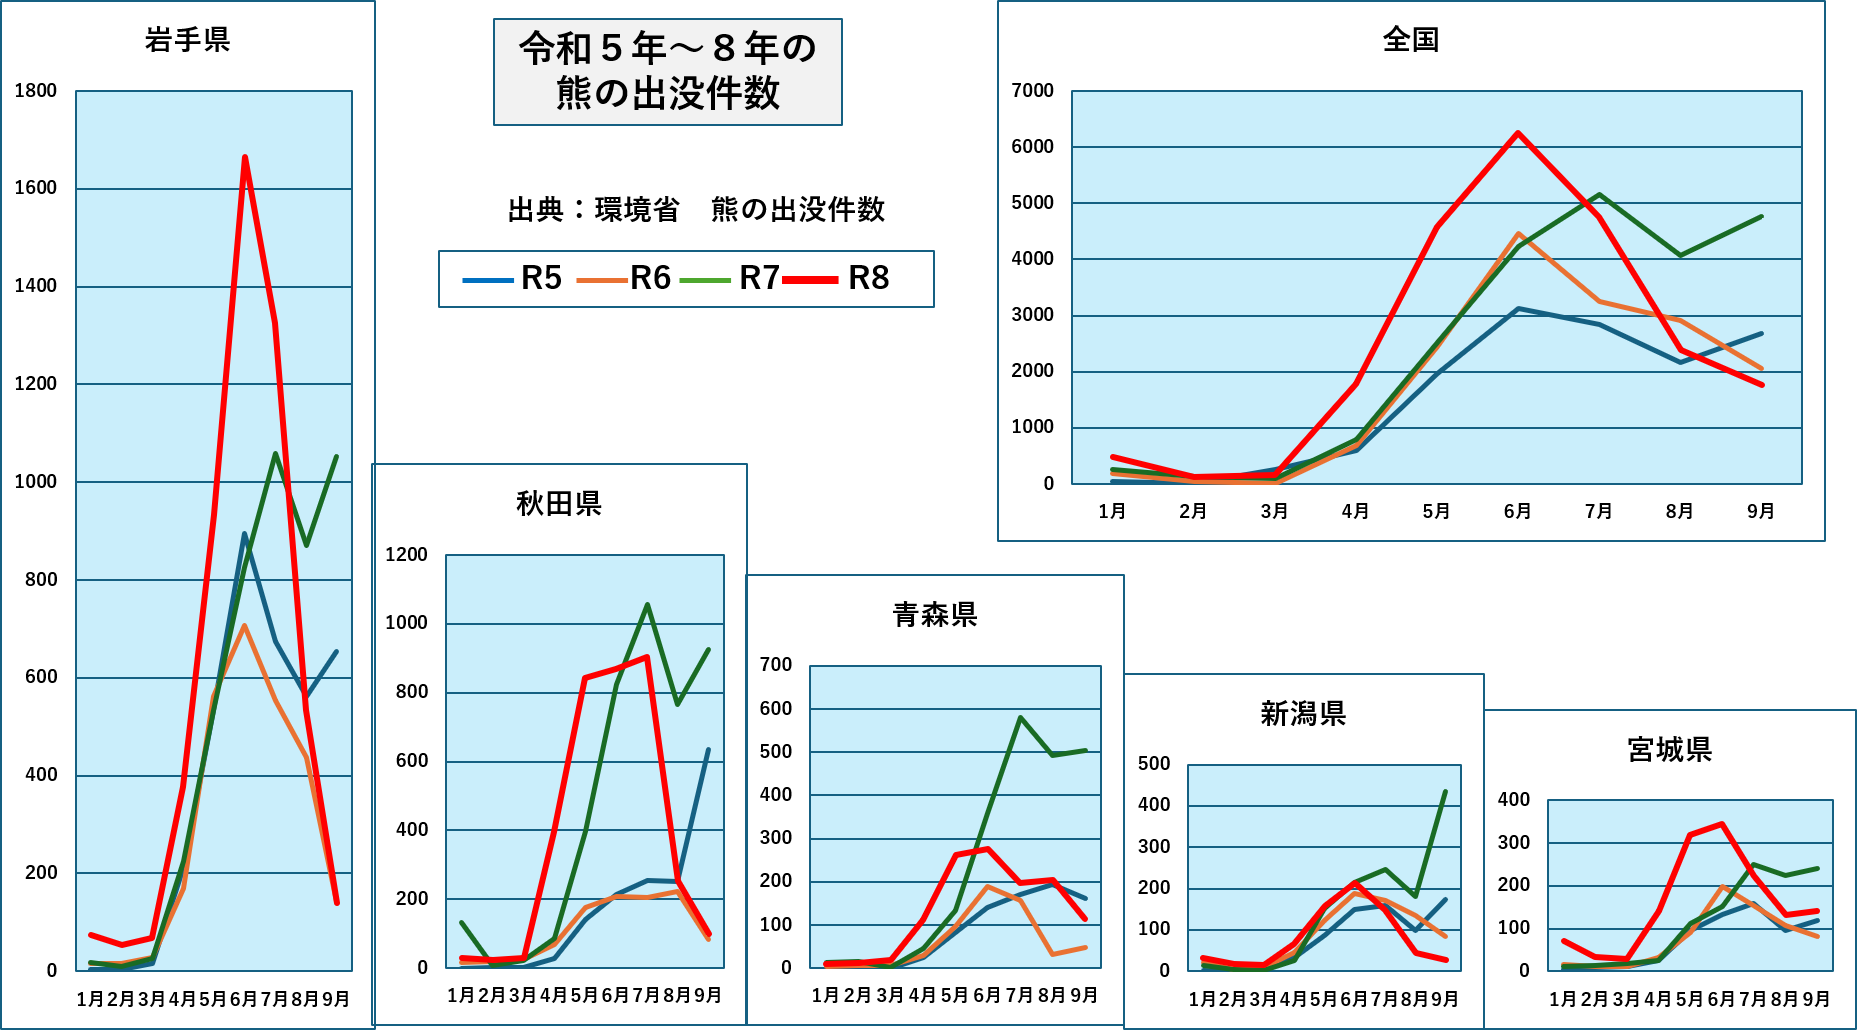
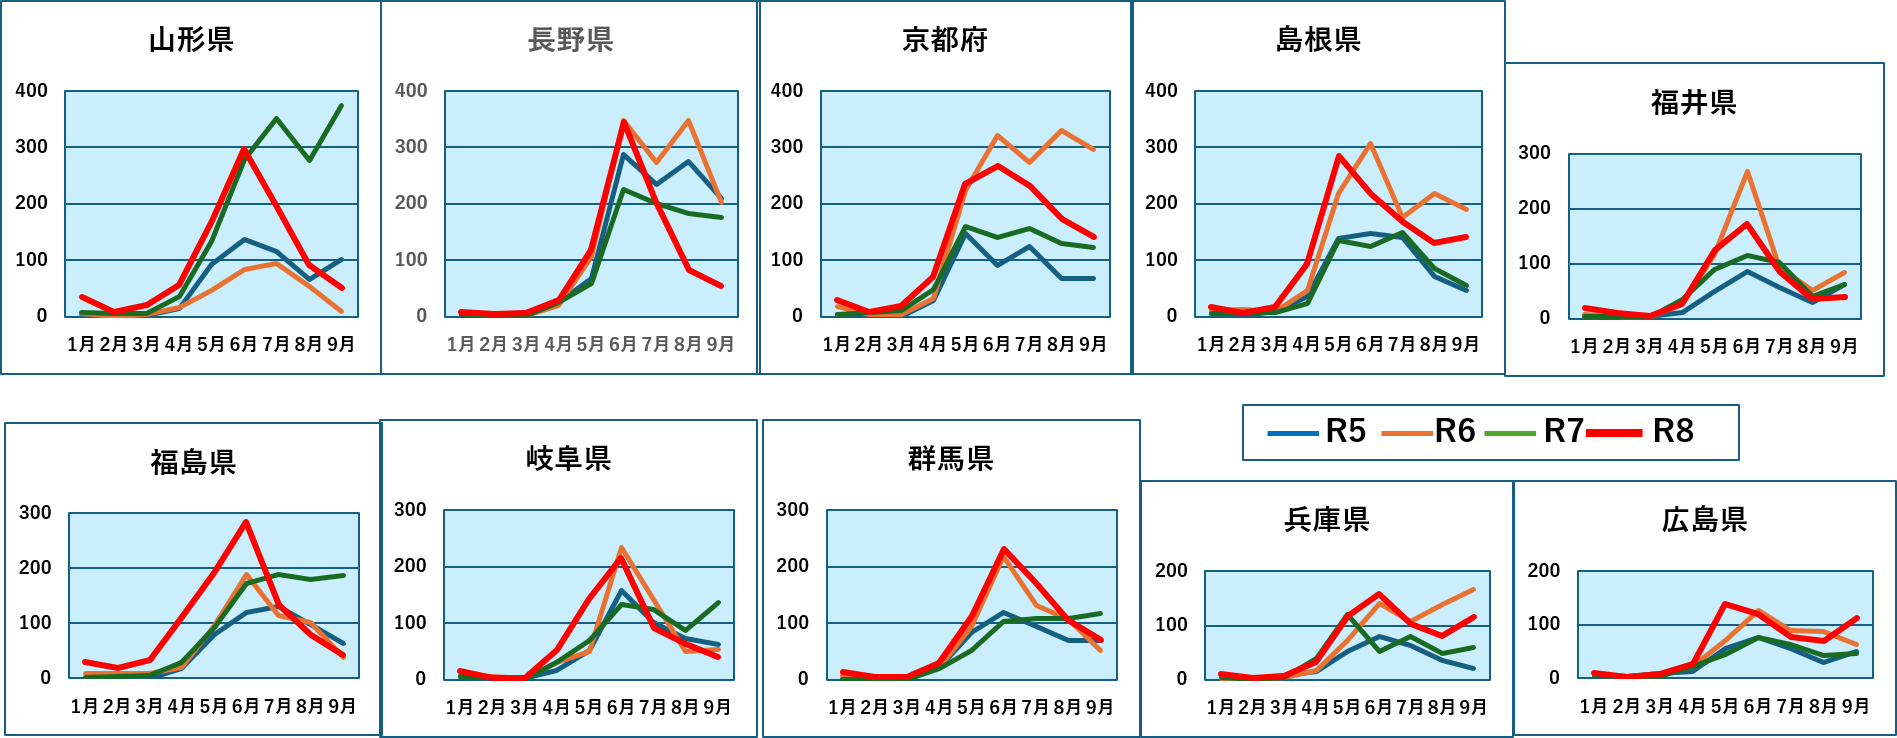
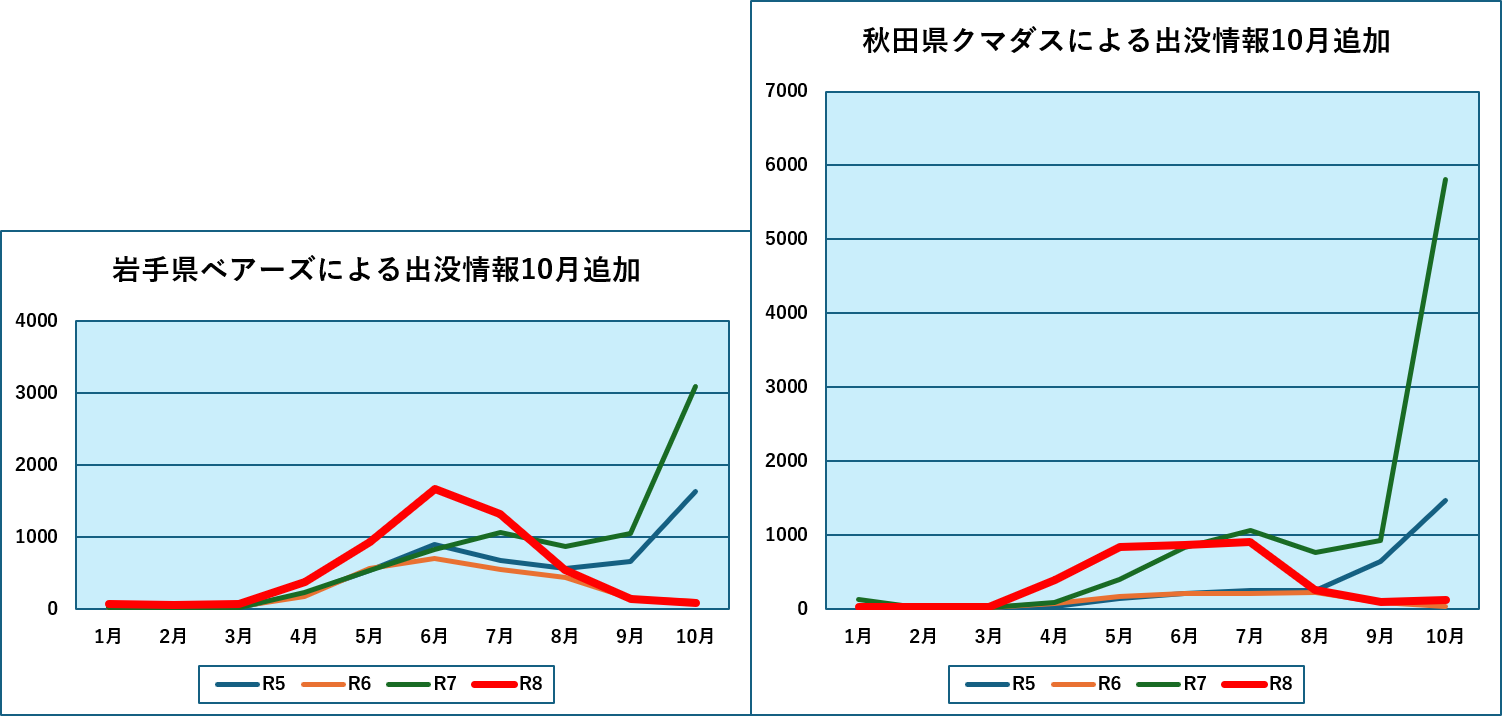
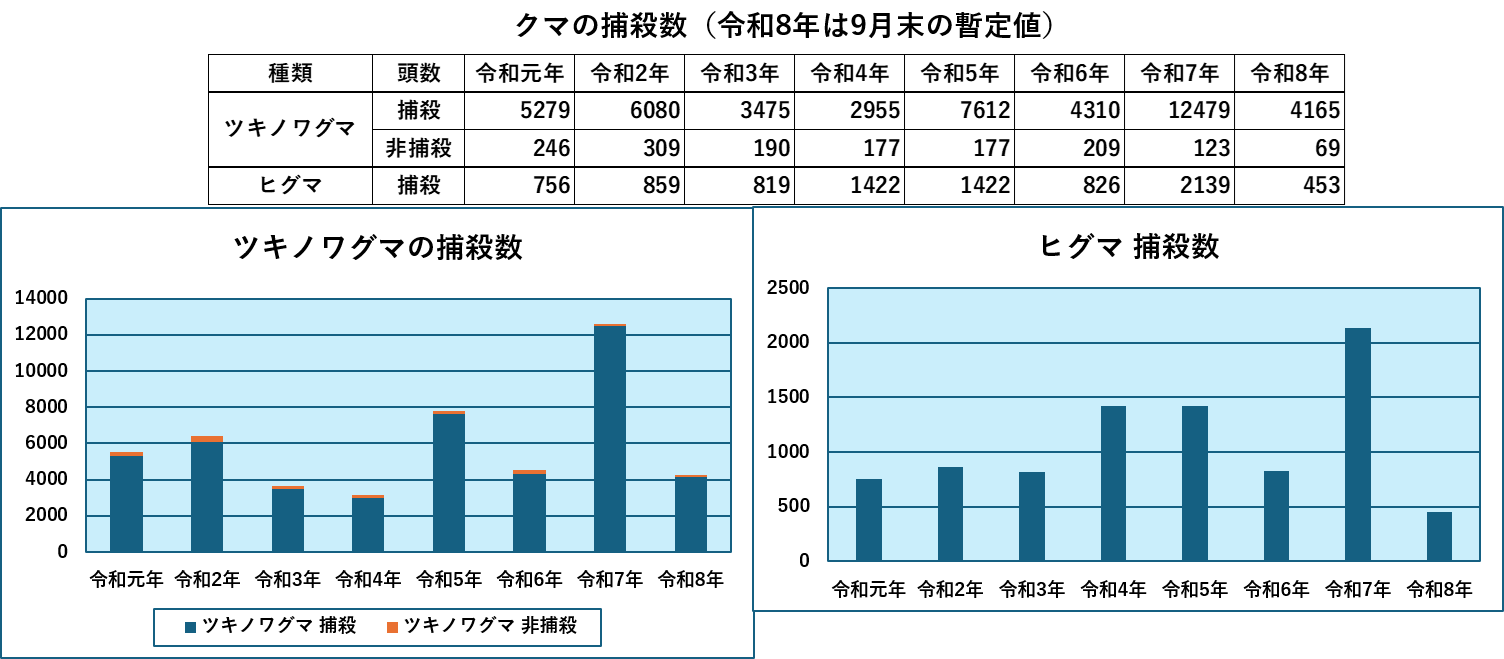
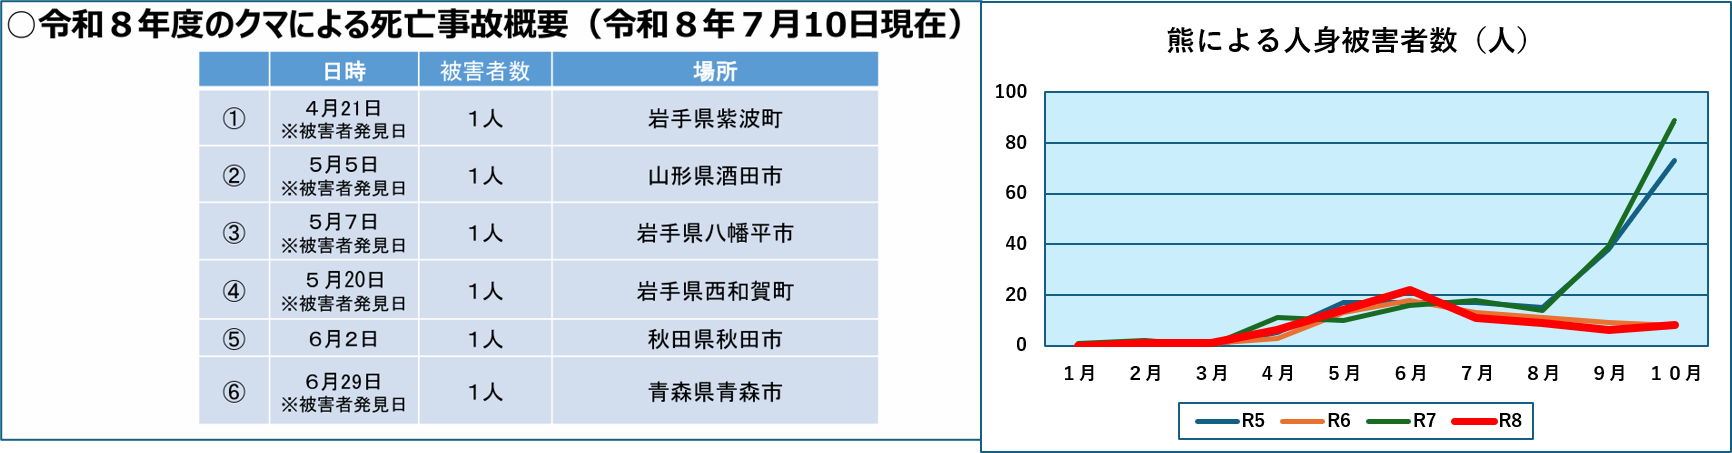
<div id="cms-editor-minieditor-sin179470349216013800" class="cms-content-parts-sin179470349216024100"><p>先週、環境省のクマ関連サイトに「堅果類等の豊凶調査（結実調査）（速報）」が発表されていました（下記URL参照）。これはクマの出没が記録されている37都道府県にクマなどの食料となるブナやミズナラなどの実の豊凶調査を依頼し、回答のあった24道府県に結果をまとめたものです。これらの堅果類の豊凶は、当然ながらクマの出没にも関係しており、昨年の東北地方の大規模な人里への出没も、こうした堅果類の凶作がその一因ともいわれています。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.env.go.jp/nature/choju/effort/effort12/r08kenkarui.pdf">https://www.env.go.jp/nature/choju/effort/effort12/r08kenkarui.pdf</a></span></span></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p></p><p>今年の結果を一覧表で示します。</p><div><img src="https://kantoko.com/images/image-755ba4320adab49c5f235e6a01ea7b4f.png" alt="" /></div><div><p>豊作には赤丸を付けました。また不作、凶作、大凶作は背景が着色してあります。この豊凶の評価ですが、実は道府県によって異なっており３段階から７段階とバラバラではありますが、基本は豊作&#62;並作&#62;凶作です。この報告書では、結果の<span style="font-size: 1rem;">要約として以下二点があげられています</span><span style="font-size: 1rem;">。</span></p><div>・今年の秋の傾向として、<strong>北海道、北関東、近畿地方、中国地方で堅果類等の実りが悪く</strong>、<strong>人の生活圏への出没や、クマの生息地でのクマとの　遭遇に注意が必要</strong>と考えられます。&#160;</div><div>・具体的には、<strong>北海道、栃木県、群馬県、滋賀県、京都府、兵庫県、奈良県、鳥取県、山口県</strong>が、クマの出没等について注意喚起を行っています。</div><div>　　　</div><div>実りの悪い地方として、東北地方が上がったいません。事実今年の出没に関する情報では昨年最も出没の多かった岩手県、秋田県の情報は少なくなっています。代わって北関東や西日本の出没情報が比較的多いようで、これは堅果類の豊凶と傾向的には一致していると思われます。</div><div>　　　</div><div>その出没情報ですが、現時点で最新は9月です。北海道を除く9月までの出没情報を、過去3年と比較して示します。</div><div>以下すべてのデータは環境省のクマに関するサイトからの引用です。</div><div>　　　</div><div><img src="https://kantoko.com/images/image-d0fcc238d3c4da2f711fa31f2226bfda.png" alt="" /></div><div>　　　</div><div><img src="https://kantoko.com/images/image-93ccfb4508bf074848d9ecd520fea633.png" alt="" /></div><div>　　　</div><div>昨年は、9月以降に出没が急増していましたが、今年はいずれの都府県も7月までがピークで以降は減少しています。そして過去3年の出没状況を見ると<span style="font-size: 1rem;">、東北地方を中心として東日本では令和5年と令和７年に比べ今年は少なく、西日本では令和６年の出没数と同等かそれに近い数字になっています。</span></div><div>　　　</div><div><span style="font-size: 1rem;">堅果類の豊凶は一年おきともいわれており、さらに東日本と西日本では堅果類の豊凶が逆になる傾向もあり、東日本では令和5年と7年が凶作、西日本では令和6年と令和8年が凶作となり、こうした凶作の年にクマの出没が多くなっているとも考えられます。</span></div><div>　　　</div><div>さて昨年は秋田県や岩手県において、10月に爆発的に出没が増加し人身被害も増えましたが、今年はどうなのでしょうか？この両県は独自にクマの出没情報を収集しリアルタイムで公開していますので、とりあえず10月分を調べてみました。岩手県ベアーズ、秋田県クマダスによる10月の出没情報を書き加えたグラフを示します。この両県、10月の出没は少ないようです。令和5年や昨年とは大きな違いです。</div><div>　　　</div><div><img src="https://kantoko.com/images/image-302c43f6ee9778a9f4b32f1f85032727.png" alt="" /></div><div></div><div>　　</div></div><div>因みに11月も14日まで調べてみましたが、10月よりもさらに少ないようですので、この両県においては昨年のような危機的状態にはならないと思われます。</div><div>　　　</div><div>また、全国の捕殺数についても統計数値が発表になっており、今年は昨年から激減し、例年並みの様相です。　　</div><div>　　　</div><div><img src="https://kantoko.com/images/image-8dc67f77ac8820070c91c0a5ca5a2d97.png" alt="" /></div><div></div><div>　　　</div><div>さらに死亡者数については、7月以降更新なし、全国の人身被害者数も6月をピークに減少しています。</div><div>　　　</div><div><img src="https://kantoko.com/images/image-2f972d1059707250a7a20569eb281b48.png" alt="" /></div><div>　　　</div><div>現在の状況は、さまざまな対策が講じられていることもあるとは思いますが、昨年のような非常事態にはならないと思われます。ただし、京都府、兵庫県、島根県、広島県の出没状況では、昨年を上回り、令和6年と同様なレベルになりそうな状況であり、西日本では昨年以上の警戒が必要だと思われます。</div><div>　　</div><div>クマの関する情報については、少なくとも11月分までは報告を続けます。</div></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91277/">
<title>関西ペイント第2四半期決算の日本セグメントについて</title>
<link>https://kantoko.com/blog/2026/11/91277/</link>
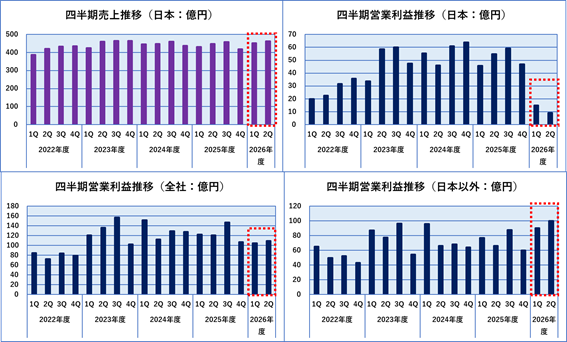
<description>今週に入り続々と上場塗料製造業の決算が発表されています。全部出そろうにはまだ時間がかかるようですが、11日の日本ペイントホールディングに続き、気になった決算報告として、関西ペイントの決算をとりあげてご紹介したいと思います。気になった理由は、2026年度（2027年3月期）に入り、イラン情勢不安の状況下、各社が営業利益を伸ばす中で、今年度に入り大幅に営業利益を減じていたからです。とりあえず、2022年度以降の日本セグメントの四半期ごとの売上、営業利益、全体および日本セグメント以外営業利益の推移を示します。


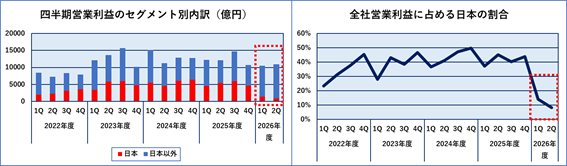
上図から明らかなように、同社の日本セグメントは2026年の第1四半期から大幅に営業利益を減じており、第2四半期も回復傾向にありません。売上金額は特に減少しているわけではありません。また日本以外の営業利益は前年度よりも増加していますので、日本セグメントの営業利益が前年並み以上であれば、全体の営業利益はまちがいなく前年から増えていたはずです。全社の営業利益金額に占める日本セグメントの割合は下図のように2026年に入り大幅に低下しています。2025年度までは、グループ全体の営業利益の40～50％を稼ぎ出していましたが、2026年度は一挙にグループ全体の10％前後まで落ち込みました。
 
&#160;こうした営業利益の落ち込みについて、第1四半期の決算説明書では「 セグメント利益は価格転嫁の遅れが主因で減益、減価償却費・委託費・物流費も増加　&#8226; 価格改定を実行、2Q以降に効果発現」と書かれていましたが、」第2四半期でも価格改定が進まなかったようです。　第2四半期の説明資料では、「下期の挽回に向け、在庫積み増しを実施したことによる一過性の物流費、保管費が増加したことにより大幅減益」と書かれていました。言葉通りに受け取れば、価格改定はそれなりにできたけれど、大幅減益の理由は、下期に挽回するため在庫を積み増したことによる一過性の物流費、保管費の増加である」と言うことになります。一方で、第1四半期の決算短信では、日本セグメントの減益についての説明で「セグメント利益は、原料価格高騰に対する販売価格転嫁の遅れや固定費の増加などにより前年を下回りました。」と書かれていました。ここでは固定費の増加という言葉が出てきています。第2四半期はというと「セグメント利益は、原料価格高騰に対する販売価格転嫁の遅れや固定費の増加などにより前年を下回りました。」なんと同じ文章でした。これをそのまま解釈すると、販売価格転嫁が第2四半期もできておらず、事態は改善されなかったということになります。第2四半期の減益の原因は、決算説明資料では「在庫の積み増しによる一過性の物流費、保管費の増加」、決算短信では「販売価格転嫁の遅れや固定費の増加」というニュアンスの異なる理由となっています。第2四半期の決算説明資料の中では、「弾込め」のため45億円相当が減益になっているとしてこのような図がでてきます。「本来「実力」では第2四半期のセグメント利益は58億あったのだけれど、一過性の物流費、保管費の増加により45億が減ってしまった」というわけです。
 
しかし、こうした説明にはいくつか疑問が出てきます。下図で説明します。決算説明資料に書かれていることを上のクリーム色の部分に、決算短信他に書かれていることを下の緑色の部分にまとめてみました。決算説明資料に書かれていることは①利益について営業利益ではなく、セグメント利益の数字を使っていること（セグメント利益には持分法投資利益が含まれているので、営業利益はさらに小さな金額になります）②大幅減益の理由は一過性の物流費、保管費であること③下期に挽回するための弾込め費用が45億円かかったこと　の３点です。
 
これに対し、決算短信には　⑥減益の理由が販売価格転嫁の遅れや固定費の増加である　と書かれています。また、④営業利益の計算では、在庫の積み増しによって売上原価から差し引かれる期末在庫が大きくなるため営業利益は拡大方向へ動く、とされています。（在庫積み増しは営業利益増加方向に作用する）さらに⑤物流費、保管費の45億円は、通常の販管費に占める物流費、保管料（下図：2026年塗料製造業実態調査より作図）から見れば、せいぜいKgあたり20円程度に過ぎず、物流費・保管費としては極めて巨額に見えます。等々いろいろと疑問に思うところが出てきます。
 
これらはあくまで、素人による公開情報からの憶測ですので隔靴掻痒の感を免れませんし、とんでもない的外れの指摘かもしれません。いずれにせよ、私としてはこのまま静観し、第3四半期の日本セグメントの営業利益が目論み通り大幅に改善されることを期待しつつ注視していきたいと思っています。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-13T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179444109340279600" class="cms-content-parts-sin179444109340286500"><p class="MsoNormal">今週に入り続々と上場塗料製造業の決算が発表されています。全部出そろうにはまだ時間がかかるようですが、<span lang="EN-US">11</span>日の日本ペイントホールディングに続き、気になった決算報告として、関西ペイントの決算をとりあげてご紹介したいと思います。気になった理由は、<span lang="EN-US">2026</span>年度（<span lang="EN-US">2027</span>年<span lang="EN-US">3</span>月期）に入り、イラン情勢不安の状況下、各社が営業利益を伸ばす中で、今年度に入り大幅に営業利益を減じていたからです。とりあえず、<span lang="EN-US">2022</span>年度以降の日本セグメントの四半期ごとの売上、営業利益、全体および日本セグメント以外営業利益の推移を示します。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal" style="text-align: center;"><span lang="EN-US"><!--[if gte vml 1]><v:shapetype
 id="_x0000_t75" coordsize="21600,21600" o:spt="75" o:preferrelative="t"
 path="m@4@5l@4@11@9@11@9@5xe" filled="f" stroked="f">
 <v:stroke joinstyle="miter" />
 <v:formulas>
  <v:f eqn="if lineDrawn pixelLineWidth 0" />
  <v:f eqn="sum @0 1 0" />
  <v:f eqn="sum 0 0 @1" />
  <v:f eqn="prod @2 1 2" />
  <v:f eqn="prod @3 21600 pixelWidth" />
  <v:f eqn="prod @3 21600 pixelHeight" />
  <v:f eqn="sum @0 0 1" />
  <v:f eqn="prod @6 1 2" />
  <v:f eqn="prod @7 21600 pixelWidth" />
  <v:f eqn="sum @8 21600 0" />
  <v:f eqn="prod @7 21600 pixelHeight" />
  <v:f eqn="sum @10 21600 0" />
 </v:formulas>
 <v:path o:extrusionok="f" gradientshapeok="t" o:connecttype="rect" />
 <o:lock v:ext="edit" aspectratio="t" />
</v:shapetype><v:shape id="図_x0020_10" o:spid="_x0000_i1029" type="#_x0000_t75"
 style='width:425.25pt;height:256.5pt;visibility:visible;mso-wrap-style:square'>
 <v:imagedata src="file:///C:/Users/office/AppData/Local/Temp/msohtmlclip1/01/clip_image001.png"
  o:title="" />
</v:shape><![endif]--><!--[if !vml]--><img width="860" height="519" src="https://kantoko.com/images/image-fe3a305dfd1803c320e0deb6d3864592.png" v:shapes="図_x0020_10" alt="" /><!--[endif]--></span><span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal">上図から明らかなように、同社の日本セグメントは<span lang="EN-US">2026</span>年の第<span lang="EN-US">1</span>四半期から大幅に営業利益を減じており、第<span lang="EN-US">2</span>四半期も回復傾向にありません。売上金額は特に減少しているわけではありません。また日本以外の営業利益は前年度よりも増加していますので、日本セグメントの営業利益が前年並み以上であれば、全体の営業利益はまちがいなく前年から増えていたはずです。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal">全社の営業利益金額に占める日本セグメントの割合は下図のように<span lang="EN-US">2026</span>年に入り大幅に低下しています。<span lang="EN-US">2025</span>年度までは、グループ全体の営業利益の<span lang="EN-US">40</span>～<span lang="EN-US">50</span>％を稼ぎ出していましたが、<span lang="EN-US">2026</span>年度は一挙にグループ全体の<span lang="EN-US">10</span>％前後まで落ち込みました。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal"><span lang="EN-US"><!--[if gte vml 1]><v:shape
 id="図_x0020_9" o:spid="_x0000_i1028" type="#_x0000_t75" style='width:425.25pt;
 height:124.5pt;visibility:visible;mso-wrap-style:square'>
 <v:imagedata src="file:///C:/Users/office/AppData/Local/Temp/msohtmlclip1/01/clip_image003.png"
  o:title="" />
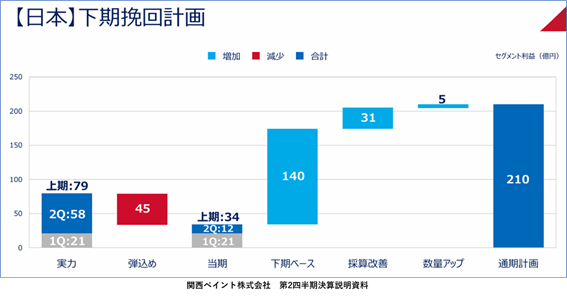
</v:shape><![endif]--><!--[if !vml]--><img width="860" height="252" src="https://kantoko.com/images/image-9a8355f11593252ef8bc930c94d80c3e.png" v:shapes="図_x0020_9" alt="" /><!--[endif]--></span><span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal"><span lang="EN-US">&#160;</span></p><p class="MsoNormal">こうした営業利益の落ち込みについて、<strong>第<span lang="EN-US">1</span>四半期の決算説明書では「<span lang="EN-US"> </span>セグメント利益は価格転嫁の遅れが主因で減益、減価償却費・委託費・物流費も増加　<span lang="EN-US">&#8226; </span>価格改定を実行、<span lang="EN-US">2Q</span>以降に効果発現</strong><strong>」</strong>と書かれていましたが、」第<span lang="EN-US">2</span>四半期でも価格改定が進まなかったようです。　<strong>第<span lang="EN-US">2</span>四半期の説明資料では、「下期の挽回に向け、在庫積み増しを実施したことによる一過性の物流費、保管費が増加したことにより大幅減益」</strong>と書かれていました。言葉通りに受け取れば、価格改定はそれなりにできたけれど、大幅減益の理由は、下期に挽回するため在庫を積み増したことによる一過性の物流費、保管費の増加である」と言うことになります。</p><p class="MsoNormal">一方で、<strong>第<span lang="EN-US">1</span>四半期の決算短信</strong>では、日本セグメントの減益についての説明で<strong>「セグメント利益は、原料価格高騰に対する販売価格転嫁の遅れや固定費の増加などにより前年を下回りました。」</strong>と書かれていました。ここでは固定費の増加という言葉が出てきています。<strong>第<span lang="EN-US">2</span>四半期は</strong>というと<strong>「セグメント利益は、原料価格高騰に対する販売価格転嫁の遅れや固定費の増加などにより前年を下回りました。」</strong>なんと同じ文章でした。これをそのまま解釈すると、販売価格転嫁が第<span lang="EN-US">2</span>四半期もできておらず、事態は改善されなかったということになります。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal">第<span lang="EN-US">2</span>四半期の減益の原因は、<strong>決算説明資料</strong>では<strong>「在庫の積み増しによる一過性の物流費、保管費の増加」、決算短信では「販売価格転嫁の遅れや固定費の増加」</strong>というニュアンスの異なる理由となっています。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal"><strong>第<span lang="EN-US">2</span>四半期の決算説明資料</strong>の中では、<strong>「弾込め」のため<span lang="EN-US">45</span>億円相当が減益</strong>になっているとしてこのような図がでてきます。「本来「実力」では第<span lang="EN-US">2</span>四半期のセグメント利益は<span lang="EN-US">58</span>億あったのだけれど、一過性の物流費、保管費の増加により<span lang="EN-US">45</span>億が減ってしまった」というわけです。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal" style="text-align: center;"><span lang="EN-US"><!--[if gte vml 1]><v:shape
 id="図_x0020_8" o:spid="_x0000_i1027" type="#_x0000_t75" style='width:425.25pt;
 height:222pt;visibility:visible;mso-wrap-style:square'>
 <v:imagedata src="file:///C:/Users/office/AppData/Local/Temp/msohtmlclip1/01/clip_image005.png"
  o:title="" />
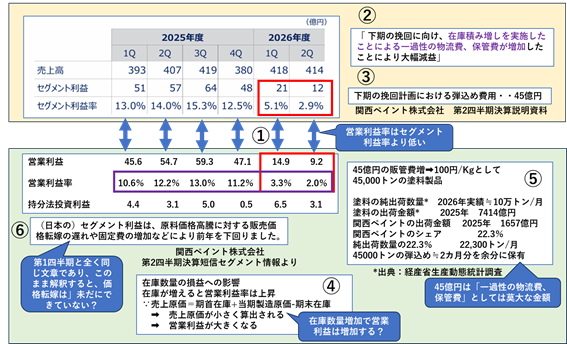
</v:shape><![endif]--><!--[if !vml]--><img width="650" height="339" src="https://kantoko.com/images/image-b87d0bdd29c13a2428f6e675d5760f5b.png" v:shapes="図_x0020_8" alt="" /><!--[endif]--></span><span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal">しかし、こうした説明にはいくつか疑問が出てきます。下図で説明します。決算説明資料に書かれていることを上のクリーム色の部分に、決算短信他に書かれていることを下の緑色の部分にまとめてみました。決算説明資料に書かれていることは<span lang="EN-US">①</span>利益について営業利益ではなく、セグメント利益の数字を使っていること（セグメント利益には持分法投資利益が含まれているので、営業利益はさらに小さな金額になります）<span lang="EN-US">②</span>大幅減益の理由は一過性の物流費、保管費であること<span lang="EN-US">③</span>下期に挽回するための弾込め費用が<span lang="EN-US">45</span>億円かかったこと　の３点です。</p><p class="MsoNormal"><span lang="EN-US"><!--[if gte vml 1]><v:shape
 id="図_x0020_7" o:spid="_x0000_i1026" type="#_x0000_t75" style='width:425.25pt;
 height:258pt;visibility:visible;mso-wrap-style:square'>
 <v:imagedata src="file:///C:/Users/office/AppData/Local/Temp/msohtmlclip1/01/clip_image007.png"
  o:title="" />
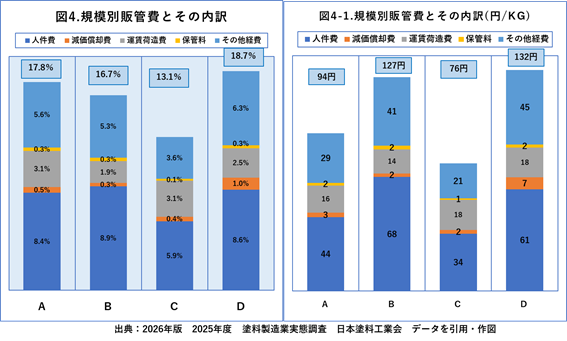
</v:shape><![endif]--><!--[if !vml]--><img width="860" height="522" src="https://kantoko.com/images/image-bcee6ec262346f24c5104c7858327984.png" v:shapes="図_x0020_7" alt="" /><!--[endif]--></span><span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal">これに対し、決算短信には　<span lang="EN-US">⑥</span>減益の理由が販売価格転嫁の遅れや固定費の増加である　と書かれています。また、<span lang="EN-US">④</span>営業利益の計算では、在庫の積み増しによって売上原価から差し引かれる期末在庫が大きくなるため営業利益は拡大方向へ動く、とされています。（在庫積み増しは営業利益増加方向に作用する）さらに<span lang="EN-US">⑤</span>物流費、保管費の<span lang="EN-US">45</span>億円は、通常の販管費に占める物流費、保管料（下図：<span lang="EN-US">2026</span>年塗料製造業実態調査より作図）から見れば、せいぜい<span lang="EN-US">Kg</span>あたり<span lang="EN-US">20</span>円程度に過ぎず、物流費・保管費としては極めて巨額に見えます。等々いろいろと疑問に思うところが出てきます。<span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal" style="text-align: center;"><span lang="EN-US"><!--[if gte vml 1]><v:shape
 id="図_x0020_6" o:spid="_x0000_i1025" type="#_x0000_t75" style='width:425.25pt;
 height:255.75pt;visibility:visible;mso-wrap-style:square'>
 <v:imagedata src="file:///C:/Users/office/AppData/Local/Temp/msohtmlclip1/01/clip_image009.png"
  o:title="" />
</v:shape><![endif]--><!--[if !vml]--><img width="750" height="451" src="https://kantoko.com/images/image-0f5f07cafb431731d7c9fd9c923f2cff.png" v:shapes="図_x0020_6" alt="" /><!--[endif]--></span><span lang="EN-US"><o:p></o:p></span></p><p class="MsoNormal">これらはあくまで、素人による公開情報からの憶測ですので隔靴掻痒の感を免れませんし、とんでもない的外れの指摘かもしれません。<span lang="EN-US"><o:p></o:p></span></p><p></p><p class="MsoNormal">いずれにせよ、私としてはこのまま静観し、第<span lang="EN-US">3</span>四半期の日本セグメントの営業利益が目論み通り大幅に改善されることを期待しつつ注視していきたいと思っています。<span lang="EN-US"><o:p></o:p></span></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91276/">
<title>日本ペイントホールディングス第3四半期決算の概要</title>
<link>https://kantoko.com/blog/2026/11/91276/</link>
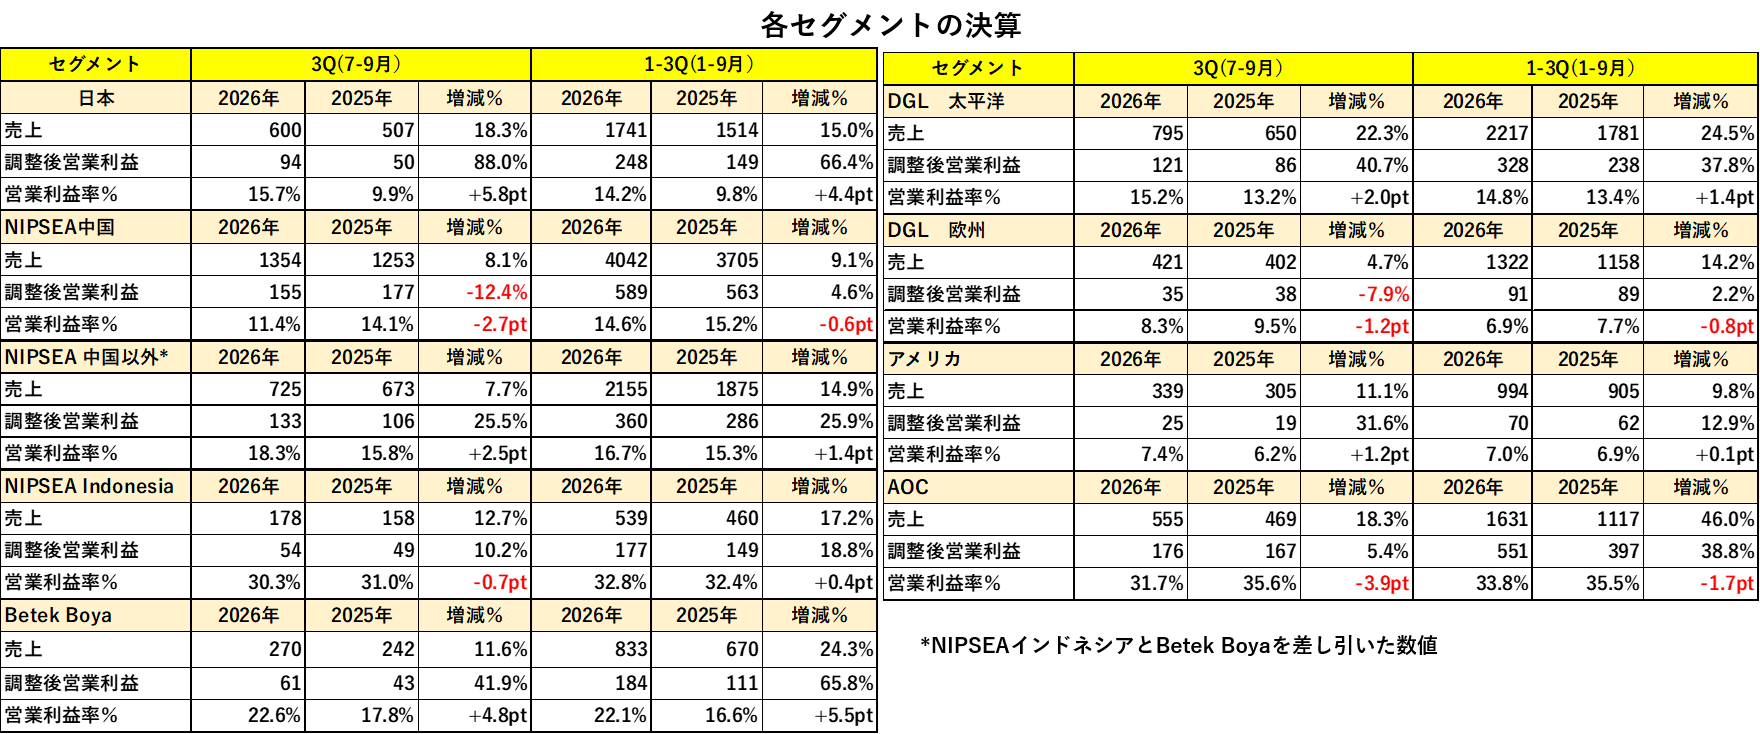
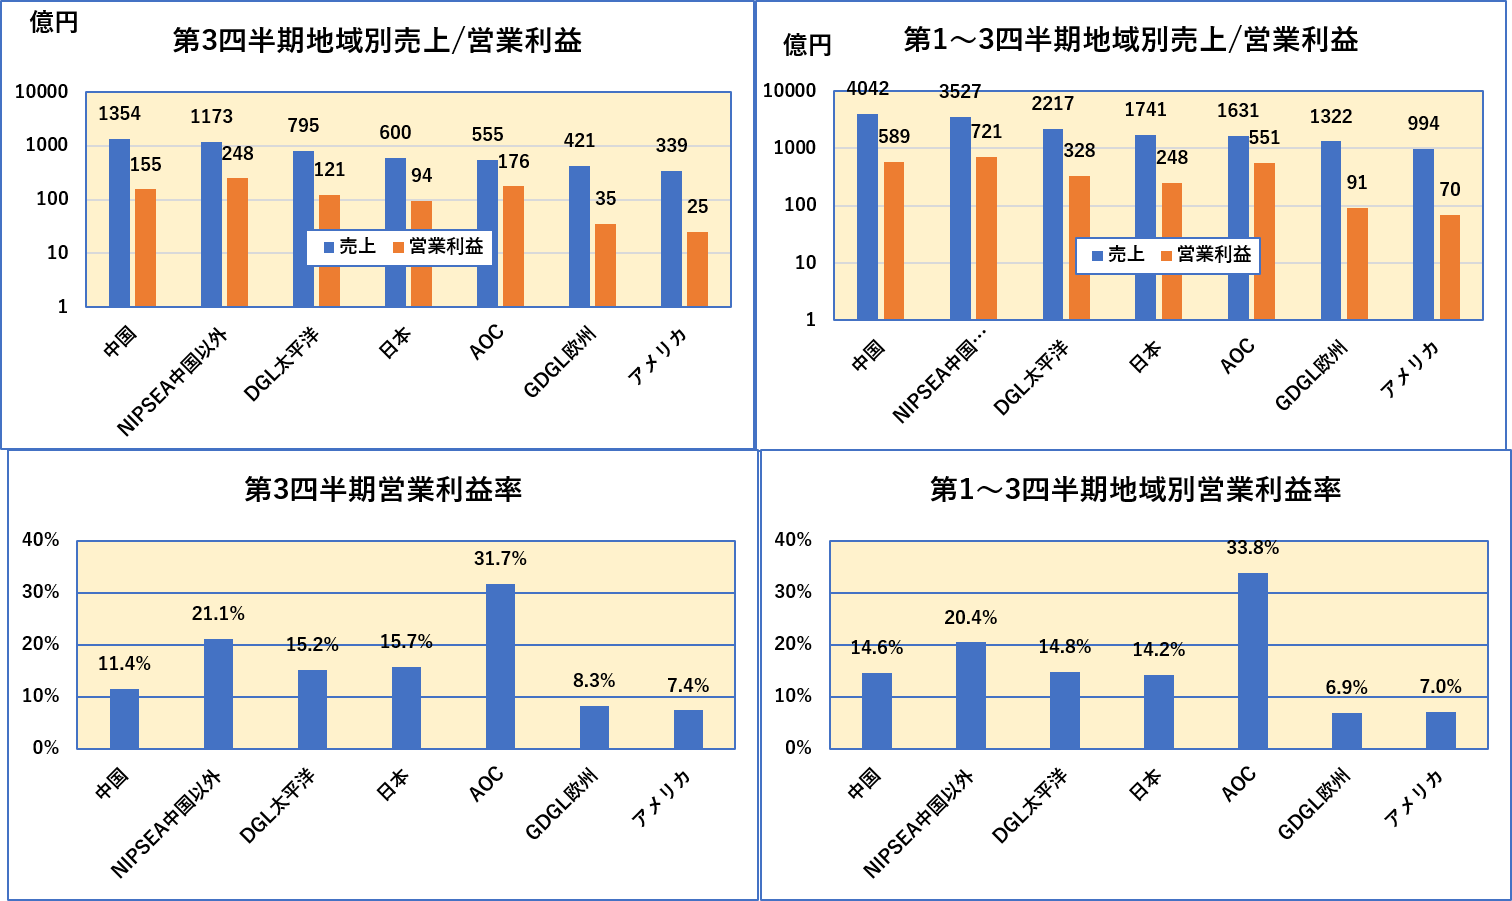
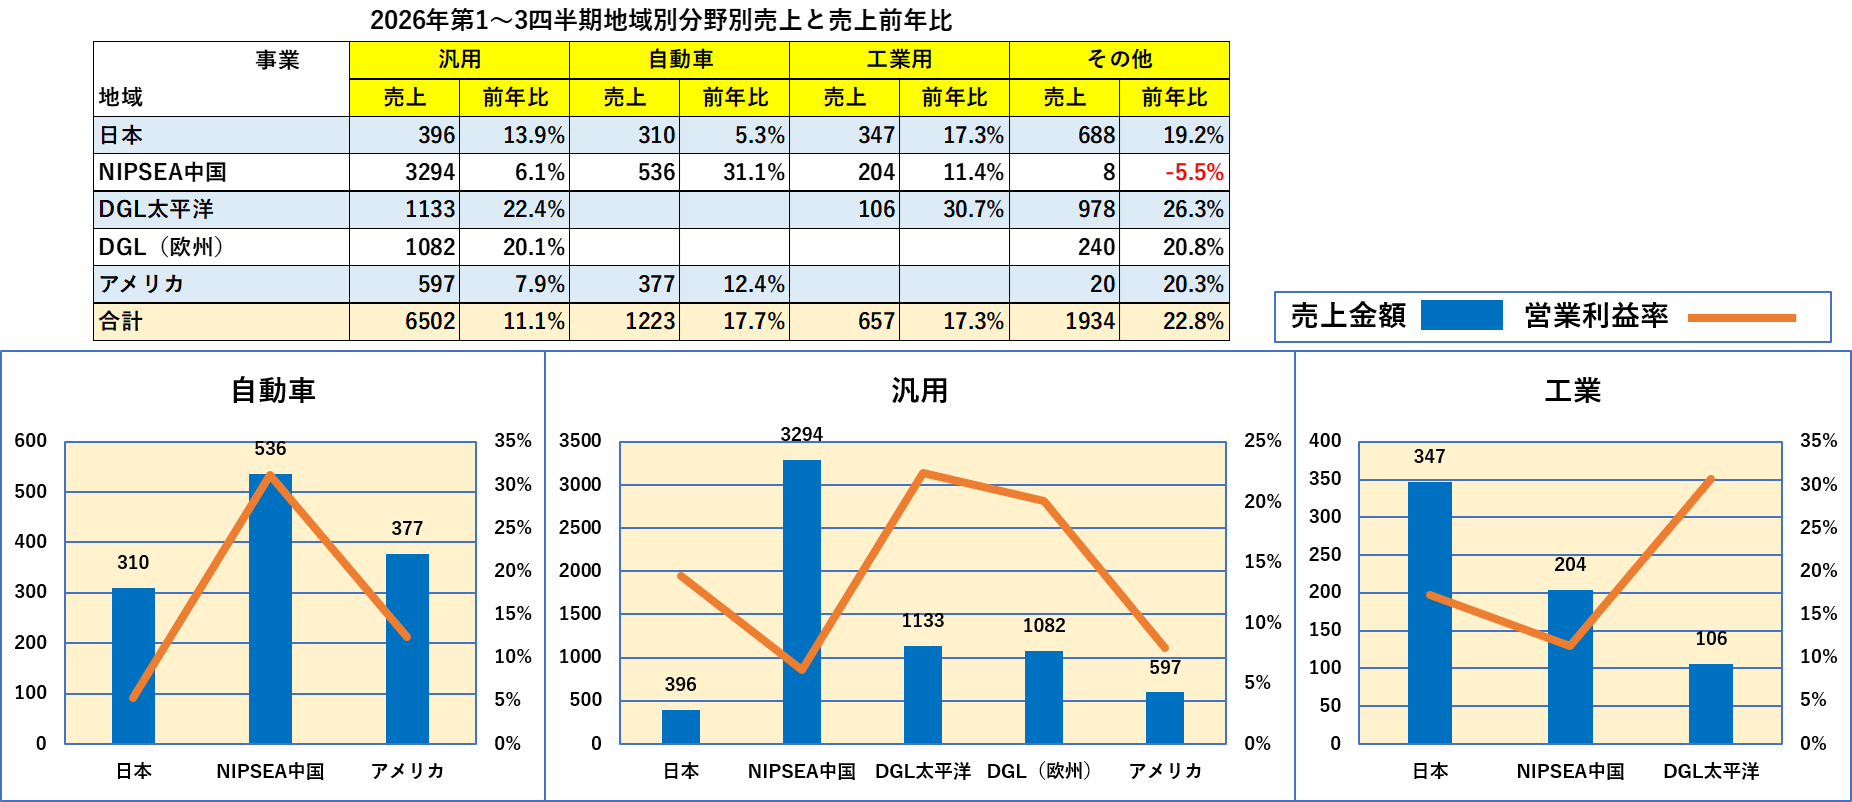
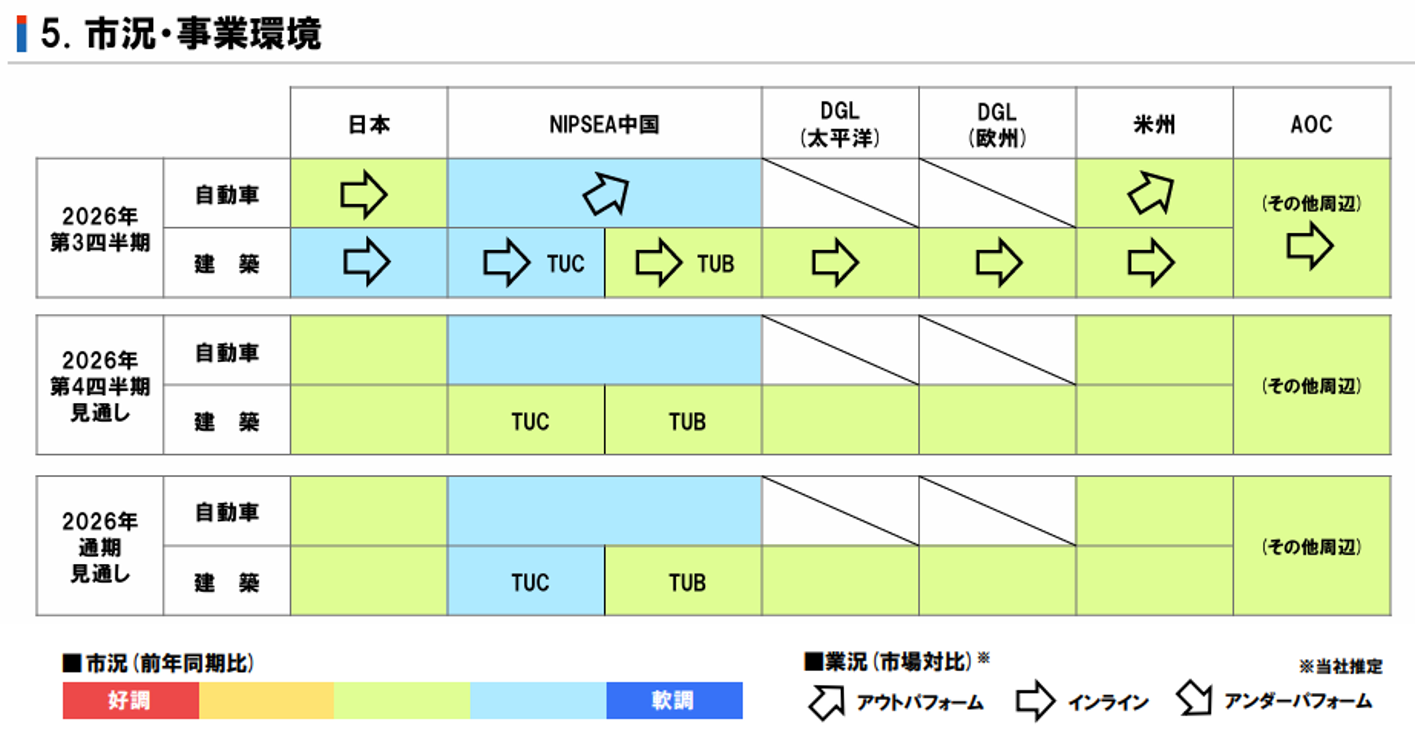
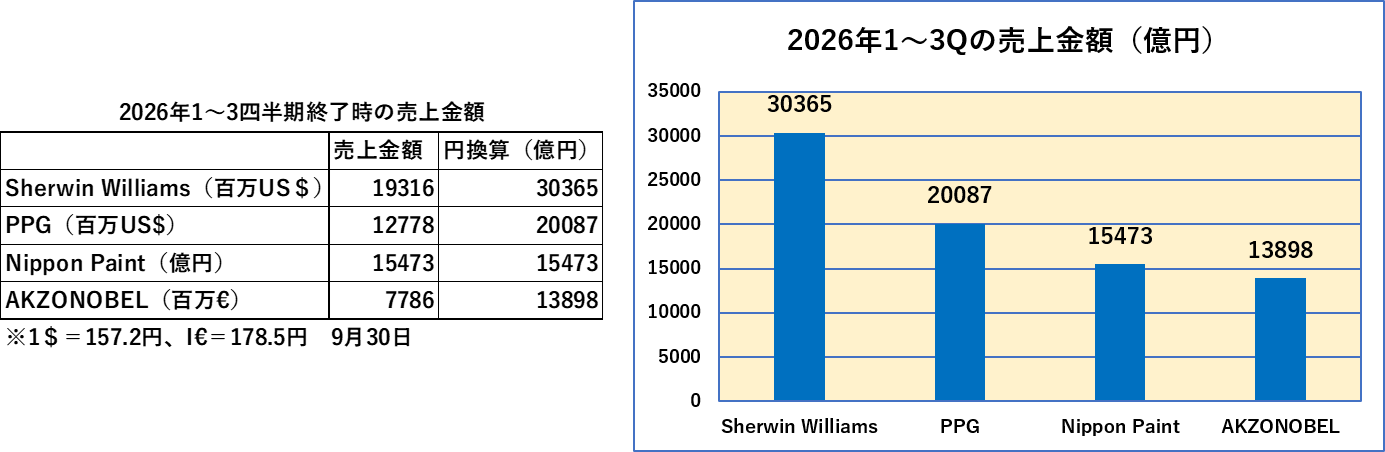
<description>本日、日本ペイントホールディングスの2026年12月期第3四半期の決算が発表になりました。同社の発表資料からその概要をご紹介します。全社トータルでは、第3四半期単独でも、1～3四半期通算でも二けたの増収増益でした。一言で言えば大変よい決算ではないかと思われます。各セグメントで見ても、売上収益ではすべてのセグメントで増加となりました。営業利益金額ではNIPSEA中国とDGL欧州が減益となりましたが、それ以外は増益、営業利益率では、この２セグメントに加えて、NIPSEAインドネシアとAOCがわずかにが営業利益率が下がりましたが、このNIPSEAインドネシアとAOCの営業利益率は30％を超えているということを付け加えておきます。主要セグメントの売上と営業利益、およびについて、第3四半期、第1～3四半期通算の数値を図示します。第1～3四半期通算での地域別、需要分野別の売上、営業利益率の状況です。主要需要分野を地域別にみても、その他を除きすべて増収となっています。他方、市場環境としては、第３四半期は必ずしも堅調ではなかったよう（下図）ですので、会社の業績としては順調と言えるでしょう。最後に先日ご紹介した世界のTOP3との売上金額での比較です。2026年はこれまでにところ、日本ペイントホールディングスがAkzonobelを上回っているようです。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-11T17:05:00+09:00</dc:date>
<content:encoded><![CDATA[
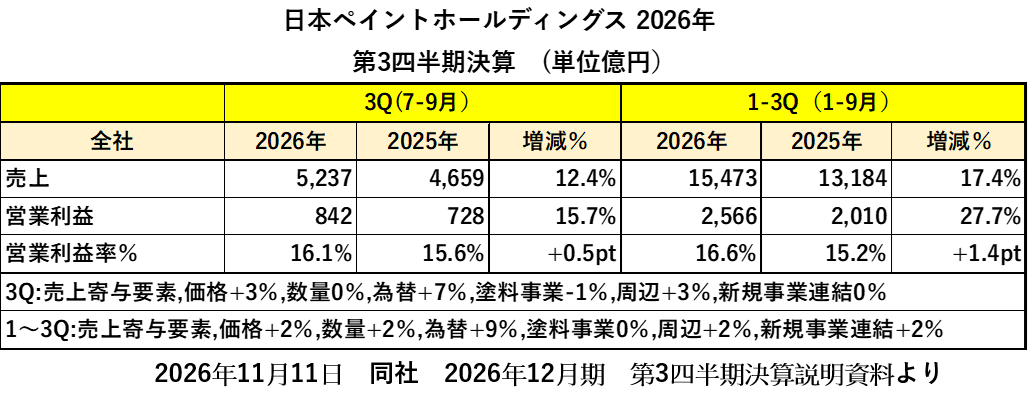
<div id="cms-editor-minieditor-sin179438460337476800" class="cms-content-parts-sin179438460337483800"><p>本日、日本ペイントホールディングスの2026年12月期第3四半期の決算が発表になりました。同社の発表資料からその概要をご紹介します。全社トータルでは、第3四半期単独でも、1～3四半期通算でも二けたの増収増益でした。一言で言えば大変よい決算ではないかと思われます。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-83498904548ec52bb116b24a0941c679.png" width="600" height="236" alt="" /></p><p>各セグメントで見ても、売上収益ではすべてのセグメントで増加となりました。営業利益金額ではNIPSEA中国とDGL欧州が減益となりましたが、それ以外は増益、営業利益率では、この２セグメントに加えて、NIPSEAインドネシアとAOCがわずかにが営業利益率が下がりましたが、この<span style="font-size: 1rem;">NIPSEAインドネシアとAOCの営業利益率は30％を超えているということを付け加えておきます。</span></p><p><img src="https://kantoko.com/images/image-f28ad973ac65632670b1b416a415cc1b.png" alt="" /></p><p>主要セグメントの売上と営業利益、およびについて、第3四半期、第1～3四半期通算の数値を図示します。</p><p><img src="https://kantoko.com/images/image-616908b44f62ffdb343c8b8e4dfe0e01.png" alt="" /></p><p>第1～3四半期通算での地域別、需要分野別の売上、営業利益率の状況です。</p><p><img src="https://kantoko.com/images/image-1d6e2f237b9308bf9b0662cf39f95438.png" alt="" /></p><p>主要需要分野を地域別にみても、その他を除きすべて増収となっています。</p><p>他方、市場環境としては、第３四半期は必ずしも堅調ではなかったよう（下図）ですので、会社の業績としては順調と言えるでしょう。</p><p><img src="https://kantoko.com/images/image-9ad23f29db70d3f106c06681079f28a5.png" alt="" /></p><p>最後に先日ご紹介した世界のTOP3との売上金額での比較です。2026年はこれまでにところ、日本ペイントホールディングスがAkzonobelを上回っているようです。</p><p><img src="https://kantoko.com/images/image-47a52fbbcc8d90b477f2c06c162ac5b7.png" alt="" /></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91271/">
<title>エネルギー補助金総額の概算</title>
<link>https://kantoko.com/blog/2026/11/91271/</link>
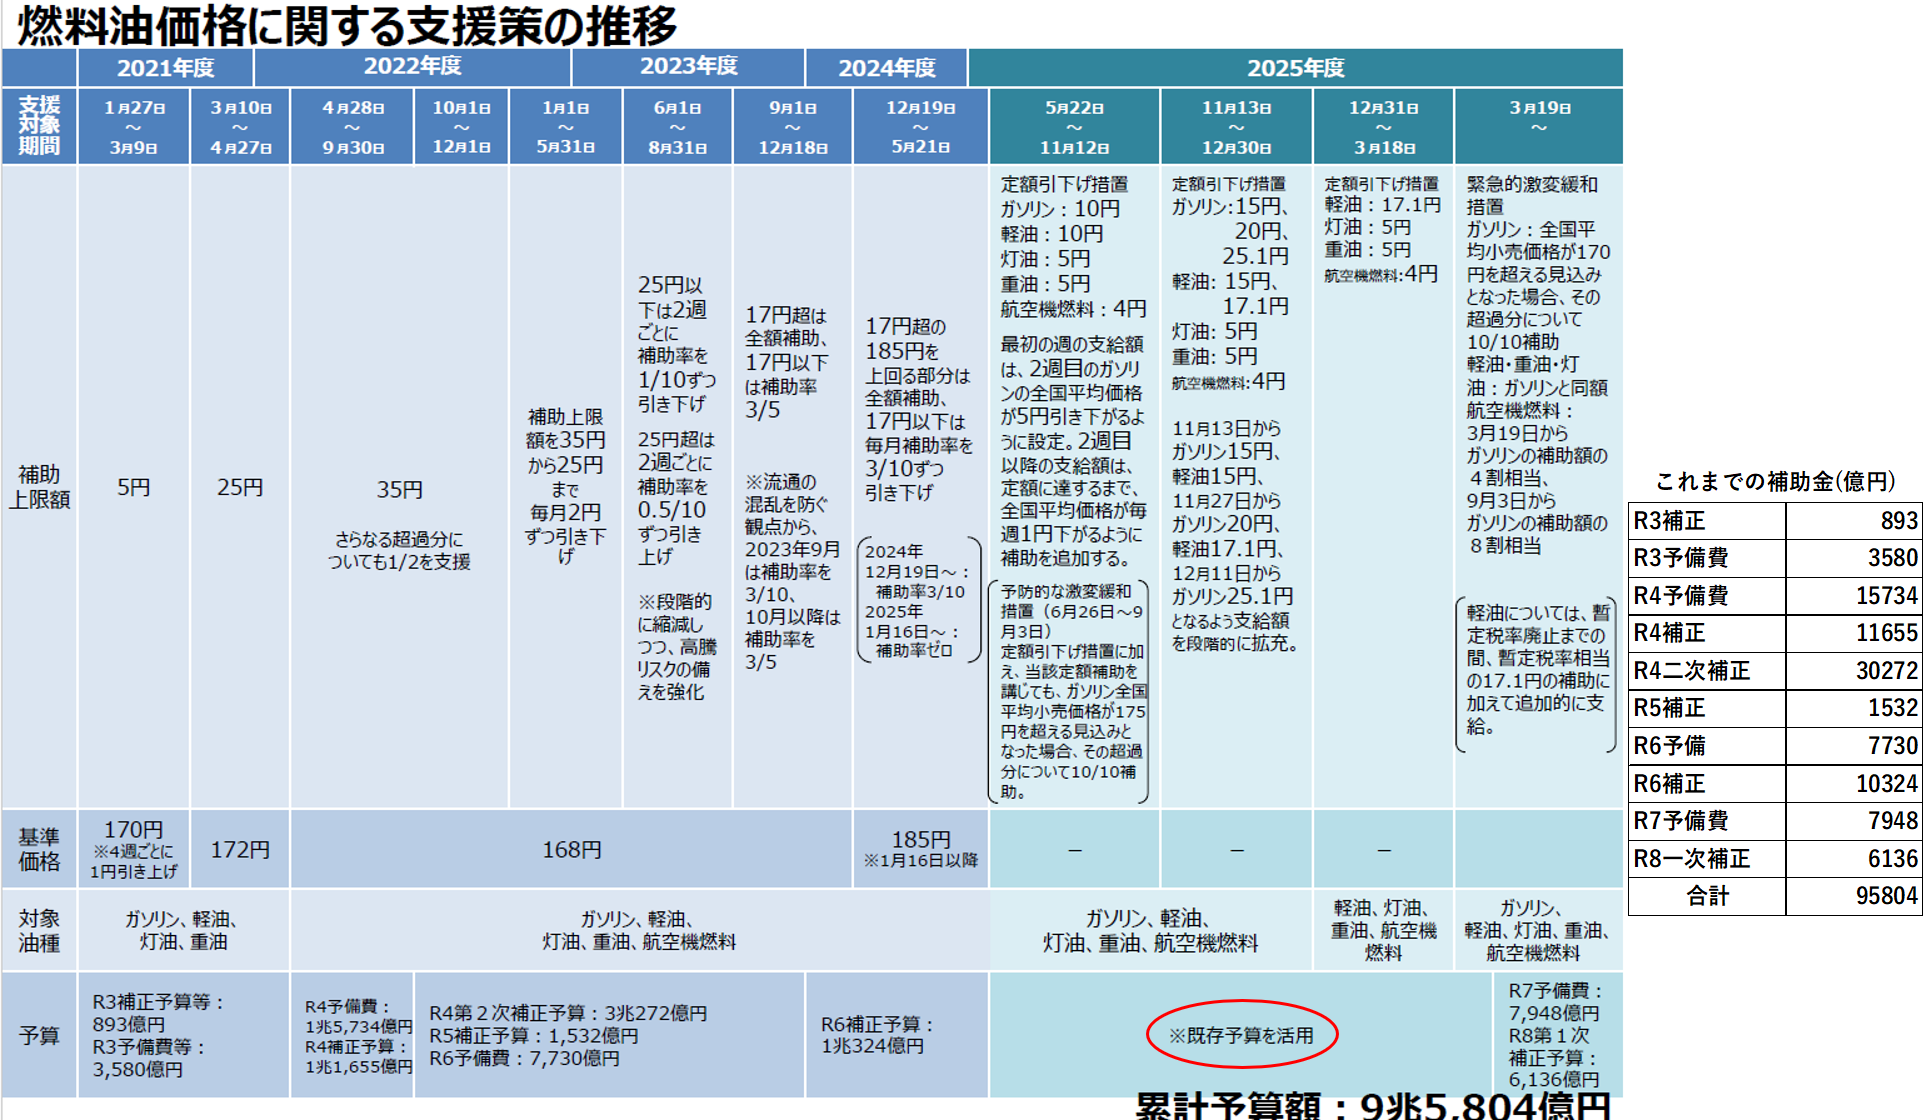
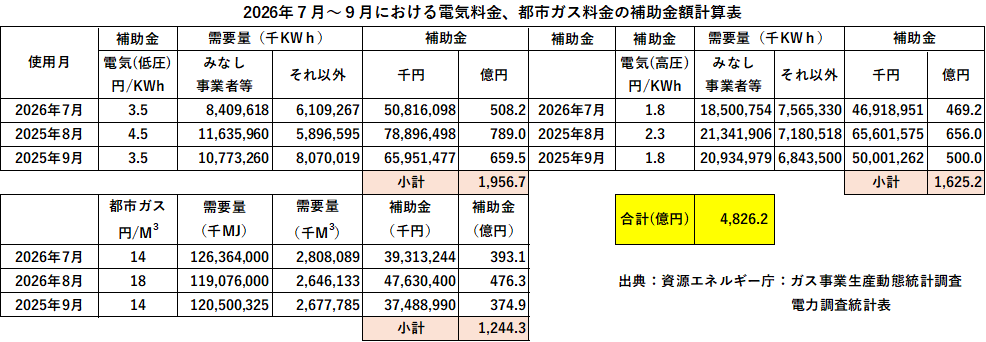
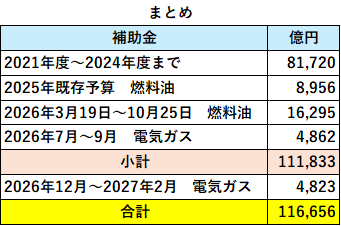
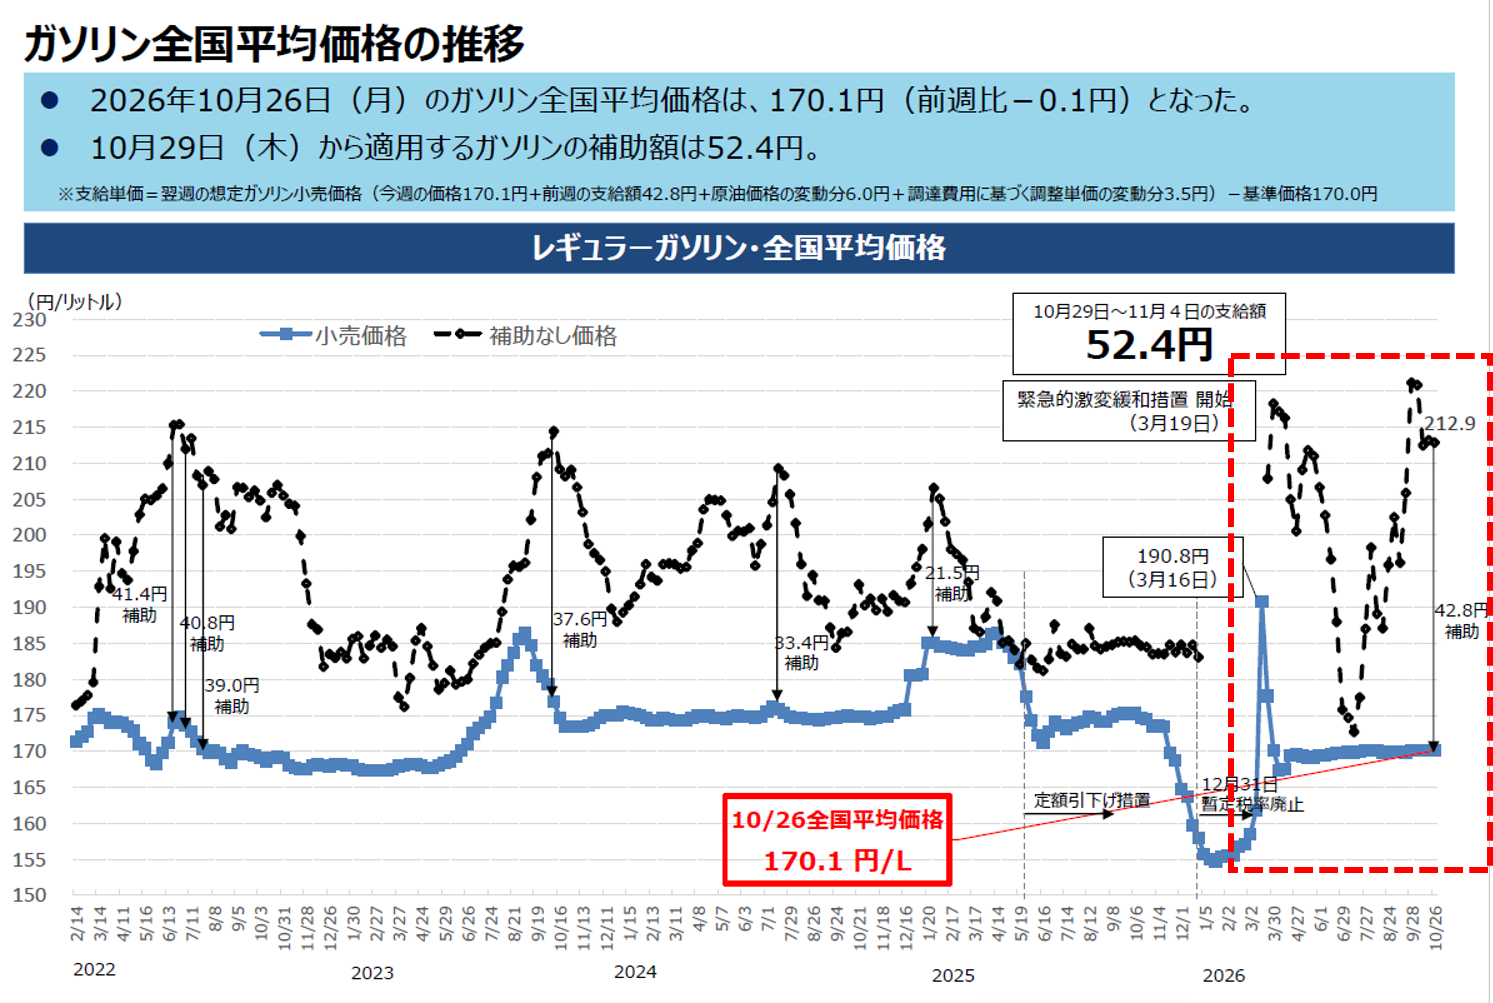
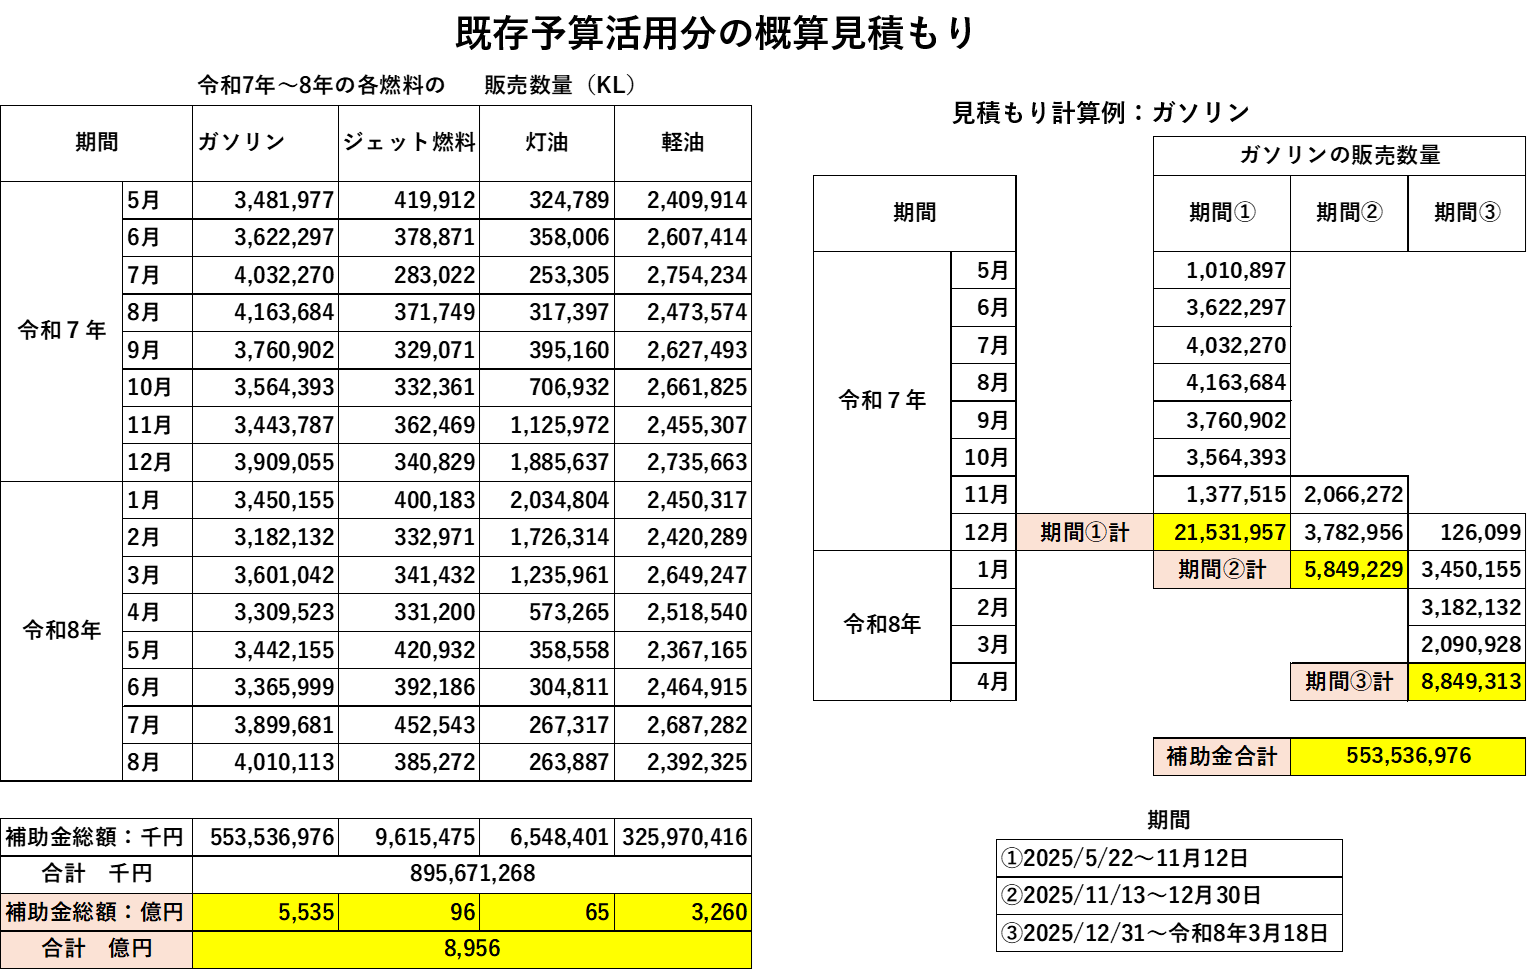
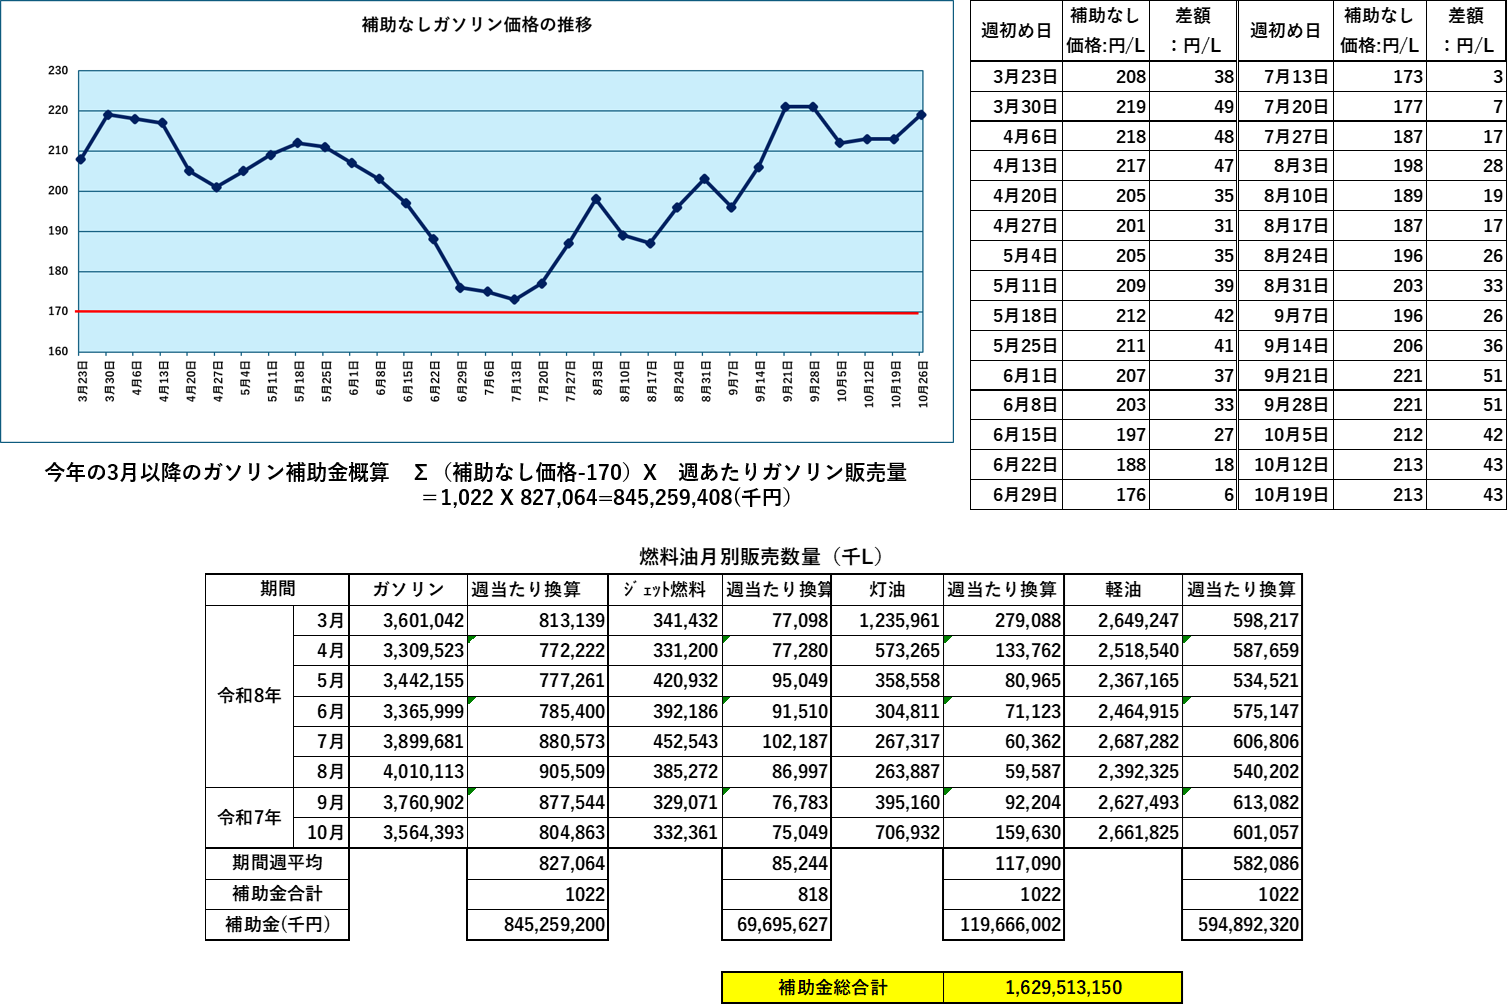
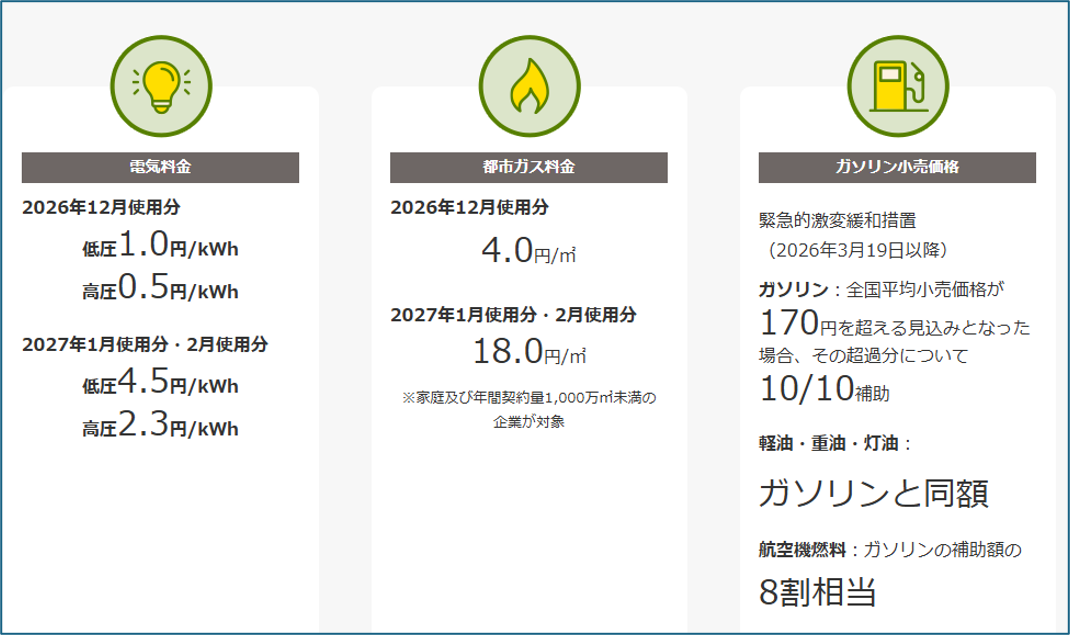
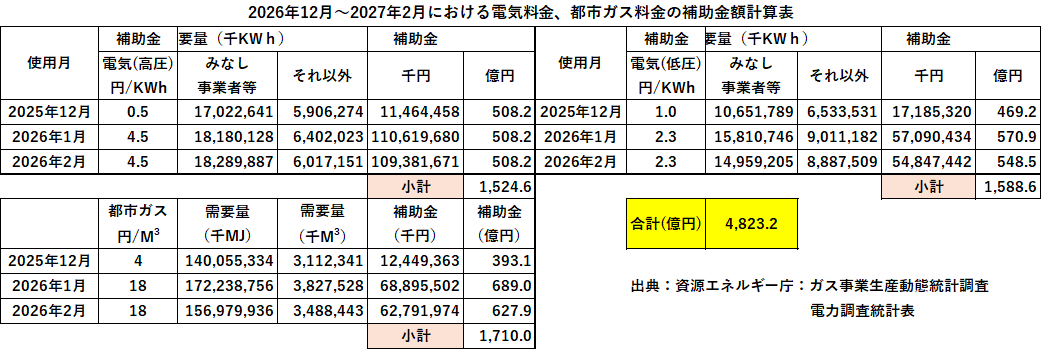
<description>10月29日からの燃料油（ガソリン、軽油、灯油、航空機燃料）に対する補助金が過去最高の金額になっています。ガソリンには1リッターあたり52.4円の補助金が支払われることになります。補助金がなければ220円を超える金額になっており、さすがに政府も今後はこの補助金を段階的に縮小（１カ月ごとに5円ずつ）していくことを発表しました。 こうした補助金は実は2021年以降継続的に行われてきており、燃料油に対する補助金の総額が、令和8年度の第1次補正予算までで9兆5804億円に達しています。これまでの推移を資源エネルギー庁の資料（下記接続先）から引用して下に示します。 燃料油価格支援の支援策の推移.pdf 　　　　 ガソリンについては、全国平均価格と補助金なしの価格の推移が下図のように示されています。黒線（補助金なし価格）と青線（全国平均価格）の差が補助金に相当します。 https://nenryo-teigakuhikisage.go.jp/ およそ10兆円もの金額に驚きますが、実際にはこれだけではありません。2025年度の補助金は「既存予算を活用」とありますので、この9兆5804億円には含まれていません。そこで、2025年度および2026年度の補助金について、概算見積もりをしてみました。 最初は2025年度の既存予算活用分です。対象はガソリン、ジェット燃料、灯油、軽油ですが、それぞれの補助金が異なりますので、別々に分けて計算する必要があります。2025年度のうち、4月1日から5月21日までは補助金が実質0に近かったこと、2026年3月19日以降は金額が変動制で固定でなかったため計算せず、5月22日から翌年の3月18日までの分を計算しました。数量については各燃料の販売量を使用しました。計算の詳細についてはガソリンの例を挙げています。 もちろん正確さには欠けますが、概算値として、ガソリン5535億円、ジェット燃料96億円、灯油65億円、軽油3260億円となりました。合計すると8956億円となります。約9000億円の補助金が、既存予算から支出されたと推定されます。 2026年3月19日以降については、補助金が週単位で変動しており、調べてもなかなか具体的な金額の数字が見つかりませんでした。そこで、資源エネルギー庁が発表している燃料油価格の推移グラフ（既掲：上から2番目の図）から読み取ることにしました。 計算にあたり、下図に示すように補助金なしのガソリン価格と170円との差を補助金とし、数量は経産省確報からガソリンの月間販売量を週あたりに換算し割り振りました。9月10月はまだ2026年の数値が出ていませんので、9月分10月分は2025年の実績を使用しています。この結果、3月23日から10月25日までの補助金概算は8453億円と計算されました。 同様に、ジェット燃料、灯油、軽油を計算し、灯油、軽油はガソリン同額、ジェット燃料はガソリンの8割として補助金を計算しました。結果はこれら4種の燃料油への補助金で、3月19日以降10月25日までの期間に1兆6295億円と計算されました。 もちろんこれは概算であり、実際にはここに調整金などが入りますが、2026年度の燃料油補助金は想像以上に大きく、予算化されている令和7年度予備費7948億円、令和8年度一次補正6136億円を足しても2000億円以上不足します。 さらにこうしたエネルギー価格に対する補助金はこれだけに留まりません。電気料金や都市ガスについても補助が行われています。2026年７月～９月まで、電気料金、都市ガス料金について補助が行われました。その金額を概算してみました。３カ月間で4826億円となりました。電気ガスについては、今後も補助金が予定されています。冒頭にご紹介した資源エネルギー庁にサイトには下図が載っています。 すでに決定している2026年12月～2027年2月分の電気料金および都市ガスに対する補助金について計算してみました。使用数量は2025年度のものを使用しました。3か月間で4823億円となりました。 以上をまとめてみました。現時点で計算可能な2021年度から2026年10月25日までの燃料油補助および2027年2月までの電気・ガスの補助で11兆6656億円となりました。これは素人の概算ですので正確さには欠けますが、とにかく莫大な金額であることがわかります。今、国会では食糧品に対する消費税の引き下げが審議されていますが、その金額と比較しても少なくない金額の補助金が予算、予備費もしくは補正予算から出されています。 燃料油、電気、ガスはいずれも生活に必要不可欠なものであり、価格高騰に対する補助は必要であることは確かでしょう。北海道の方々の灯油の高騰による生活への圧迫も十分理解できます。補助金の多寡は、必要性とのバランスで議論されるべきものであり、金額の大きさだけで議論すべきものでもないことも理解しています。とは言え、一方では補助金の財源という問題とは別にCO2問題の観点からも考えることが必要なのではないかと思います。経済を停滞させたくないという趣旨は理解しつつも、補助金は続けるにしても、国民に対しさらなる省エネの徹底も呼び掛けることも必要なのではないかとも思う次第です。2050年への節目となる2030年はあと3年ほどに迫ってきています。 </description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-11T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179374996973834700" class="cms-content-parts-sin179374996973843200"><p>10月29日からの燃料油（ガソリン、軽油、灯油、航空機燃料）に対する補助金が過去最高の金額になっています。ガソリンには1リッターあたり52.4円の補助金が支払われることになります。補助金がなければ220円を超える金額になっており、さすがに政府も今後はこの補助金を段階的に縮小（１カ月ごとに5円ずつ）していくことを発表しました。</p> <p>こうした補助金は実は2021年以降継続的に行われてきており、<strong>燃料油に対する補助金の総額が、令和8年度の第1次補正予算までで9兆5804億円に達しています</strong>。これまでの推移を資源エネルギー庁の資料（下記接続先）から引用して下に示します。</p> <p></p> <p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://nenryo-teigakuhikisage.go.jp/assets/pdf/%E7%87%83%E6%96%99%E6%B2%B9%E4%BE%A1%E6%A0%BC%E6%94%AF%E6%8F%B4%E3%81%AE%E6%94%AF%E6%8F%B4%E7%AD%96%E3%81%AE%E6%8E%A8%E7%A7%BB.pdf?3fd8d052">燃料油価格支援の支援策の推移.pdf</a></span></span></p> <p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"></p> <p>　　　　</p> <p></p> <p><img src="https://kantoko.com/images/image-701618a3246611a854ebdc8bd7b89d44.png" alt="" /></p> <p>ガソリンについては、全国平均価格と補助金なしの価格の推移が下図のように示されています。<span style="font-size: 1rem;">黒線（補助金なし価格）と青線（全国平均価格）の差が補助金に相当します。</span></p> <p><a href="https://nenryo-teigakuhikisage.go.jp/" style="background-color: rgb(255, 255, 255); font-family: 游ゴシック; font-size: small;">https://nenryo-teigakuhikisage.go.jp/</a></p> <p style="text-align: center;"><img src="https://kantoko.com/images/image-9551fbdd8cd2e51183af9a4a8d44b788.png" width="750" height="504" alt="" style="text-align: center;" /></p> <p><span style="font-size: 1rem;">およそ10兆円もの金額に驚きますが、実際にはこれだけではありません。2025年度の補助金は「既存予算を活用」とありますので、この9兆5804億円</span><span style="font-size: 1rem;">には含まれていません。そこで、2025年度および2026年度の補助金について、概算見積もりをしてみました。</span></p> <p>最初は2025年度の既存予算活用分です。対象はガソリン、ジェット燃料、灯油、軽油ですが、それぞれの補助金が異なりますので、別々に分けて計算する必要があります。2025年度のうち、4月1日から5月21日までは補助金が実質0に近かったこと、2026年3月19日以降は金額が変動制で固定でなかったため<span style="font-size: 1rem;">計算せず、5月22日から翌年の3月18日までの分を計算しました。数量については各燃料の販売量を使用しました。計算の詳細についてはガソリンの例を挙げています。</span></p> <p><img src="https://kantoko.com/images/image-95ae6be73919f600bfe637943afd946b.png" alt="" /></p> <p>もちろん正確さには欠けますが、概算値として、ガソリン5535億円、ジェット燃料96億円、灯油65億円、軽油3260億円となりました。合計すると8956億円となります。約9000億円の補助金が、既存予算から支出されたと推定されます。</p> <p></p> <p>2026年3月19日以降については、補助金が<span style="font-size: 1rem;">週単位で変動しており、調べてもなかなか具体的な金額の数字が見つかりませんでした。そこで、資源エネルギー庁が発表している燃料油価格の推移グラフ（既掲：上から2番目の図）から読み取ることにしました。</span></p> <p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p> <p>計算にあたり、下図に示すように補助金なしのガソリン価格と170円との差を補助金とし、数量は経産省確報からガソリンの月間販売量を週あたりに換算し割り振りました。9月10月はまだ2026年の数値が出ていませんので、9月分10月分は2025年の実績を使用しています。この結果、3月23日から10月25日までの補助金概算は8453億円と計算されました。</p> <p>同様に、ジェット燃料、灯油、軽油を計算し、灯油、軽油はガソリン同額、ジェット燃料はガソリンの8割として補助金を計算しました。結果はこれら4種の燃料油への補助金で、3月19日以降10月25日までの期間に1兆6295億円と計算されました。</p> <p><img src="https://kantoko.com/images/image-876f5bb63f2ca11da6c73833a1b14751.png" alt="" /></p> <p>もちろんこれは概算であり、実際にはここに調整金などが入りますが、2026年度の燃料油補助金は想像以上に大きく、予算化されている令和7年度予備費7948億円、令和8年度一次補正6136億円を足しても2000億円以上不足します。</p> <p>さらにこうしたエネルギー価格に対する補助金はこれだけに留まりません。電気料金や都市ガスについても補助が行われています。2026年７月～９月まで、電気料金、都市ガス料金について補助が行われました。その金額を概算してみました。３カ月間で4826億円となりました。</p><p><img src="https://kantoko.com/images/image-724e6b6ae9485cef495c438e6bca8bb9.png" alt="" /></p><p>電気ガスについては、今後も補助金が予定されています。冒頭にご紹介した資源エネルギー庁にサイトには下図が載っています。</p> <p style="text-align: center;"><img src="https://kantoko.com/images/image-72420cb54b5f3d4592b303af0ecfb708.png" width="550" height="326" alt="" /></p> <p>すでに決定している2026年12月～2027年2月分の電気料金および都市ガスに対する補助金について計算してみました。使用数量は2025年度のものを使用しました。3か月間で4823億円となりました。</p><p><img src="https://kantoko.com/images/image-12b44d2230188035303d095dcb457930.png" alt="" /></p> <p></p> <p>以上をまとめてみました。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-71b2bb40f89acf4105b89c9d3bdffbf4.png" alt="" /></p><p>現時点で計算可能な2021年度から2026年10月25日までの燃料油補助および2027年2月までの電気・ガスの補助で11兆6656億円となりました。これは素人の概算ですので正確さには欠けますが、とにかく莫大な金額であることがわかります。今、国会では食糧品に対する消費税の引き下げが審議されていますが、その金額と比較しても少なくない金額の補助金が予算、予備費もしくは補正予算から出されています。</p> <p>燃料油、電気、ガスはいずれも生活に必要不可欠なものであり、価格高騰に対する補助は必要であることは確かでしょう。北海道の方々の灯油の高騰による生活への圧迫も十分理解できます。補助金の多寡は、必要性とのバランスで議論されるべきものであり、金額の大きさだけで議論すべきものでもないことも理解しています。</p><p>とは言え、一方では補助金の財源という問題とは別にCO2問題の観点からも考えることが必要なのではないかと思います。経済を停滞させたくないという趣旨は理解しつつも、補助金は続けるにしても、国民に対しさらなる省エネの徹底も呼び掛けることも必要なのではないかとも思う次第です。2050年への節目となる2030年はあと3年ほどに迫ってきています。</p> <p></p> <p></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91275/">
<title>「エネルギー白書2026について」について</title>
<link>https://kantoko.com/blog/2026/11/91275/</link>
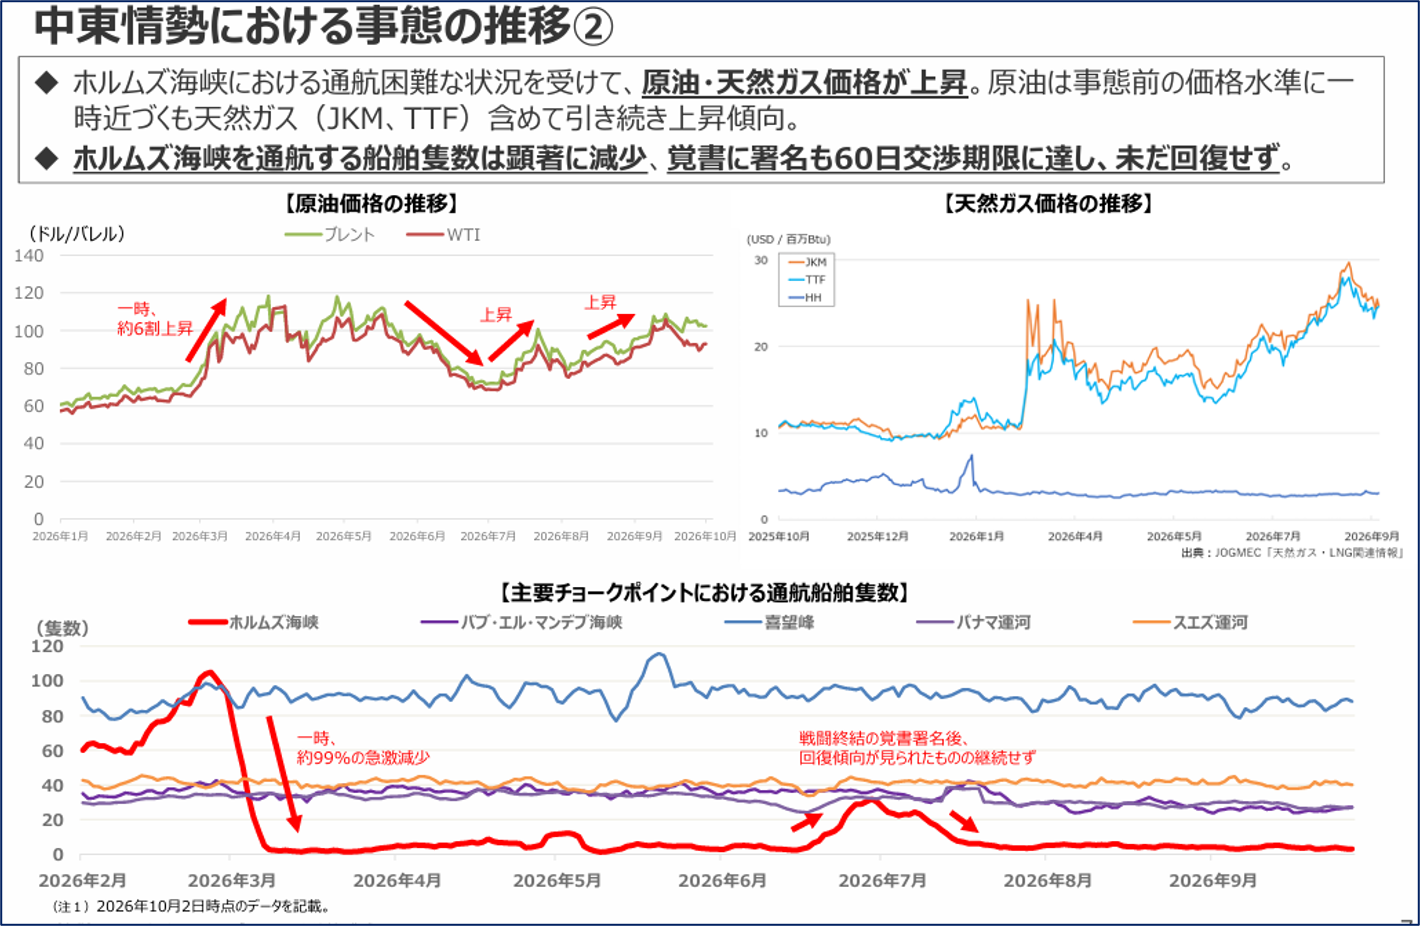
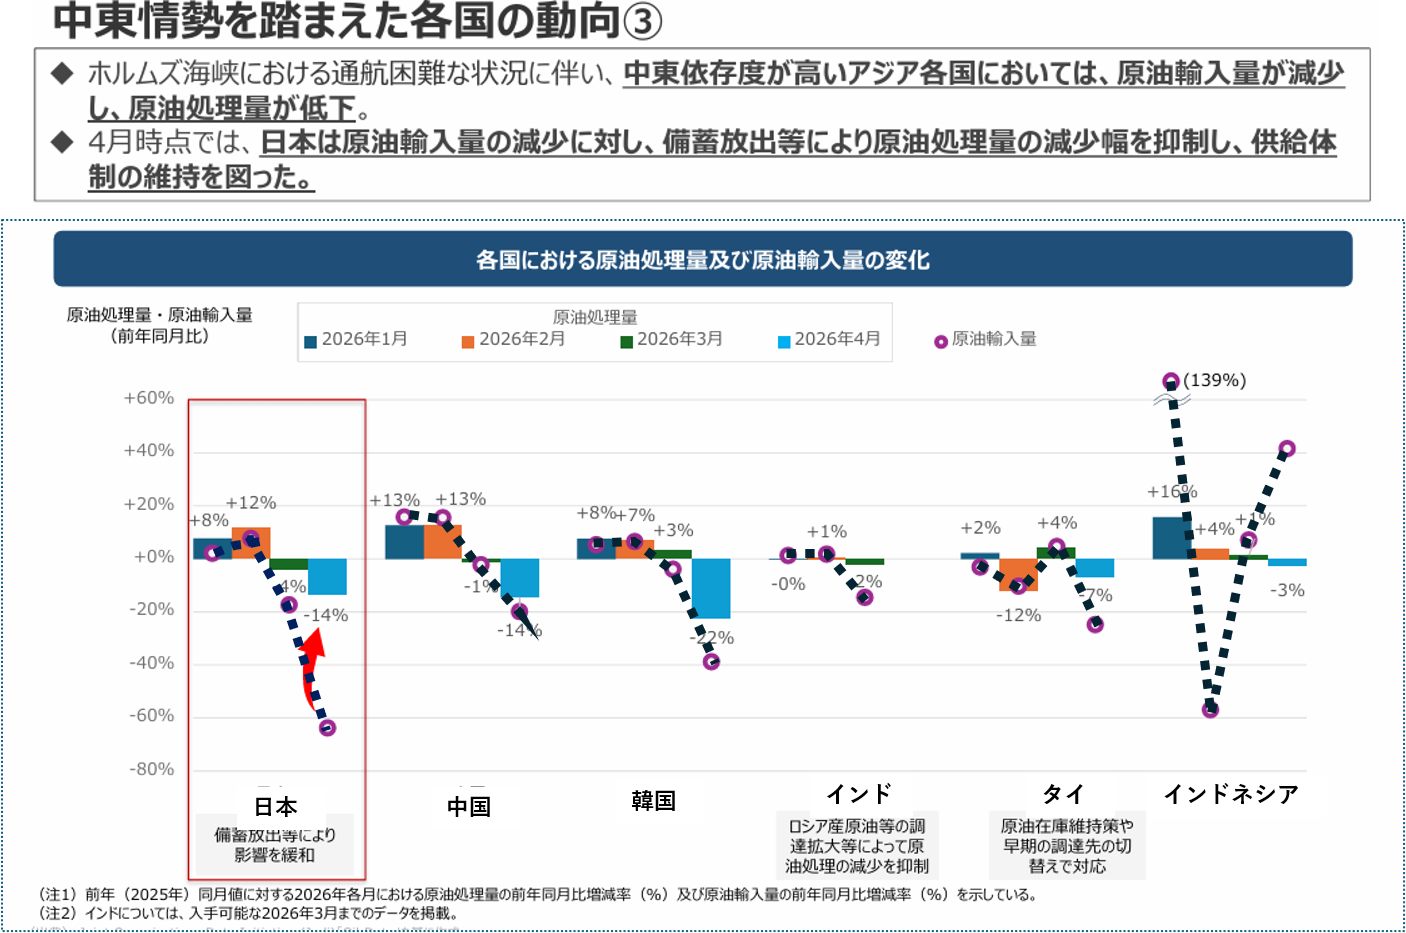
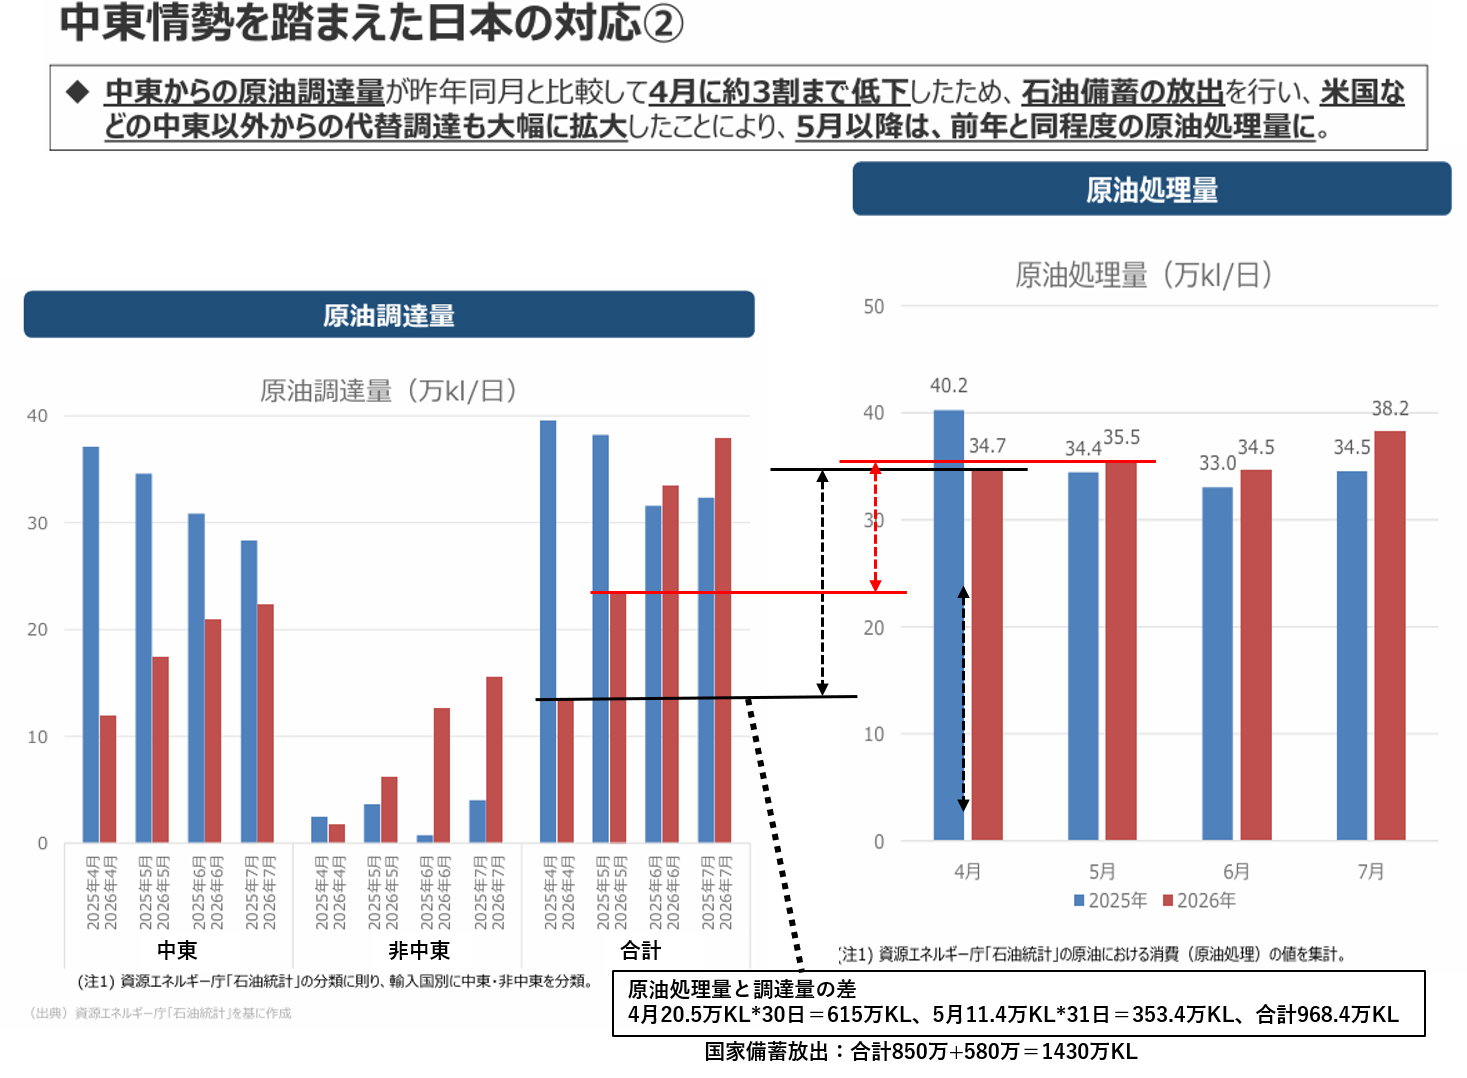
<description>経産省/資源エネルギー庁から「エネルギー白書2026について」が発表されています。この資料は、「エネルギー白書2026」についての解説書またはガイドブックであり、その概要を知ることができます。今日はこの解説資料をさらに簡略化して塗料産業に関係するところだけを抜き出してご紹介したいと思います。whitepaper2026.pdfこの「エネルギー白書2026」は副題が（令和7年度エネルギーに関する年次報告）となっており、本来令和7年度に関する報告書ですが、発行が令和8年10月でもあり、今年上期の重要事項についても記述されています。の構成は「第1部エネルギーを巡る状況と主な対策」と「第2部2025(令和７)年度においてエネルギー需給に関して講じた施策の状況」からなり、第1部はさらに第1章「福島復興の進捗」と第2章「中東情勢を踏まえた各国の動向と日本の政策対応」から構成されます。ここでは、この中から第1部第2章についてのみご紹介します。そうする理由は、この第1部第2章が、今年上半期における大きな事案であった中東情勢不安による塗料、シンナーの逼迫状況に関する政府のまとめでもあるからです。全部はご紹介できませんので、重要なポイントのみご紹介します。最初は、中東からの原油供給の現況、価格の推移です。周知のごとく、いまだホルムズ海峡の航行はままならず、原油および天然ガスの価格は高騰したままになっています。こうした中東情勢を踏まえた各国の動向としては、1.中東依存度が高いアジアの中でも日本はとびぬけて依存度が高いこと、2.原油の供給不足と価格の高騰により、アジア各国の諸物価が高騰していること、3.それに比べて日本は物価上昇が抑制されていることが述べられており、その証左として原油輸入量と処理量の変化（下図）が示されています。図中、濃紺の太い点線が原油輸入量の前年比、棒グラフが原油処理量です。日本は原油調達の中東依存度が高く、4月の原油輸入量は前年に比べ60％以上も減少したものの、国家備蓄の放出などで対応したため、原油処理量（石油化学製品の製造量）がわずか14％の低下で済んだことが図示されています。因みに韓国は原油輸入量が約4割減り、原油処理量が22％も減少しています。このことをより具体的に説明されており、日本における4月～7月の今年原油輸入量と処理量の推移（下図）が示されているます。下図左は原油調達量（輸入量）です。4月と5月は中東からの調達量が大幅に落ち込み、非中東からの調達もまだ少量に過ぎず、合計調達量が前年に比べて大幅に落ち込みました。下図右は原油の処理量で、実際に原油を処理して石油製品に変換した量の推移です。4月、5月に注目すると、先ほどの調達量の落ち込みが緩和されて、前年どさほど遜色ない処理数量になっています。調達量と処理量の差について、４月では約20.5万KL/日、5月では11.4万KL/日とグラフから読み取りました。これを月単位に換算すると、4月が615万KL、5月が353万KL、合計968万KLとなります。６月以降は調達量と処理量に差はありません。一方で「エネルギー白書2026について」では、石油備蓄の放出量についても記述があり、２回の放出指示が出されて合計で1430万KL（50日分）の備蓄原油が放出されたとあります。さらに民間備蓄15日分、産油国協同備蓄6日分計21日分も放出されたとあり、これらも含めた量は、2000万KLほどになると思われますが、先ほどの推測値からするとどうも計算があいません。ここでの要点は、4月5月は原油の調達が大幅に落ち込んだが、備蓄の放出で処理量はほとんど減らなかったという事実です。原油調達量が減少した分を備蓄の放出で補い、原油処理量の落ち込みを最低限に抑えたことはわかりましたが、石油製品の価格上昇についても、1.日本は他の国に比べて非常に抑制できていたこと、2.補助金によって170円/L程度の抑えられており、他国に比べて、ガソリンが非常に安価であるという資料が示されています。（下図）欧州では300円/L以上、ドイツでは438円/Lという高騰した価格になっているのに比べ、170円という価格は非常に低いのはその通りです。補助金の財政措置としては「3/24に一般会計予備費から7,948億円、9/1に一般会計中東情勢等対応予備費から6,136億円の予備費使用をそれぞれ閣議決定」と書かれていますが、実際に使用された金額の記述がありません。この補助金の支出額については、、明日、別な記事の中でご紹介します。今日ご紹介する最後の項は「原料や製品の調達の不安感などから流通の目詰まりや供給の偏りが発生」とその対応についてです。これに対しては私は少し見解を異にします。少なくとも塗料やシンナーに関して実際に発生していたことは、「流通の目詰まりや供給の偏り」ではなく、「前年の倍以上もの過剰な注文」です。塗料メーカ―に対する溶剤の供給も４月は大きく前年を下回りました。これも石化製品の供給量から明らかです。こうした中で塗料メーカーは輸入品購入も含めなんとか材料を調達し、前年を上回る量を生産し、前年を上回る量を出荷しています。そしてそれだけでなく在庫も切り崩しています。これは経産省の統計数値からも明らかです。（例えば下記弊ブログ記事）生産動態統計調査および石油統計速報による塗料及び塗料原料供給状況 &#124; かんとこうブログ &#124; 関東塗料工業組合しかしながらあまりにも注文量が多かったために、すべての注文に応じることはできませんでした。このため、必要な塗料やシンナーが入手できず、困難な状態に陥った塗装業者が出てしまったことも確かです。これを供給の偏りと言われると塗料製造者としては、辛いところもあります。目詰まりという言葉には、流通に手持ちの出荷可能量を意図的に流さないというニュアンスが感じられますが、塗料メーカーは出荷できるものはすべて出荷したのです。それでも全注文に応じることはできなかったということを是非とも理解していただきたいと思っています。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-10T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
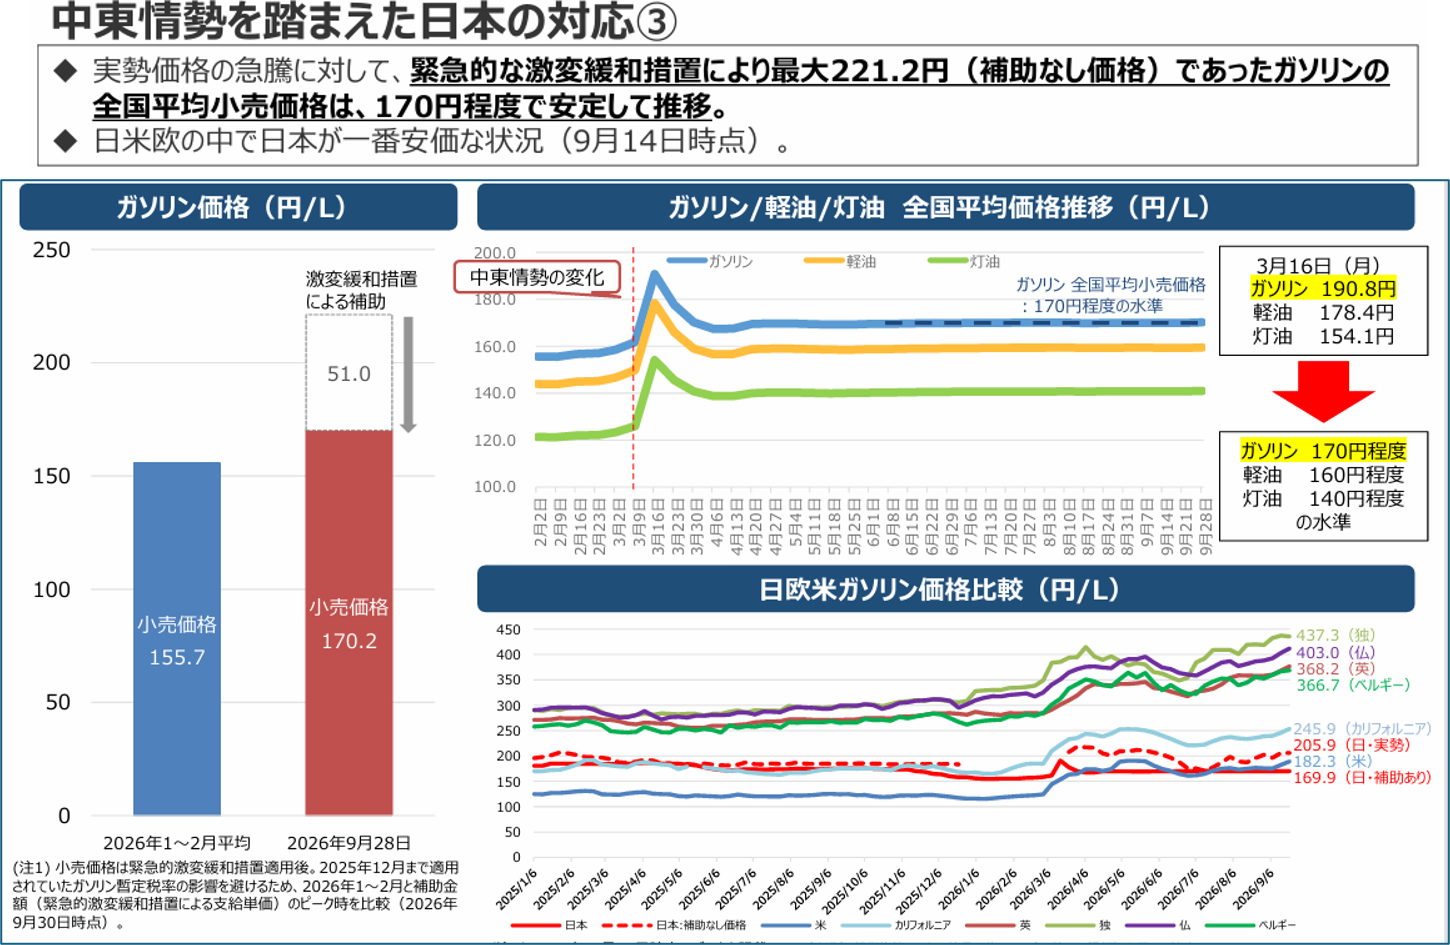
<div id="cms-editor-minieditor-sin179404935015558400" class="cms-content-parts-sin179404935015565400"><p>経産省/資源エネルギー庁から「エネルギー白書2026について」が発表されています。この資料は、「エネルギー白書2026」についての解説書またはガイドブックであり、その概要を知ることができます。今日はこの解説資料をさらに簡略化して塗料産業に関係するところだけを抜き出してご紹介したいと思います。</p><p><a href="https://www.enecho.meti.go.jp/about/whitepaper/2026/pdf/whitepaper2026.pdf">whitepaper2026.pdf</a></p><p>この「エネルギー白書2026」は副題が（令和7年度エネルギーに関する年次報告）となっており、本来令和7年度に関する報告書ですが、発行が令和8年10月でもあり、今年上期の重要事項についても記述されています。の構成は「第1部エネルギーを巡る状況と主な対策」と「第2部<span style="font-size: 1rem;">2025(令和７)年度において</span><span style="font-size: 1rem;">エネルギー需給に関して講じた施策の状況」</span>からなり、第1部はさらに第1章「福島復興の進捗」と第2章「<span style="font-size: 1rem;">中東情勢を踏まえた各国の動向と日本の政策対応」から構成されます。ここでは、この中から第1部第2章についてのみご紹介します。そうする理由は、この第1部第2章が、今年上半期における大きな事案であった中東情勢不安による塗料、シンナーの逼迫状況に関する政府のまとめでも</span><span style="font-size: 1rem;">あるからです。全部はご紹介できませんので、重要なポイントのみご紹介します。最初は、中東からの原油供給の現況、価格の推移です。周知のごとく、いまだホルムズ海峡の航行はままならず、原油および天然ガスの価格は高騰したままになっています。</span></p><p><img src="https://kantoko.com/images/image-c9295e821d1899c80fa258d8f0b42345.png" alt="" /></p><p>こうした中東情勢を踏まえた各国の動向としては、1.中東依存度が高いアジアの中でも日本はとびぬけて依存度が高いこと、2.原油の供給不足と価格の高騰により、アジア各国の諸物価が高騰していること、3.それに比べて日本は物価上昇が抑制されていることが述べられており、その証左として原油輸入量と処理量の変化（下図）が示されています。図中、<span style="font-size: 1rem;">濃紺の太い点線が原油輸入量の前年比、棒グラフが原油処理量です。</span></p><p><img src="https://kantoko.com/images/image-e7e75577aaa2f658188ab0f94ec8ffd4.png" alt="" /></p><p>日本は原油調達の中東依存度が高く、4月の原油輸入量は前年に比べ60％以上も減少したものの、国家備蓄の放出などで対応したため、原油処理量（石油化学製品の製造量）がわずか14％の低下で済んだことが図示されています。因みに韓国は原油輸入量が約4割減り、原油処理量が22％も減少しています。</p><p>このことをより具体的に説明されており、日本における4月～7月の今年原油輸入量と処理量の推移（下図）が示されているます。下図左は原油調達量（輸入量）です。4月と5月は中東からの調達量が大幅に落ち込み、非中東からの調達もまだ少量に過ぎず、合計調達量が前年に比べて大幅に落ち込みました。下図右は原油の処理量で、実際に原油を処理して石油製品に変換した量の推移です。4月、5月に注目すると、先ほどの調達量の落ち込みが緩和されて、前年どさほど遜色ない処理数量になっています。</p><p>調達量と処理量の差について、４月では約20.5万KL/日、5月では11.4万KL/日とグラフから読み取りました。これを月単位に換算すると、4月が615万KL、5月が353万KL、合計968万KLとなります。６月以降は調達量と処理量に差はありません。一方で<span style="font-size: 1rem;">「エネルギー白書2026について」では、石油備蓄の放出量についても記述があり、２回の放出指示が出されて合計で1430万KL（50日分）の備蓄原油が放出されたとあります。さらに民間備蓄15日分、産油国協同備蓄6日分計21日分も放出されたとあり、これらも含めた量は、2000万KLほどになると思われますが、先ほどの推測値からするとどうも計算があいません。ここでの要点は、4月5月は原油の調達が大幅に落ち込んだが、備蓄の放出で処理量はほとんど減らなかったという事実です。</span></p><p><img src="https://kantoko.com/images/image-43d0ac7fa0adf1130919b21bdce7dd55.png" alt="" style="font-size: 1rem;" /></p><p>原油調達量が減少した分を備蓄の放出で補い、原油処理量の落ち込みを最低限に抑えたことはわかりましたが、石油製品の価格上昇についても、1.日本は他の国に比べて非常に抑制できていたこと、2.補助金によって170円/L程度の抑えられており、他国に比べて、ガソリンが非常に安価であるという資料が示されています。（下図）</p><p><img src="https://kantoko.com/images/image-936343293faa8bd5368a10cab63c5a29.png" alt="" /></p><p>欧州では300円/L以上、ドイツでは438円/Lという高騰した価格になっているのに比べ、170円という価格は非常に低いのはその通りです。<span style="font-size: 1rem;">補助金の財政措置としては「</span><span style="font-size: 1rem;">3/24に一般会計予備費から7,948億円、9/1</span><span style="font-size: 1rem;">に一般会計中東情勢等対応予備費から6,136</span><span style="font-size: 1rem;">億円の予備費使用をそれぞれ閣議決定」と書かれていますが、実際に使用された金額の記述がありません。この補助金の支出額については、、明日、</span><span style="font-size: 1rem;">別な記事の中でご紹介します。</span></p><p>今日ご紹介する最後の項は「<span style="font-size: 1rem;">原料や製品の調達の不安感などから</span><span style="font-size: 1rem;">流通の目詰まりや供給の偏りが発生」とその対応についてです。これに対しては私は少し見解を異にします。</span><strong><span style="font-size: 1rem;">少なくとも塗料やシンナーに関して実際に発生していたことは、「</span><span style="font-size: 1rem;">流通の目詰まりや供給の偏り」ではなく、「前年の倍以上もの過剰な注文」</span></strong><span style="font-size: 1rem;">です。塗料メーカ―に対する溶剤の供給も４月は大きく前年を下回りました。これも石化製品の供給量から明らかです。こうした中で塗料メーカーは輸入品購入も含めなんとか材料を調達し、前年を上回る量を生産し、前年を上回る量を出荷しています。そしてそれだけでなく在庫も切り崩しています。これは経産省の統計数値からも明らかです。（例えば下記弊ブログ記事）</span></p><p><a href="https://kantoko.com/blog/2026/11/91270/"><span style="font-size: small;">生産動態統計調査および石油統計速報による塗料及び塗料原料供給状況 &#124; かんとこうブログ &#124; 関東塗料工業組合</span></a></p><p>しかしながら<strong>あまりにも注文量が多かったために、すべての注文に応じることはできませんでした</strong>。このため、必要な塗料やシンナーが入手できず、困難な状態に陥った塗装業者が出てしまったことも確かです。これを供給の偏りと言われると塗料製造者としては、辛いところもあります。<strong>目詰まりという言葉には、流通に手持ちの出荷可能量を</strong><strong style="font-size: 1rem;">意図的に</strong><strong style="font-size: 1rem;">流さないというニュアンスが感じられますが、塗料メーカーは出荷できるものはすべて出荷した</strong><span style="font-size: 1rem;">のです。それでも全注文に応じることはできなかったということを是非とも理解していただきたいと思っています。</span></p><p><img src="https://kantoko.com/images/image-57572a9955090ae7cd238efab9587079.png" alt="" /></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91272/">
<title>遅くなりましたが、10月の気温の振り返り</title>
<link>https://kantoko.com/blog/2026/11/91272/</link>
<description>今月は書きたい記事がいろいろあって、定例の前月の気温レビューが遅くなってしまいました。9月は天候不順で、気温も低く久しぶりに最高気温が平年値を下回りましたが、10月はいわば今年の平均的な平年値の上回り方となりました。それでは各地の日毎平均気温と平年値の比較からご覧ください。今年の観測値が平年値の赤いラインを下回るケースが非常に少ないことが、わかっていただけると思います。そして平年値の上回り方は、東日本よりも西日本の方が大きいことも、上段と下段を比較してもらえば視認していただけると思います。気温以外での10月の特記事項としては、各地とも平年値超えの日数が多かったことです。特に西日本では31日中平年値を上回る日数が20日以上記録されました。　2024年5月以降の10都市の日毎平均気温と平年値の差の月平均です。2026年では、1月、6月、9月を除き、平年値から1℃～2℃高い状況となっています。毎回書いていますが、この平年値というのは1991年から2020年までの30年間の平均です。その中間点は2005年ですので、21年前になります。つまり平年値とは21年前の気温と考えることもできるわけで、そこから1℃高いということは100年間では5℃、2℃高いということは100年間で10℃も気温が上がることになります。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-09T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179377064124926000" class="cms-content-parts-sin179377064124933400"><p>今月は書きたい記事がいろいろあって、定例の前月の気温レビューが遅くなってしまいました。9月は天候不順で、気温も低く久しぶりに最高気温が平年値を下回りましたが、10月はいわば今年の平均的な平年値の上回り方となりました。</p><p>それでは各地の日毎平均気温と平年値の比較からご覧ください。</p><p><img src="https://kantoko.com/images/image-26d78620996a8a158380767a3a11f878.png" alt="" /></p><p>今年の観測値が平年値の赤いラインを下回るケースが非常に少ないことが、わかっていただけると思います。</p><p><img src="https://kantoko.com/images/image-ac2d10ae3fe05c905a3462ff9ceca451.png" alt="" /></p><p>そして平年値の上回り方は、東日本よりも西日本の方が大きいことも、上段と下段を比較してもらえば視認していただけると思います。</p><p>気温以外での10月の特記事項としては、各地とも平年値超えの日数が多かったことです。特に西日本では31日中平年値を上回る日数が20日以上記録されました。</p><p>　<img src="https://kantoko.com/images/image-2e7c491f6349ae2ca6df59743079cd12.png" alt="" style="font-size: 1rem;" /></p><p>2024年5月以降の10都市の日毎平均気温と平年値の差の月平均です。2026年では、1月、6月、9月を除き、平年値から1℃～2℃高い状況となっています。毎回書いていますが、この平年値というのは1991年から2020年までの30年間の平均です。その中間点は2005年ですので、21年前になります。つまり平年値とは21年前の気温と考えることもできるわけで、そこから1℃高いということは100年間では5℃、2℃高いということは100年間で10℃も気温が上がることになります。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91274/">
<title>全日本大学駅伝の振り返り・・好走率でも早稲田がダントツ</title>
<link>https://kantoko.com/blog/2026/11/91274/</link>
<description>今週初めに行われた全日本大学駅伝は早稲田大学がスーパールーキー3人の快走もあり、大幅な大会記録更新とともに優勝を飾り、大学駅伝3勘に王手をかけました。優勝した早稲田大学の各選手はすばらしい快走を見せ、箱根駅伝三連覇中の青山大学原監督をして「海外留学生がいれば、実業団チームとでも優勝できるのではないか？」と言わしめたほどの圧倒的勝利でした。私は人後に落ちない駅伝ファンとして、レースの前には、必ずエントリーした選手たちの持ちタイム（トラックレースでの10000メートルなどの自己記録）を見て勝手にレースの展開を予想していますが、なかなかその通りにはなりません。そうしたことから一度、実際の駅伝の区間記録とその選手の持ちタイムの関係について調べてみたいと思っていました。今回は少し時間もあったので、調べてみましたのでご紹介します。どのようなことをしたのか？については、下図で早稲田大学を例にあげて説明します。①まず各区間の記録を書き出して、②それを秒に換算します。③各区間の距離はバラバラですので②を10Kmの通過時間に換算します（単純比例計算です）④エントリー表からそれぞれの選手の持ちタイムを調べ、秒に換算します。これで当日の実際の記録の10000メートル換算値と持ちタイムを比べることができるようになりましたので、当日タイムを持ちタイムで割って、比率をもとめます。これを「好走率」と名付けました。好走率が小さいほど当日頑張ったということになります。ここでいろいろ意見が出てくるものと思われます。当日のタイムを一律に10000メートルに換算してよいのか、とか選手によってはトラックレースのほとんど出場しない選手がいるとか、10000メートルの記録をもっていない選手がいるとか、いちいちごもっともです。ですが、とにかく比較することが目的ですので多少のことは目をつぶってもらいます。10000メートルの記録をもっていない選手の場合には5000メートルの記録を2倍して60秒足すことにしました。区間ごとに距離が違うのであれば、区間ごとに比較すればその区間での傾向はわかるでしょう。とにかく比べてみました。各大学の区間ごとの好走率の推移を下図に示します。さすがに全大学をやるには手間がかかりすぎますので上位8校の成績と持ちタイムから計算しています。これらのグラフでは、縦軸を逆転していますので、上の方が値（好走率）が小さくなっています。またオレンジ線は各区間の8選手の好走率の平均です。このオレンジ線よりも上であれば、その区間の平均よりもよく走ったということになります。優勝した早稲田は、全般的に素晴らしい好走率でした。1区が平均よりも好走率が下になりましたが、これは前半スローペースで進んだためであり、しかたありません。それ以外は各区間で平均好走率を大きく上回りました。特に5区では好走率0.9というとんでもない数字になりましたが、これはこの区間を走った鈴木琉胤選手の持ちタイムが30分40秒という実力から見ると大変に遅いものであったためです。また、早稲田は3人のスーパールーキーが素晴らしい走りを見せましたが、この3人はいずれも10000メートルの記録がなく、5000メートルの記録から換算したものです。この換算値が遅すぎるタイムではないかと思われるかもしれませんが、換算タイムは本田選手28分4秒、増子選手27分40秒、新妻選手28分10秒でしたので、決して遅すぎることはないと思っています。いずれにしても早稲田は、持ちタイムを上回る快走が続き、8人に平均好走率が0.993と1.0を切ってしまいました。つまり持ちタイムを上回るペースで10より長い距離を走ったことになります。区間距離は1区以外は10Kmよりも長いので普通はありえない事態ですが、それほど早稲田の快走は見事だったと思います。早稲田に比べると、2位の國學院、3位の創価、4位の青山学院は、各区間とも好走率がほぼ区間平均に近いところでまとめています。青山学院の3区の好走率が際立ったよいように見えますが、これも3区を走った松田選手の持ちタイムが30分30秒ととても遅いタイムであったことが理由です。5位の中央は、この中で最も好走率がよくなかった大学となりました。2区以降はいずれも好走率が区間平均を下回っています。後述しますが、中央は平均持ちタイムが最もよいチームであったのですが、実力を十分に発揮できることができなかったと言えるかもしれません。駒澤、大東文化、帝京もほぼ好走率は区間平均周辺でした。好走率についてまとめると、早稲田がとびぬけて良く、中央がいまいちであった以外はそれほど大きな差はなかったように思われます。下右図の各大学平均好走率のグラフをご覧ください。となると、持ちタイムの優劣が気になります。これはエントリーのデータから簡単に計算でます。下左図をご覧ください。中央がダントツによく、國學院が2番、創価が3番、早稲田が4番、駒澤が5番、帝京が6番、青山学院が7番、大東文化が8番となりました。この持ちタイムと好走率を掛けたものが、当日記録の換算タイムとなります。実際のレースでは5位と6位が同タイム、6位と7位が3秒差、7位と8位が29秒差といずれも接戦でしたので、換算タイムの順番は実際にゴールした順番とは少し違うところがあります。持ちタイムに関しては、5000Mの記録をどう10000Mに換算するかについて議論のあるところでしょうが、多少早めに見積もったところで、早稲田の好走率の素晴らしさは変わりません。当日タイムの10Kmの換算値で2位以下を20秒近く引き離しています。素晴らしいレースでした。学生駅伝も残るは箱根だけになりました。箱根はしかし、距離が倍になります。10000メートルとハーフマラソンでは別な競技と考えた方がよいと思っています。全日本から2カ月、各校がここからどこまで力をつけてくるのか楽しみにしに、箱根を待ちたいと思っています。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-07T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
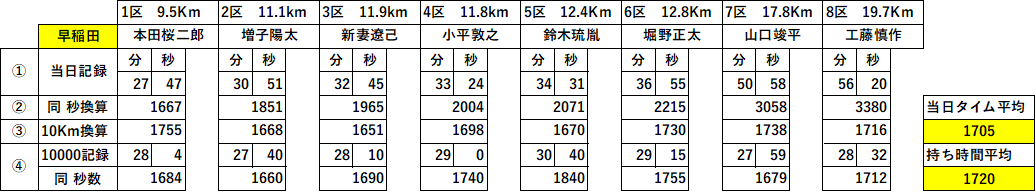
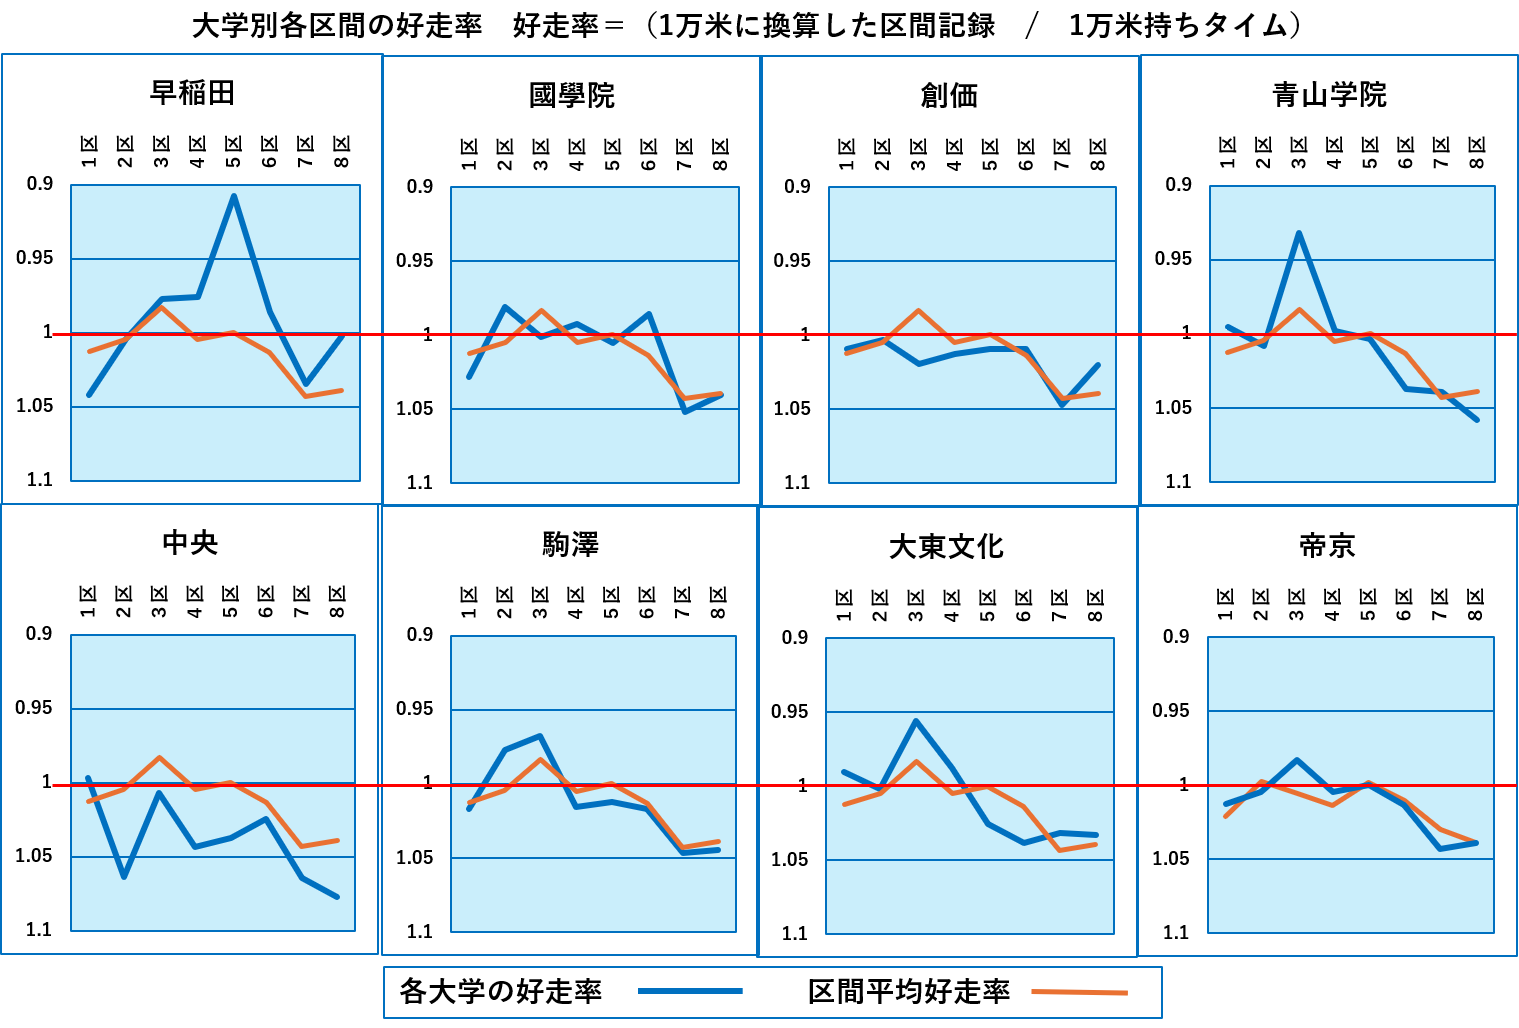
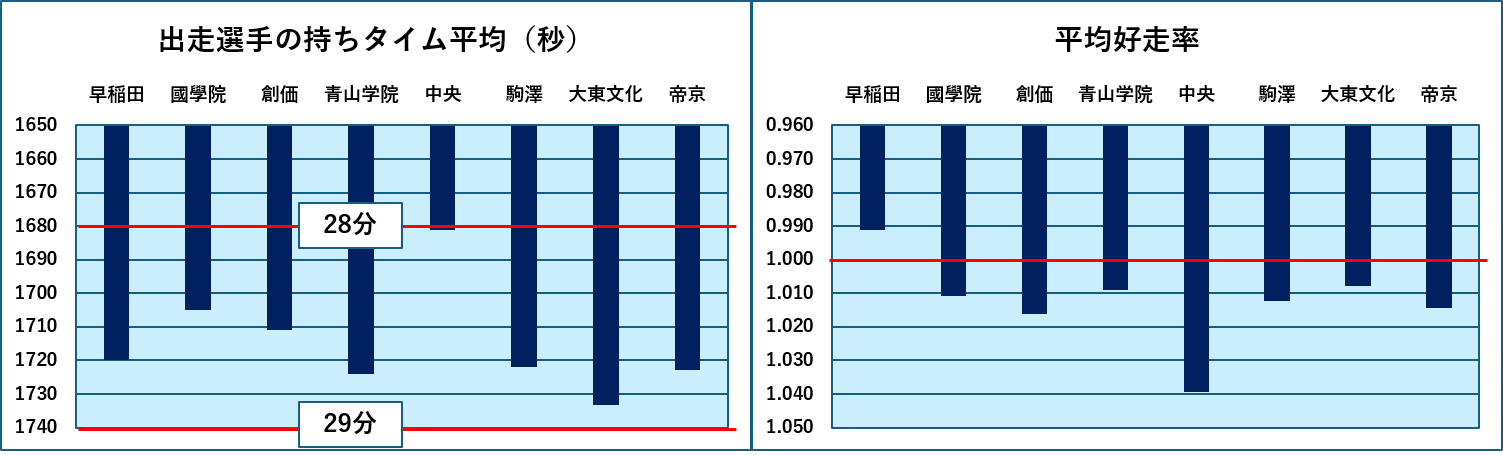
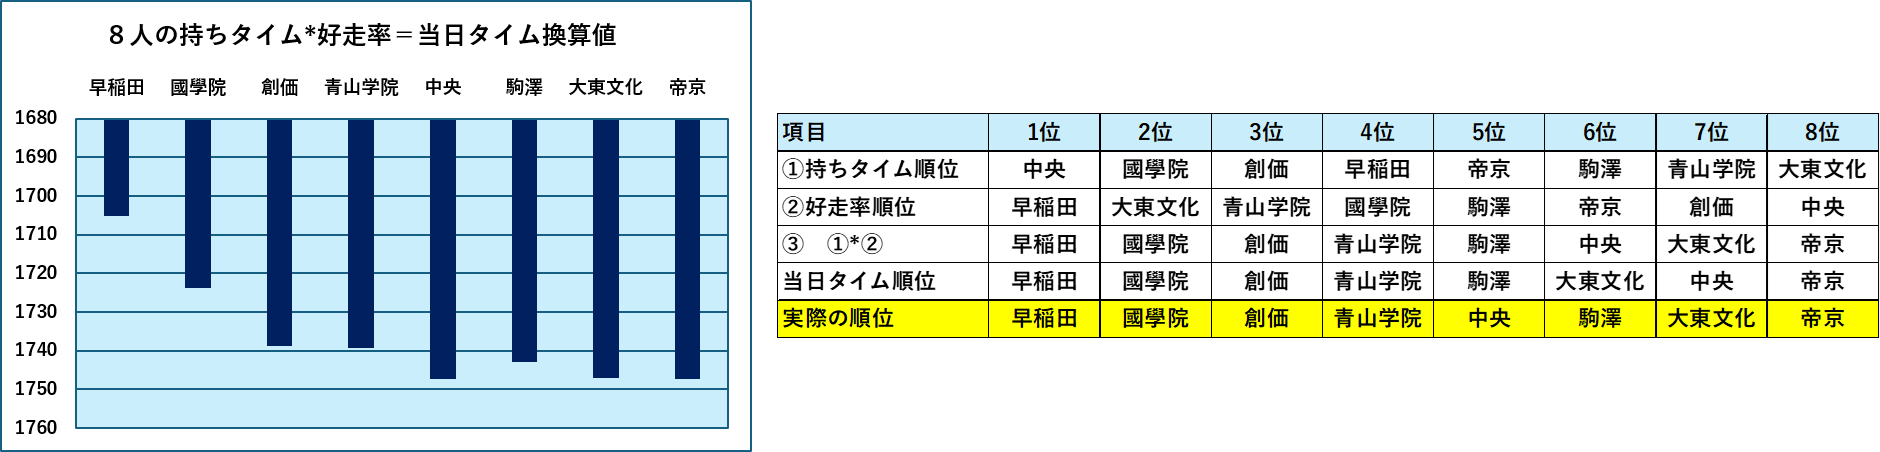
<div id="cms-editor-minieditor-sin179392673649544900" class="cms-content-parts-sin179392673649553000"><p>今週初めに行われた全日本大学駅伝は早稲田大学がスーパールーキー3人の快走もあり、大幅な大会記録更新とともに優勝を飾り、大学駅伝3勘に王手をかけました。優勝した早稲田大学の各選手はすばらしい快走を見せ、箱根駅伝三連覇中の青山大学原監督をして「海外留学生がいれば、実業団チームとでも優勝できるのではないか？」と言わしめたほどの圧倒的勝利でした。</p><p>私は人後に落ちない駅伝ファンとして、レースの前には、必ずエントリーした選手たちの持ちタイム（トラックレースでの10000メートルなどの自己記録）を見て勝手にレースの展開を予想していますが、なかなかその通りにはなりません。そうしたことから一度、実際の駅伝の区間記録とその選手の持ちタイムの関係について調べてみたいと思っていました。今回は少し時間もあったので、調べてみましたのでご紹介します。</p><p>どのようなことをしたのか？については、下図で早稲田大学を例にあげて説明します。</p><p>①まず各区間の記録を書き出して、②それを秒に換算します。③各区間の距離はバラバラですので②を10Kmの通過時間に換算します（単純比例計算です）④エントリー表からそれぞれの選手の持ちタイムを調べ、秒に換算します。</p><p><img src="https://kantoko.com/images/image-0378f7e0c4fe5137ff1a67a8b6da4c73.png" alt="" /></p><p>これで当日の実際の記録の10000メートル換算値と持ちタイムを比べることができるようになりましたので、当日タイムを持ちタイムで割って、比率をもとめます。これを「好走率」と名付けました。好走率が小さいほど当日頑張ったということになります。</p><p>ここでいろいろ意見が出てくるものと思われます。当日のタイムを一律に10000メートルに換算してよいのか、とか選手によってはトラックレースのほとんど出場しない選手がいるとか、10000メートルの記録をもっていない選手がいるとか、いちいちごもっともです。ですが、とにかく比較することが目的ですので多少のことは目をつぶってもらいます。10000メートルの記録をもっていない選手の場合には5000メートルの記録を2倍して60秒足すことにしました。区間ごとに距離が違うのであれば、区間ごとに比較すればその区間での傾向はわかるでしょう。とにかく比べてみました。各大学の区間ごとの好走率の推移を下図に示します。さすがに全大学をやるには手間がかかりすぎますので上位8校の成績と持ちタイムから計算しています。</p><p><img src="https://kantoko.com/images/image-5078ca6f0b93979073cf2b8e4e4b3883.png" alt="" /></p><p>これらのグラフでは、縦軸を逆転していますので、上の方が値（好走率）が小さくなっています。またオレンジ線は各区間の8選手の好走率の平均です。このオレンジ線よりも上であれば、その区間の平均よりもよく走ったということになります。</p><p>優勝した早稲田は、全般的に素晴らしい好走率でした。1区が平均よりも好走率が下になりましたが、これは前半スローペースで進んだためであり、しかたありません。それ以外は各区間で平均好走率を大きく上回りました。特に5区では好走率0.9というとんでもない数字になりましたが、これはこの区間を走った鈴木琉胤選手の持ちタイムが30分40秒という実力から見ると大変に遅いものであったためです。また、早稲田は3人のスーパールーキーが素晴らしい走りを見せましたが、この3人はいずれも10000メートルの記録がなく、5000メートルの記録から換算したものです。この換算値が遅すぎるタイムではないかと思われるかもしれませんが、換算タイムは本田選手28分4秒、増子選手27分40秒、新妻選手28分10秒でしたので、決して遅すぎることはないと思っています。いずれにしても早稲田は、持ちタイムを上回る快走が続き、8人に平均好走率が0.993と1.0を切ってしまいました。つまり持ちタイムを上回るペースで10より長い距離を走ったことになります。区間距離は1区以外は10Kmよりも長いので普通はありえない事態ですが、それほど早稲田の快走は見事だったと思います。</p><p>早稲田に比べると、2位の國學院、3位の創価、4位の青山学院は、各区間とも好走率がほぼ区間平均に近いところでまとめています。青山学院の3区の好走率が際立ったよいように見えますが、これも3区を走った松田選手の持ちタイムが30分30秒ととても遅いタイムであったことが理由です。</p><p>5位の中央は、この中で最も好走率がよくなかった大学となりました。2区以降はいずれも好走率が区間平均を下回っています。後述しますが、中央は平均持ちタイムが最もよいチームであったのですが、実力を十分に発揮できることができなかったと言えるかもしれません。駒澤、大東文化、帝京もほぼ好走率は区間平均周辺でした。</p><p>好走率についてまとめると、早稲田がとびぬけて良く、中央がいまいちであった以外はそれほど大きな差はなかったように思われます。下右図の各大学平均好走率のグラフをご覧ください。</p><p>となると、持ちタイムの優劣が気になります。これはエントリーのデータから簡単に計算でます。下左図をご覧ください。中央がダントツによく、國學院が2番、創価が3番、早稲田が4番、駒澤が5番、帝京が6番、青山学院が7番、大東文化が8番となりました。</p><p><img src="https://kantoko.com/images/image-70c710a776d08905b01619f2cfa0c885.png" alt="" /></p><p>この持ちタイムと好走率を掛けたものが、当日記録の換算タイムとなります。実際のレースでは5位と6位が同タイム、6位と7位が3秒差、7位と8位が29秒差といずれも接戦でしたので、換算タイムの順番は実際にゴールした順番とは少し違うところがあります。</p><p><img src="https://kantoko.com/images/image-fd59e7349595e1bbc602d4921d8471ea.png" alt="" /></p><p>持ちタイムに関しては、5000Mの記録をどう10000Mに換算するかについて議論のあるところでしょうが、多少早めに見積もったところで、早稲田の好走率の素晴らしさは変わりません。当日タイムの10Kmの換算値で2位以下を20秒近く引き離しています。素晴らしいレースでした。</p><p>学生駅伝も残るは箱根だけになりました。箱根はしかし、距離が倍になります。10000メートルとハーフマラソンでは別な競技と考えた方がよいと思っています。全日本から2カ月、各校がここからどこまで力をつけてくるのか楽しみにしに、箱根を待ちたいと思っています。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91273/">
<title>世界のTOP3の2026年第3四半期決算</title>
<link>https://kantoko.com/blog/2026/11/91273/</link>
<description>日本企業ではそろそろ令和8年度上期決算（4～9月）が発表になりますが、海外では2026年第3四半期決算がすでに発表になっています。世界のTOP3塗料会社の決算をご紹介します。 Sherwin Williamsの第3四半期決算です。&#160; &#160; &#160; &#160;&#160;PowerPoint Presentation 第3四半期は増収増益にはなりましたが、調整後のEBITDA比率ではいずれの部門も前年を下回りました。第1～3四半期の累計についても同様な傾向にあります。需要分野別の前年同期比については、前年比マイナスはDIYのみであり、総じて悪くありません。 続いてPPGです。3Q 2026 PPG Earnings Presentation こちらは、工業用部門がやや苦戦しているものの、建築、航空、自動車補修、船舶重防、工業、包装は前年越えであり、前年を下回ったのは自動車新車と路面標示だけでした。全社としては、増収増益で、調整後のEBITDA比率も前年を超えています。 最後はAkzonobelです。　　Investor update Q3 2026 こちらは第3四半期はあまり堅調ではありません。全体としても増収ながら調整後EBITDAでは前年比マイナスとなりました。第3四半期の需要分野別でも、前年超えは建築の東南アジアだけで、あとは自動車がわずかにプラスだけという状態でした。 何があっても盤石であったSherwin Williamsのペイント店グループ（北南米4000店の直営店を展開する同社の基幹ビジネス）でも部門利益率は前年を下回りました。なかなか世界の塗料会社も難しい状況のようです。</description>
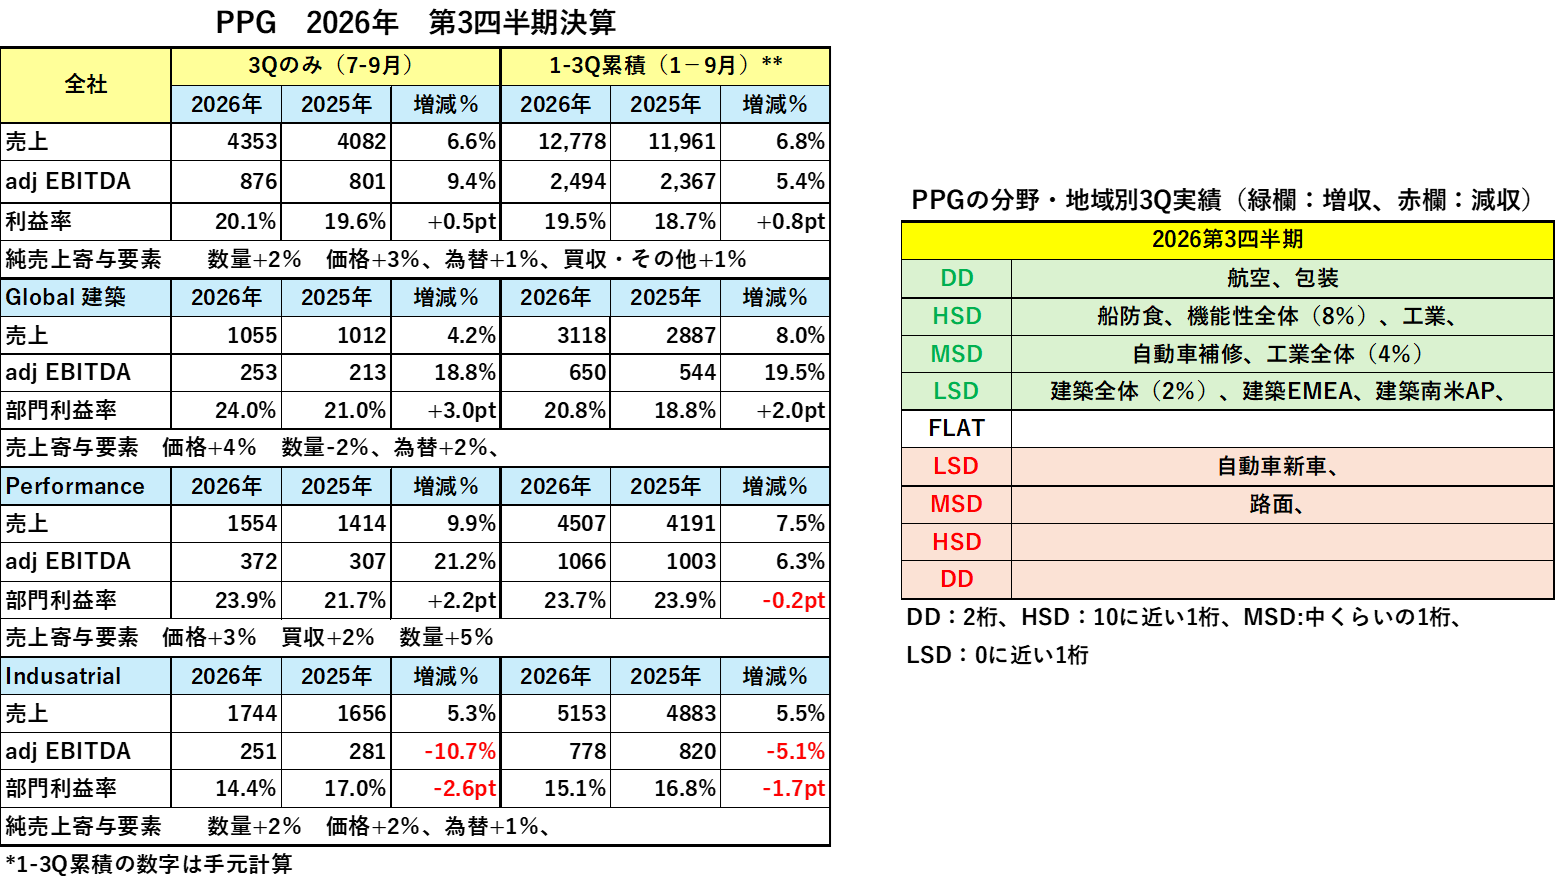
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-06T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
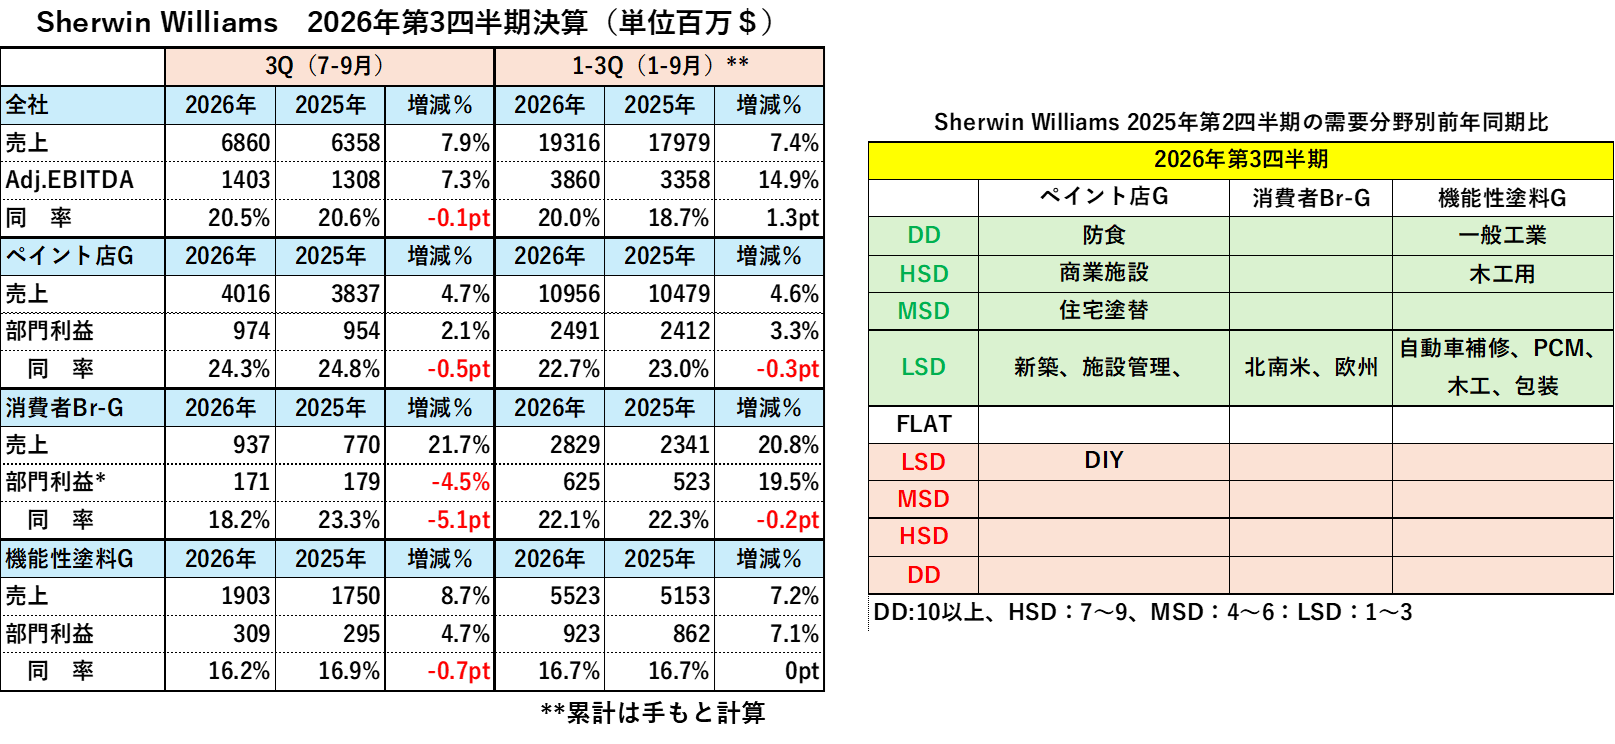
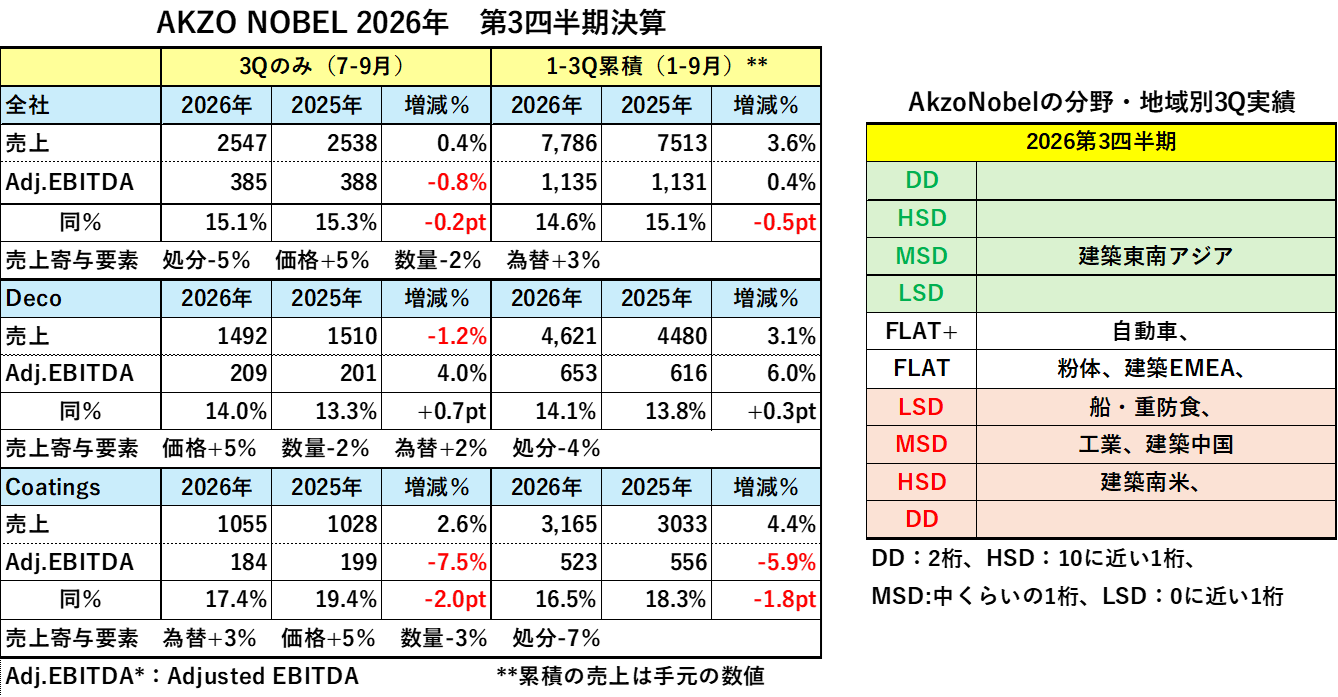
<div id="cms-editor-minieditor-sin179384111948107200" class="cms-content-parts-sin179384111948115400"><p>日本企業ではそろそろ令和8年度上期決算（4～9月）が発表になりますが、海外では2026年第3四半期決算がすでに発表になっています。世界のTOP3塗料会社の決算をご紹介します。</p> <p>Sherwin Williamsの第3四半期決算です。&#160; &#160; &#160; &#160;&#160;<a href="https://s2.q4cdn.com/918177852/files/doc_financials/2026/q3/SHW3Q2026EarningsSlides_v5FINAL.pdf?_gl=1*1ozhq4x*_ga*MTI2MjMyNjUzOS4xNzkzODQyMDU5*_ga_CZSPHYK1BT*czE3OTM4NDIwNzkkbzEkZzAkdDE3OTM4NDIwNzkkajYwJGwwJGgw" style="font-family: 游ゴシック; font-size: 18pt; background-color: rgb(255, 255, 255);"><span style="font-size: small;">PowerPoint Presentation</span></a></p> <p><img src="https://kantoko.com/images/image-996ceff9ebd553bd766f19975b333569.png" alt="" />第3四半期は増収増益にはなりましたが、調整後のEBITDA比率ではいずれの部門も前年を下回りました。第1～3四半期の累計についても同様な傾向にあります。需要分野別の前年同期比については、前年比マイナスはDIYのみであり、総じて悪くありません。</p> <p>続いてPPGです。<a href="https://s25.q4cdn.com/953898558/files/content_files/3Q-2026-PPG-Earnings-Presentation.pdf" style="font-family: 游ゴシック; font-size: 14pt; background-color: rgb(255, 255, 255);"><span style="font-size: small;">3Q 2026 PPG Earnings Presentation</span></a></p> <p><img src="https://kantoko.com/images/image-f34cc173ba4deb25bfbd5dd2b33dac6f.png" alt="" /></p> <p>こちらは、工業用部門がやや苦戦しているものの、建築、航空、自動車補修、船舶重防、工業、包装は前年越えであり、前年を下回ったのは自動車新車と路面標示だけでした。全社としては、増収増益で、調整後のEBITDA比率も前年を超えています。</p> <p>最後はAkzonobelです。　　<a href="https://www.akzonobel.com/content/dam/akzonobel-corporate/global/en/investor-relations-images/result-center/reports---presentation/2026/investor-update-q3-2026-akzonobel.pdf" style="font-family: 游ゴシック; font-size: 18pt; background-color: rgb(255, 255, 255);"><span style="font-size: small;">Investor update Q3 2026</span></a></p> <p><img src="https://kantoko.com/images/image-a3674cd6c5d369e7581b78cca21097b7.png" width="750" height="391" alt="" /></p> <p>こちらは第3四半期はあまり堅調ではありません。全体としても増収ながら調整後EBITDAでは前年比マイナスとなりました。第3四半期の需要分野別でも、前年超えは建築の東南アジアだけで、あとは自動車がわずかにプラスだけという状態でした。</p> <p>何があっても盤石であったSherwin Williamsのペイント店グループ（北南米4000店の直営店を展開する同社の基幹ビジネス）でも部門利益率は前年を下回りました。なかなか世界の塗料会社も難しい状況のようです。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91267/">
<title>金属を含まない金属光沢材料について　その2</title>
<link>https://kantoko.com/blog/2026/11/91267/</link>
<description>昨日の続きです。文献に書かれていたメトキシチオフェン重合体が形成する膜の構造はなかなか興味深いものでした。下の文献が最も詳しく膜の構造を解析しているように思われましたので、ここからその内容をご紹介していきます。https://www.jstage.jst.go.jp/article/isj/60/5/60_497/_pdf/-char/ja&#160; &#160;まず、メトキシチオフェン重合体の構造についてですが、以下のような平面体構造をしており、長い共役二重結合が存在します。この長い共役二重結合がが金色を発色する機能の理由です。　　　金属色発色については、反射スペクトルのデータ（下図a）がありました。400nm～700nmの可視光領域では、反射光は黄色、オレンジ、赤が中心であり、この反射光の波長分布が金色に合致します。もう少し紫外線領域のスペクトルがわかると紫外線吸収の有無から耐候性の良否が推測できるかもしれないのですが、下図aでは紫外線領域の吸収がありそう（紫外線の反射が少ない）であることが少し気になります。さらにX線回折スペクトル（下図c）を解析すると、下図ｄのようにエッジオン構造（被塗面に対し、メトキシチオフェン重合体の平面構造が縦に配列）で接触し、かつそれぞれが重なり合う（スタッキング）構造になっていることがわかります。そしてこの構造こそが金属光沢の所以であるとしています。　　　またこのメトキシチオフェン重合体の溶液中の挙動についても興味のあることが書かれていました。非水系溶液中のチオフェン重合体の可視光～近赤外スペクトルを調べると調製後、21時間まではスペクトルに大きな差がありません（下図a：0～21時間まで）が、それ以降は時間の経過とともに変化していきます。（下図ｂ：1日～27日経過）何が起きているかということですが、調製後からチオフェン重合体のスタッキングによる2量体化が始まります。スタッキングとは平面どうしがピッタリと重なりあうことを意味します。これはチオフェンの二重結合の&#960;軌道の電子の共有によるものであり、二量体化物は&#960;－ダイマーと呼ばれます。そして1日経過後はこの&#960;-ダイマー同士がさらにスタッキングを起こしていきます。（下図Fig.5）しかしながら、この&#960;-ダイマーのスタッキング物は、超音波分散により&#960;－ダイマ－に戻りますので、&#960;－ダイマーに比べると緩やかな結合力であることがわかります。こうした挙動によって、塗液調整後の経過時間によって塗布後に形成される塗膜の金属光沢が影響をうけることも確認されており、1日経過後が最も高い反射率を示したとされています。すなわちすべてが&#960;-ダイマーとなっている1日後が最大の金属調反射を示すと考えられるのです。以上が非水系でのメトキシチオフェン重合体についての知見です。非水系ではニトロメタンやアセトニトリルなどが用いられるため作業者や環境への影響を配慮し水系化が検討され、無水塩化鉄（Ⅲ）または塩化鉄六水和物を用いて重合することで塩素イオンまたは塩素イオンと塩化鉄イオンがドーピングされた水溶性メトキシチオフェン重合体が合成されています。これらから成膜された膜1～3の正反射スペクトルとL,a.b値（色を規定するための表色系座標、Lは明度、aは赤み～緑みの度合い、ｂは青み～黄みの度合いを表わす）を金と銅の金属蒸着膜と比較して示します。重合体１と２は水系、重合体３は非水系です。分子量については、重合体1と3がほぼ同じでピーク分子量が1140、重合体２はこれらよりも大きくで1760です。　分子量から計算すると重合体1と3の重合度は約10、重合体2の重合度は約15となります。可視光を吸収するに十分な共役二重結合が存在していることが推定されるとともに、重合体2の反射光においては、重合体１と3によりも青よりも波長が長い緑成分も吸収されるため緑色を含む金よりも銅に近い色調になっていると推測でき、事実色調の測定結果はその通りになっています。（図10ｃ参照、色座標上で膜1と3は金に、膜2は銅にそれぞれ近い位置にあります）また、反射光の強さでは、膜2が最も高くなっています（上の図10a）が、この理由については、ｘ線回折測定により明らかになっています。図12aおよびｃにおいて、膜1と膜2の２&#920;はほぼ8&#176;付近にのみ現れており、これはメトキシチオフェン重合体が基材に対して重合体側面のエッジ部分で接触していることを示しています。これに対し膜3は2&#920;が8&#176;のピークが小さくエッジ部で接続している重合体が少ないことを表わしています。そしてこの重合体の配向性が反射光の強度と相関していると述べています。すなわち、金属調光沢が強調された膜を形成させるためには、最初の方で述べたように、図3ｂのようなエッジオン構造でなければならないということです。このエッジオン構造であれば、膜中に入射された光は、この図では垂直上方にしか抜けることができず、すべての反射光が同一方向に返っていき、強い金属調反射光となります。また膜1と膜3の差異については、膜形成時の乾燥性の差が膜構造に影響を与えていると説明されています。膜３の成膜時に使用された溶媒がニトロメタンでありわずか10分で成膜したのに対し、膜1および膜2では溶媒が水であるため、乾燥までに10時間を要し、このためこの長い乾燥時間中にエッジオン構造が独占的に形成されたと説明されています。この報文には、まだほかにも有用なメトキシチオフェン重合体に関する事項が詳述されており、塗料屋にとって大変興味深い材料であることは間違いありません。耐候性など未知の点はありますが、被塗物も選ばずに有機物で金属調加飾ができる材料としてそのポテンシャルは高いのではないかと思います。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-05T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
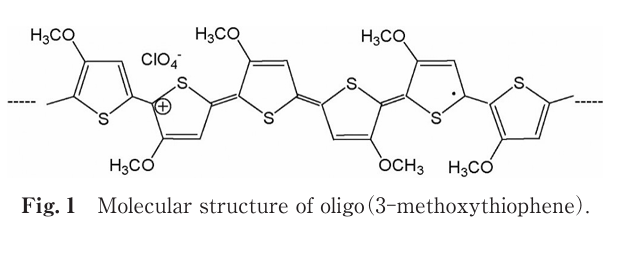
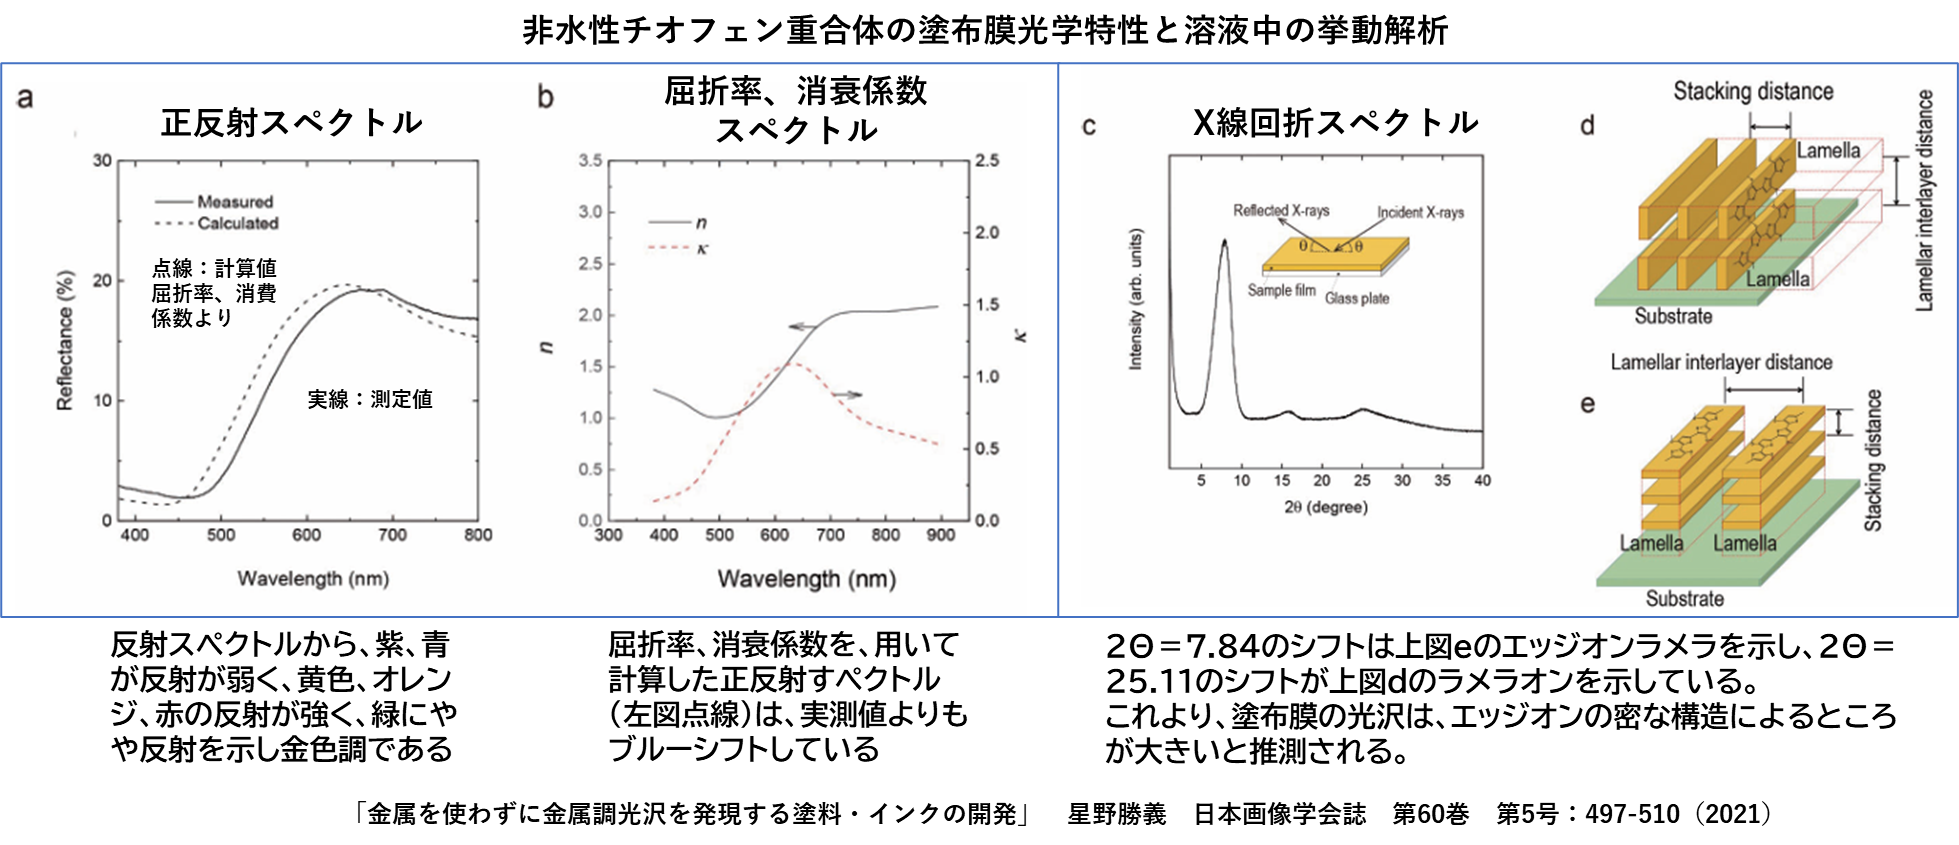
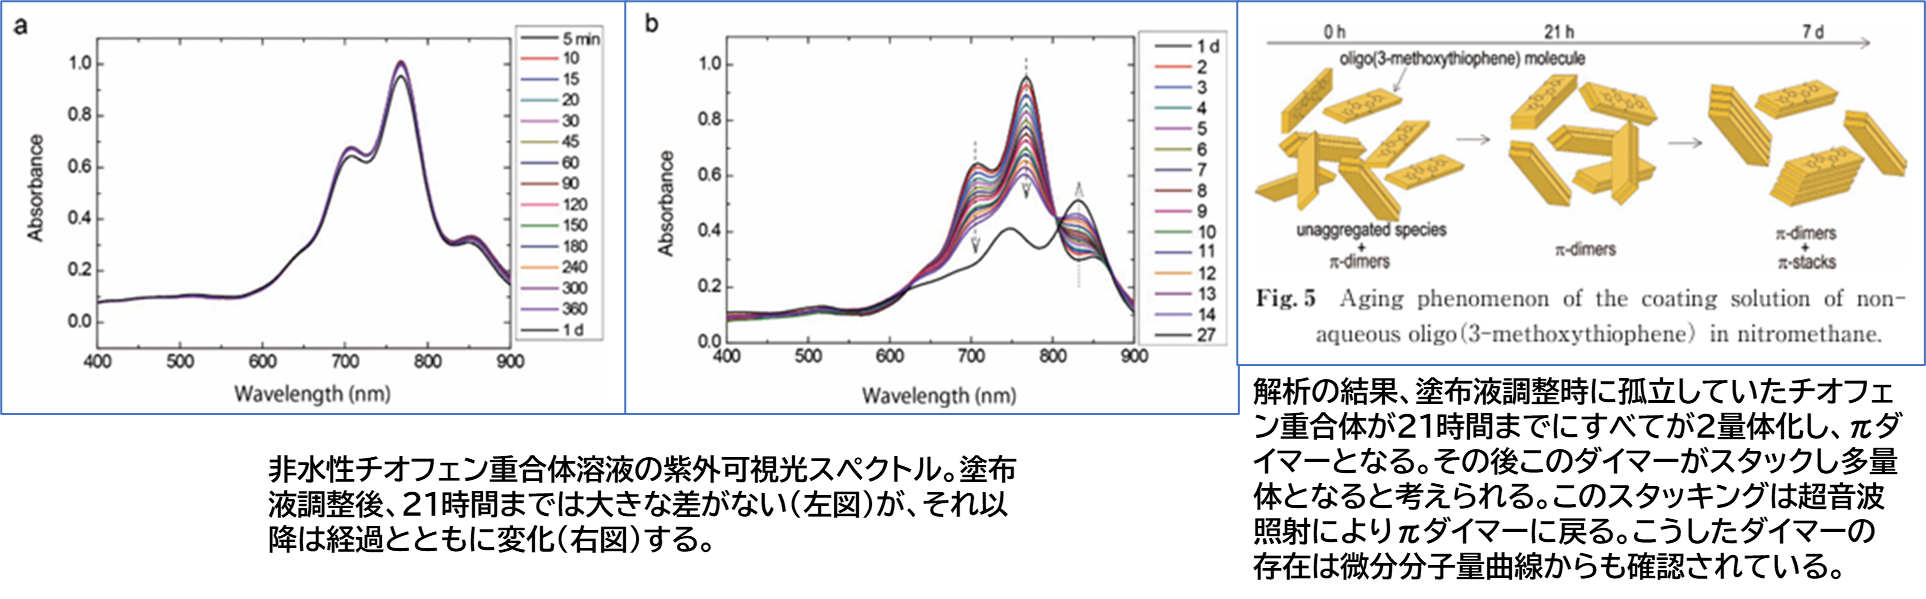
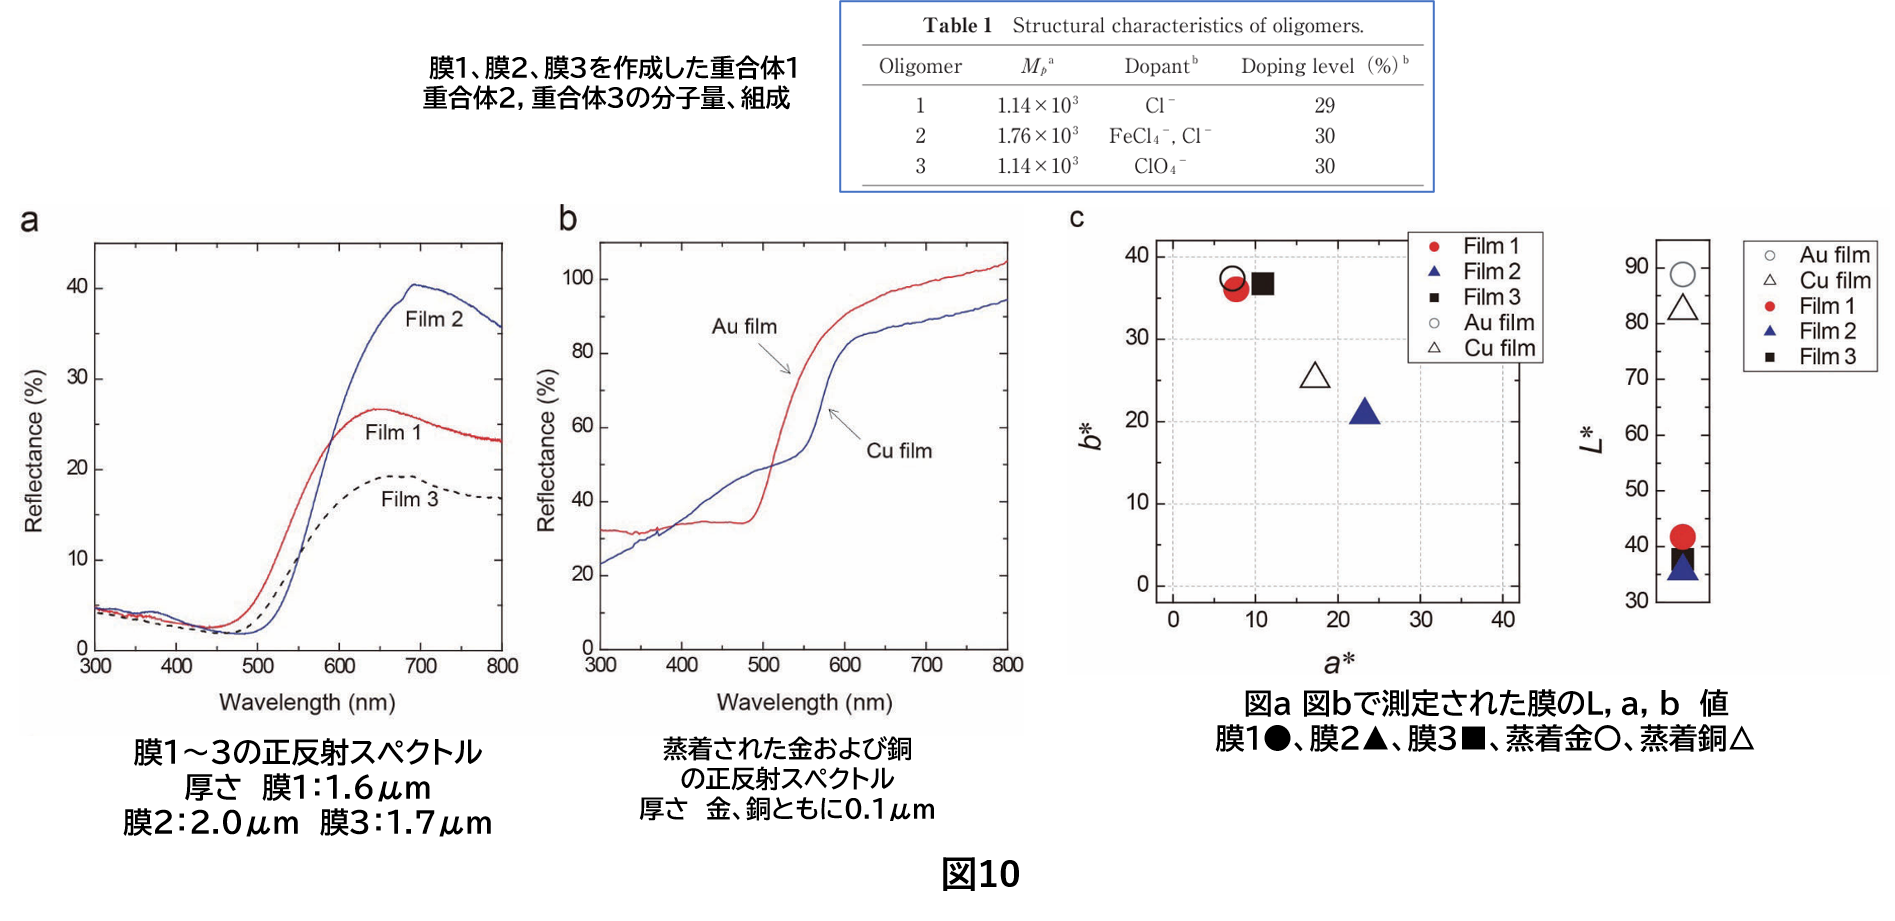
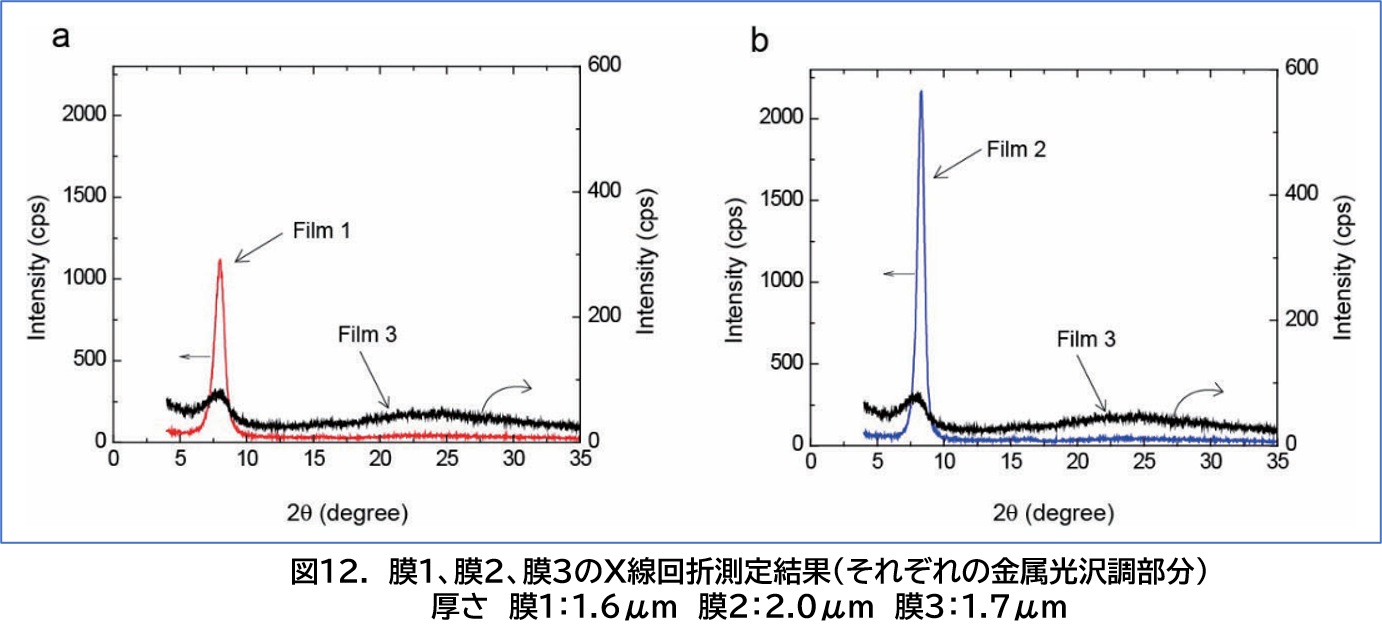
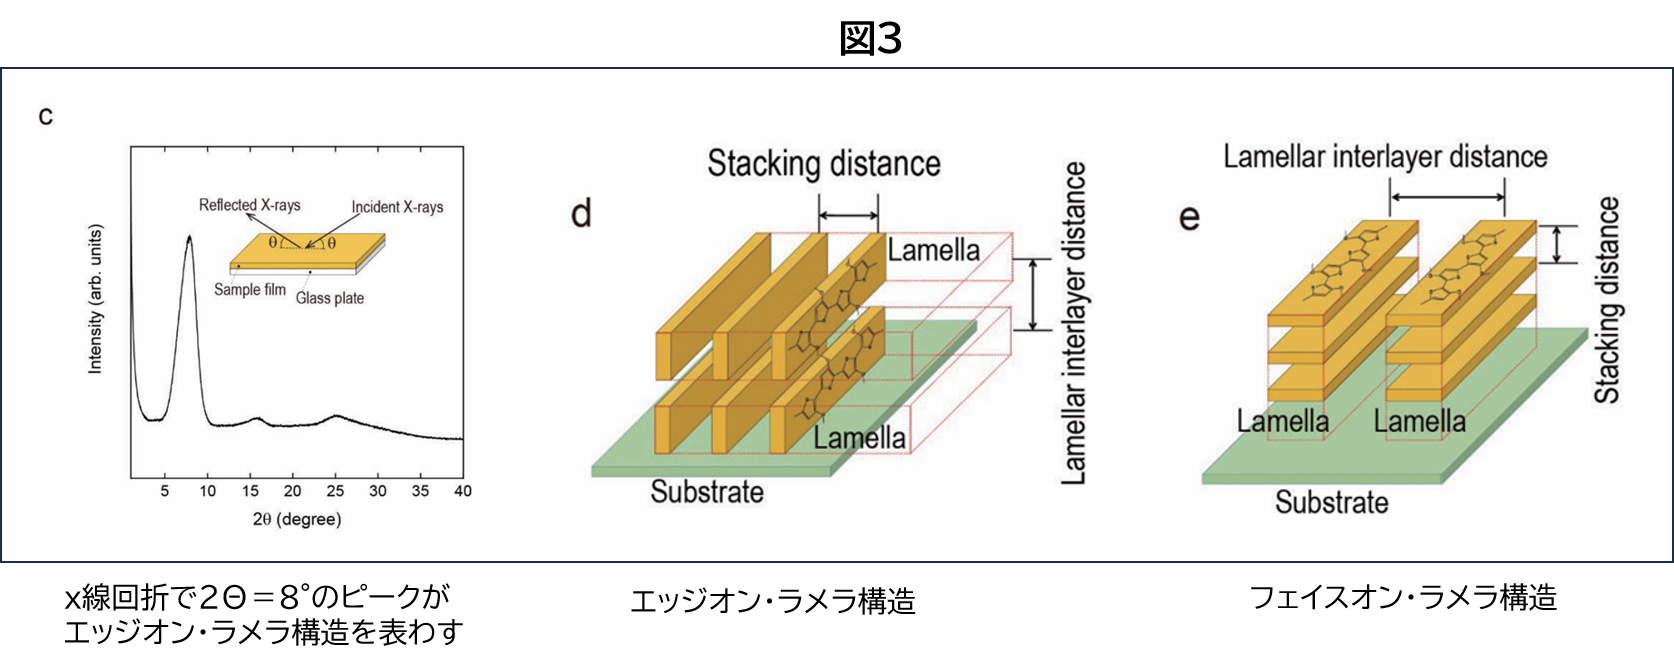
<div id="cms-editor-minieditor-sin179325214062971800" class="cms-content-parts-sin179325214062978800"><p>昨日の続きです。文献に書かれていたメトキシチオフェン重合体が形成する膜の構造はなかなか興味深いものでした。下の文献が最も詳しく膜の構造を解析しているように思われましたので、ここからその内容をご紹介していきます。</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.jstage.jst.go.jp/article/isj/60/5/60_497/_pdf/-char/ja">https://www.jstage.jst.go.jp/article/isj/60/5/60_497/_pdf/-char/ja</a></span></span></p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">&#160; &#160;</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">まず、メトキシチオフェン重合体の構造についてですが、以下のような平面体構造をしており、長い共役二重結合が存在します。この長い共役二重結合がが金色を発色する機能の理由です。</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal; text-align: center;"><img src="https://kantoko.com/images/image-c08308a01b7a8e3e91273a1060b0b0df.png" width="500" height="205" alt="" /></p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">金属色発色については、反射スペクトルのデータ（下図a）がありました。400nm～700nmの可視光領域では、反射光は黄色、オレンジ、赤が中心であり、この反射光の波長分布が金色に合致します。もう少し紫外線領域のスペクトルがわかると紫外線吸収の有無から耐候性の良否が推測できるかもしれないのですが、下図aでは紫外線領域の吸収がありそう（紫外線の反射が少ない）であることが少し気になります。</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">さらにX線回折スペクトル（下図c）を解析すると、下図ｄのようにエッジオン構造（被塗面に対し、メトキシチオフェン重合体の平面構造が縦に配列）で接触し、かつそれぞれが重なり合う（スタッキング）構造になっていることがわかります。そしてこの構造こそが金属光沢の所以であるとしています。</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><img src="https://kantoko.com/images/image-73716d9fdb62da2175821d51441a6838.png" alt="" /></p><p></p><p>またこの<span style="font-size: 1rem;">メトキシチオフェン重合体の溶液中の挙動についても興味のあることが書かれていました。非水系溶液中のチオフェン重合体の可視光～近赤外スペクトルを調べると調製後、21時間まではスペクトルに大きな差がありません（下図a：0～21時間まで）が、それ以降は時間の経過とともに変化していきます。（下図ｂ：1日～27日経過）</span></p><p>何が起きているかということですが、調製後からチオフェン重合体のスタッキングによる2量体化が始まります。スタッキングとは平面どうしがピッタリと重なりあうことを意味します。これはチオフェンの二重結合の&#960;軌道の電子の共有によるものであり、二量体化物は&#960;－ダイマーと呼ばれます。そして1日経過後はこの&#960;-ダイマー同士がさらにスタッキングを起こしていきます。（下図Fig.5）しかしながら、この&#960;-ダイマーのスタッキング物は、超音波分散により&#960;－ダイマ－に戻りますので、&#960;－ダイマーに比べると緩やかな結合力であることがわかります。</p><p><img src="https://kantoko.com/images/image-de6dd4a2afb800d80aa019755c88c5f6.png" alt="" /></p><p>こうした挙動によって、塗液調整後の経過時間によって塗布後に形成される塗膜の金属光沢が影響をうけることも確認されており、1日経過後が最も高い反射率を示したとされています。すなわちすべてが&#960;-ダイマーとなっている1日後が最大の金属調反射を示すと考えられるのです。</p><p>以上が非水系でのメトキシチオフェン重合体についての知見です。非水系ではニトロメタンやアセトニトリルなどが用いられるため作業者や環境への影響を配慮し水系化が検討され、無水塩化鉄（Ⅲ）または塩化鉄六水和物を用いて重合することで塩素イオンまたは塩素イオンと塩化鉄イオンがドーピングされた水溶性メトキシチオフェン重合体が合成されています。これらから成膜された膜1～3の正反射スペクトルとL,a.b値（色を規定するための表色系座標、Lは明度、aは赤み～緑みの度合い、ｂは青み～黄みの度合いを表わす）を金と銅の金属蒸着膜と比較して示します。</p><p>重合体１と２は水系、重合体３は非水系です。分子量については、重合体1と3がほぼ同じでピーク分子量が1140、重合体２はこれらよりも大きくで1760です。　分子量から計算すると重合体1と3の重合度は約10、重合体2の重合度は約15となります。可視光を吸収するに十分な共役二重結合が存在していることが推定されるとともに、重合体2の反射光においては、重合体１と3によりも青よりも波長が長い緑成分も吸収されるため緑色を含む金よりも銅に近い色調になっていると推測でき、事実色調の測定結果はその通りになっています。（図10ｃ参照、色座標上で膜1と3は金に、膜2は銅にそれぞれ近い位置にあります）</p><p><img src="https://kantoko.com/images/image-bbf12d223a36812e72154140851fc203.png" alt="" /></p><p></p><p>また、反射光の強さでは、膜2が最も高くなっています（上の図10a）が、この理由については、ｘ線回折測定により明らかになっています。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-55971820775e080687df2d008e26e4f4.png" width="700" height="324" alt="" /></p><p style="text-align: left;">図12aおよびｃにおいて、膜1と膜2の２&#920;はほぼ8&#176;付近にのみ現れており、これはメトキシチオフェン重合体が基材に対して重合体側面のエッジ部分で接触していることを示しています。これに対し膜3は2&#920;が8&#176;のピークが小さくエッジ部で接続している重合体が少ないことを表わしています。そしてこの重合体の配向性が反射光の強度と相関していると述べています。すなわち、金属調光沢が強調された膜を形成させるためには、最初の方で述べたように、図3ｂのようなエッジオン構造でなければならないということです。このエッジオン構造であれば、膜中に入射された光は、この図では垂直上方にしか抜けることができず、すべての反射光が同一方向に返っていき、強い金属調反射光となります。</p><p style="text-align: left;"><img src="https://kantoko.com/images/image-c4b50ae364a6ca94e002e778207385be.png" alt="" /></p><p style="text-align: left;">また膜1と膜3の差異については、膜形成時の乾燥性の差が膜構造に影響を与えていると説明されています。膜３の成膜時に使用された溶媒がニトロメタンでありわずか10分で成膜したのに対し、膜1および膜2では溶媒が水であるため、乾燥までに10時間を要し、このためこの長い乾燥時間中にエッジオン構造が独占的に形成されたと説明されています。</p><p>この報文には、まだほかにも有用なメトキシチオフェン重合体に関する事項が詳述されており、塗料屋にとって大変興味深い材料であることは間違いありません。耐候性など未知の点はありますが、被塗物も選ばずに有機物で金属調加飾ができる材料としてそのポテンシャルは高いのではないかと思います。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91266/">
<title>金属を含まない金属光沢材料について　その1</title>
<link>https://kantoko.com/blog/2026/11/91266/</link>
<description>10月27日付けの「塗料報知」の一面に今日の掲題「金属を含まない金属光沢材料」が載っていました。かなり詳しい説明が書いてありましたので、概要はそちらにお任せするとして、本ブログではもう少し材料そのものについての情報をご紹介したいと思います。最初は、最初にこの研究を手がけておられた千葉大学の星野先生の研究について千葉大学が研究紹介としてリリースした資料から、この「金属を含まない金属光沢材料」を理解するのに適した4枚の写真からご紹介します。https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf　　　左上から、本ものの金（左）とガラスに塗装した金色調塗膜（右）、右上がPETフィルムに塗装した金色調塗膜、左下が塗布液の外観、濃青色の液が塗布により金色の膜になります。右下が、その金色膜の構造です。チオフェンという化合物の重合体が規則正しく配列して丈夫な構造を作ります。金属は一切含まれていません。このチオフェンについてはあとで詳しく説明があります。どうでしょうか？大体どんなものか理解していただけたでしょうか？さて今この研究は千葉大学の塚田先生の研究室に引き継がれてさらに進展を見せています。塚田先生の研究室の研究紹介から、この「金属を含まない金属光沢材料」の資料を引用させていただきます。そもそもこの「金属を含まない金属光沢材料」は、導電性高分子の研究の中で見つかりました。材料はメトキシチオフェンというもので、それを酸化重合すると上図の右下部分にあるような重合体になります。このままでは水にも溶剤にも溶けませんが、水の場合には塩素イオンを、溶剤の場合には塩素酸イオンまたは4フッ化ホウ素イオンを加えて溶液化します。研究室の資料には、「様々な色の光沢色の発現」とは書いていないのですが、この部分の説明としては、基本物質であるメトキシチオフェン（1）のメトキシ部分のアルキル基をメチルからエチル（2）、プロピル（3）、ｎ－ブチル（４）、イソプロピル（5）、イソブチル（6）、sec-ブチル（7）というように変えていくと形成される色が変化することを表しています。どうしてそのようなことが起きるかという次の図を見るとわかります。そもそも金属がないにもかかわらず金属色に見えるのは、チオフェン部分が重合することで、共役二重結合が形成されるからです。二重結合が一つ置きにたくさん並ぶと様々な波長の光を吸収することができるようになります。そしてその共役二重結合が吸収する波長は、チオフェンに結合したアルコキシ基のアルキル鎖の長さの影響をうけて変化しているようです。ただし、アルコキシ基のアルキル基の長さは、直接には共益二重結合には関係しません。ただ、アルキル基の長さが長くなると色が段々濃くなっていき、黒っぽくなっていきます。反射スペクトルのデータがないのでわかりませんが、推測としては吸収される可視光がアルキル基の長さとともに増加していると思われます。そしてその理由については、共役二重結合が長くなって、波長の長い黄色や赤の光まで吸収するようになったと考えられますが、反射スペクトルデータがないので詳しくはわかりません。研究室の紹介欄では、最後に最近の成果として以下の3つを挙げています。成果①の光沢色の変化は今ほど説明した通りです。成果②の反射率の増加についてはチオフェンに結合しているメトキシ基の数を増やすことで、光沢強度（反射率）を増加できたとしています。そして成果①と成果②を組み合わせ、色も強度も（ある範囲では）制御ができるとしています。以上が塚田研究室のHPの紹介内容でした。こうした膜の構造に関してもう少し知りたいと思い、星野先生の文献を調べてみました。大変興味深い内容の報文を見つけましたので、明日ご紹介いたします。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-04T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
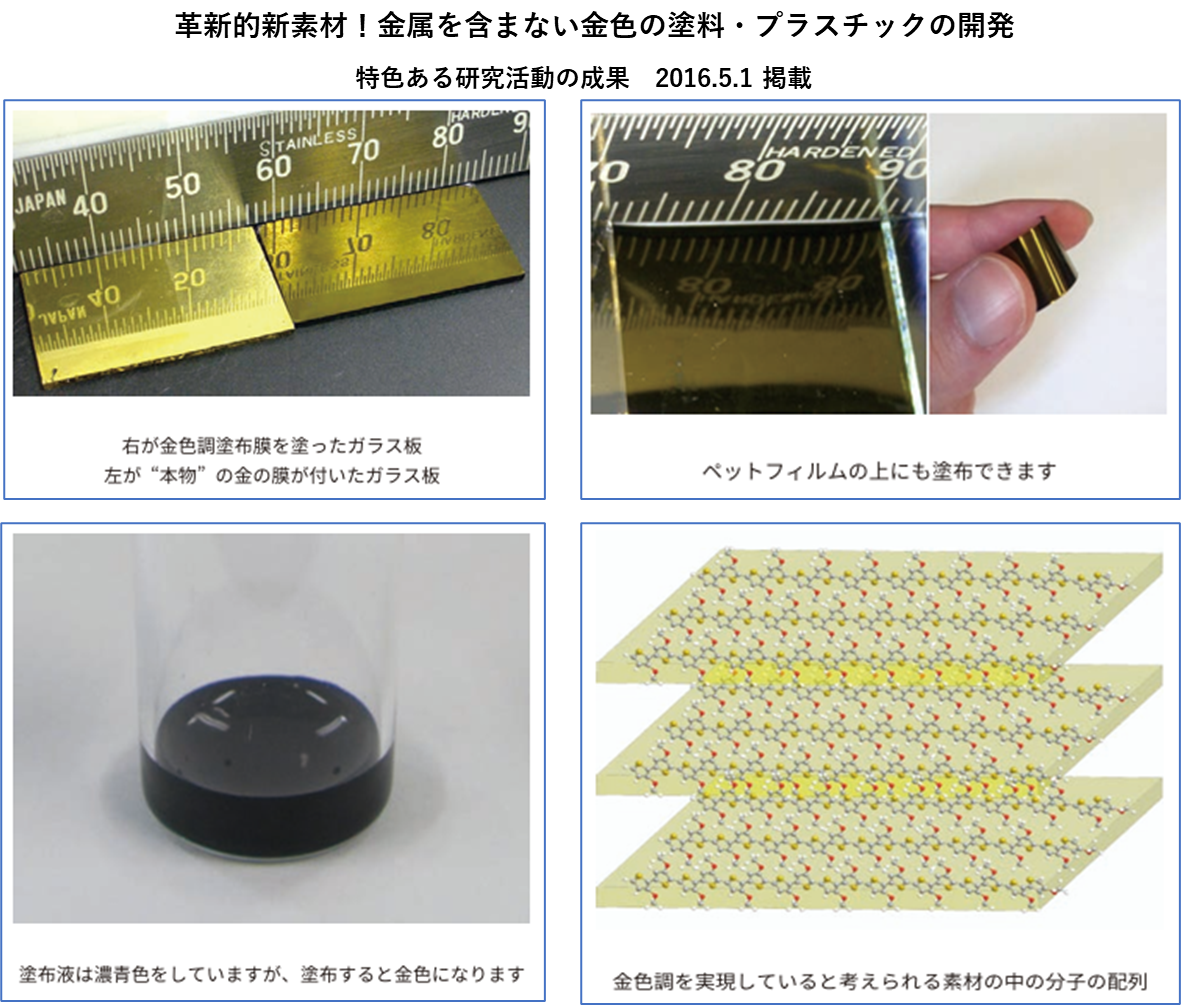
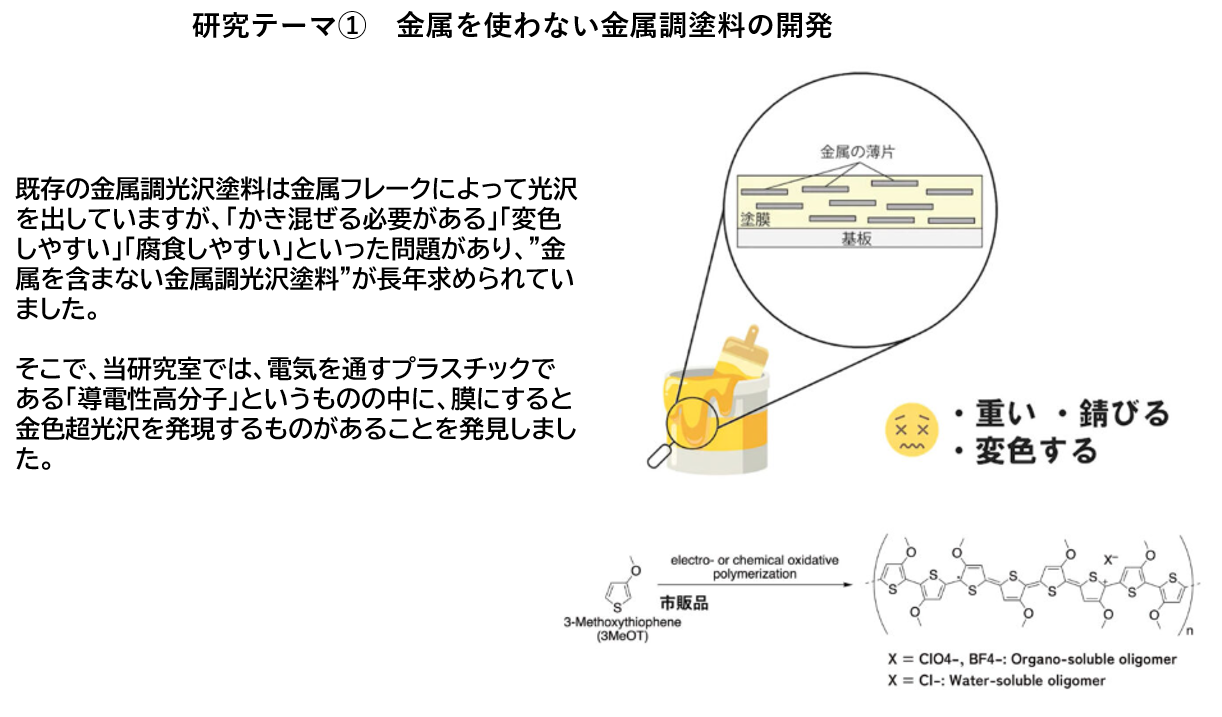
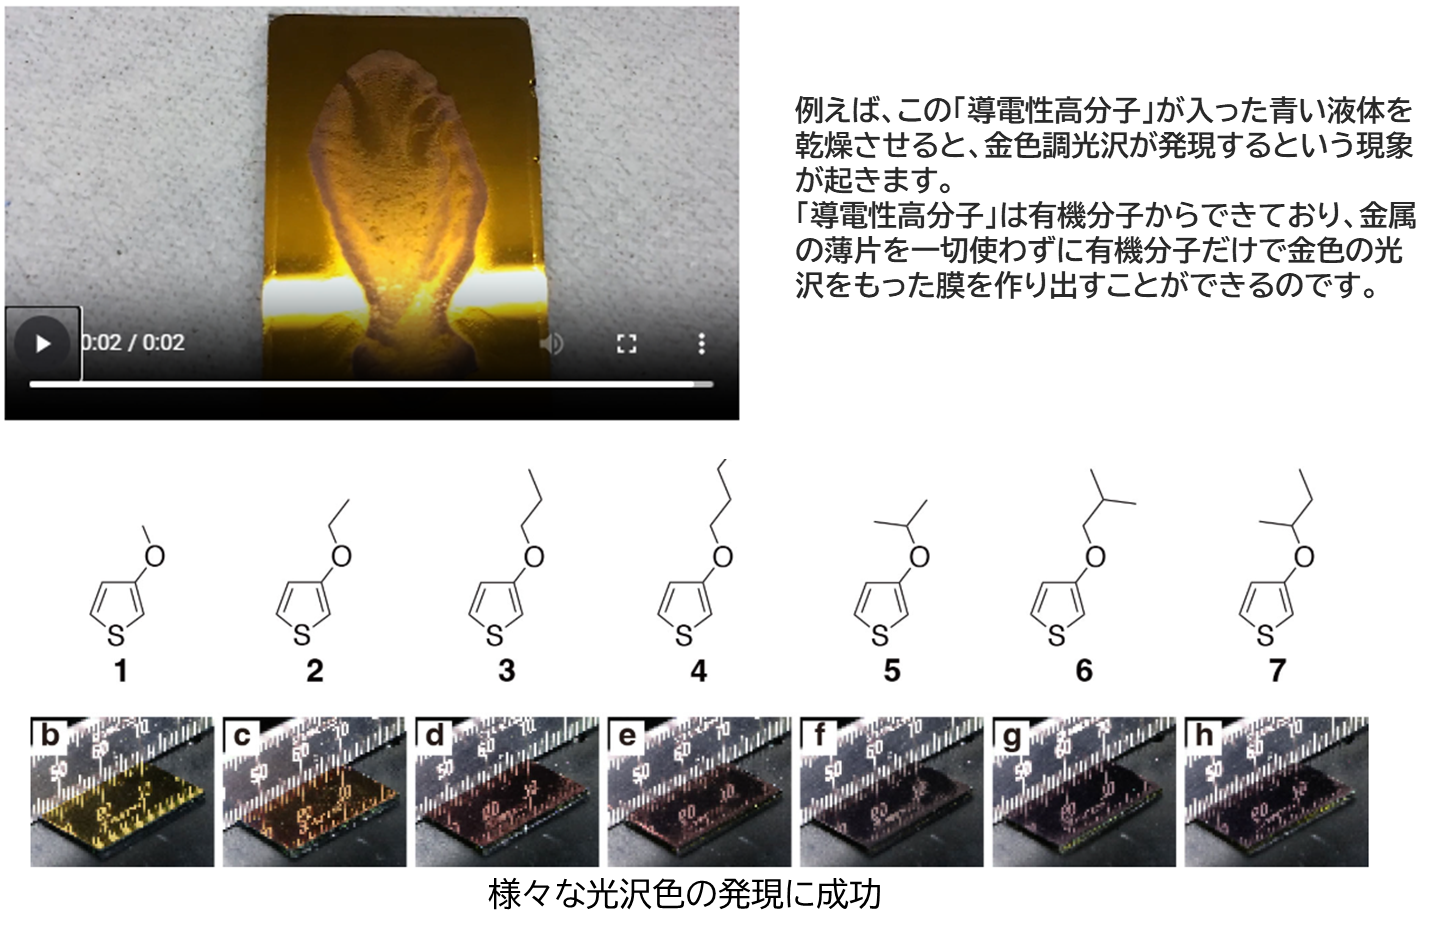
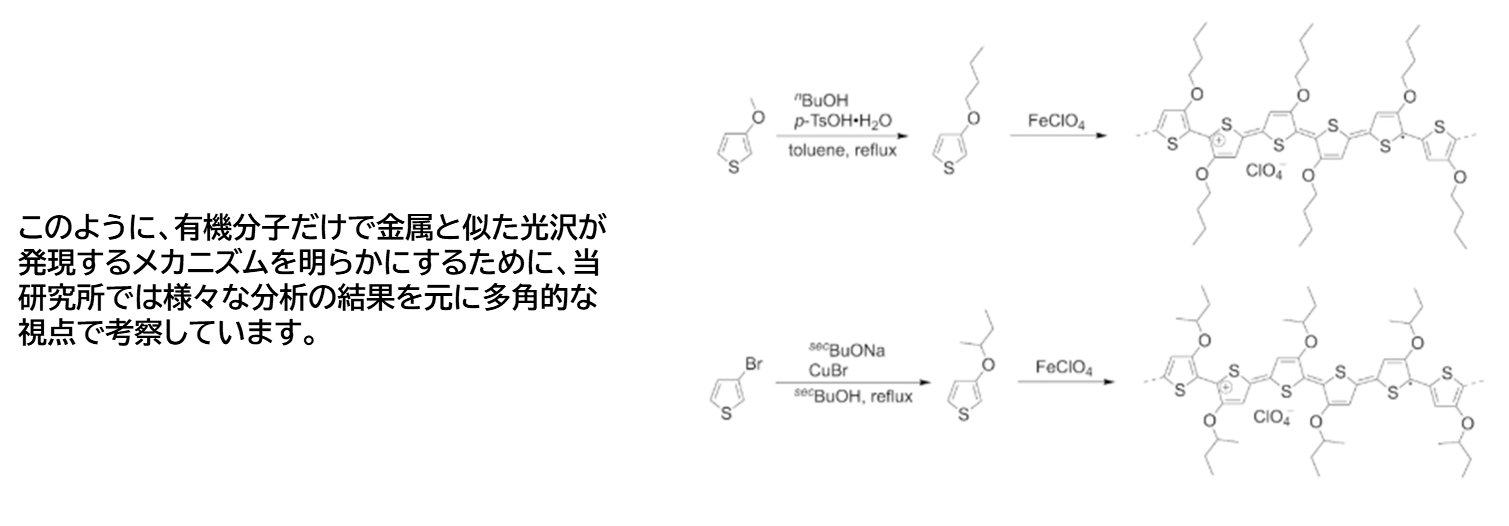
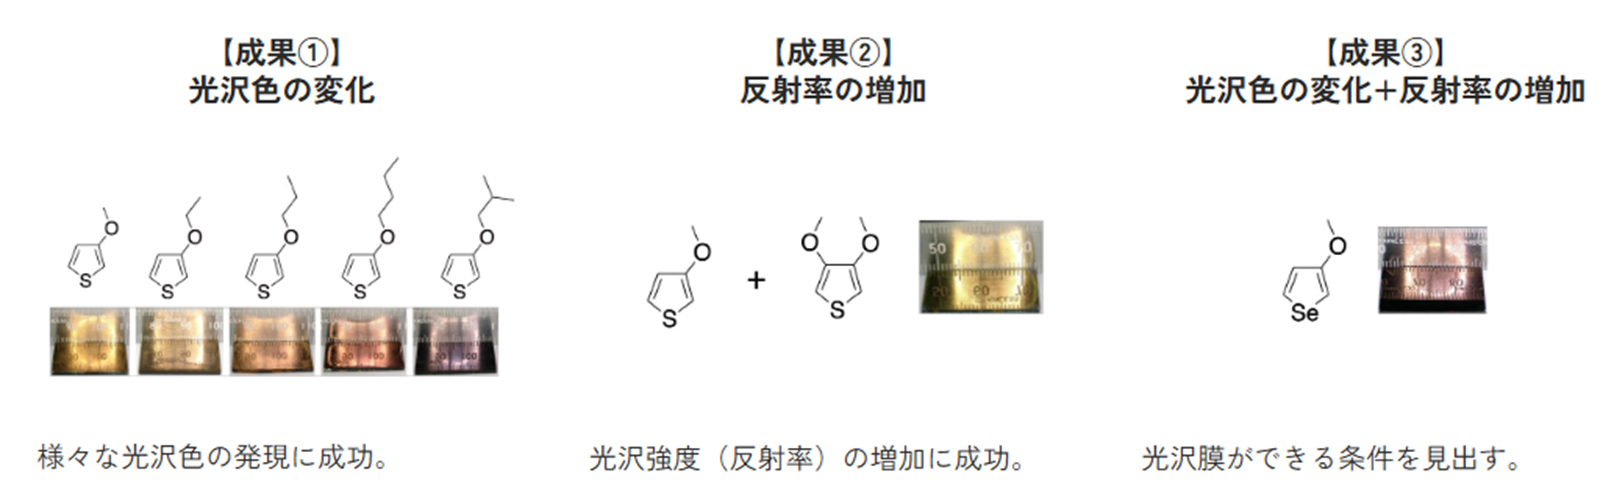
<div id="cms-editor-minieditor-sin179316994488769400" class="cms-content-parts-sin179316994488776800"><p>10月27日付けの「塗料報知」の一面に今日の掲題「金属を含まない金属光沢材料」が載っていました。かなり詳しい説明が書いてありましたので、概要はそちらにお任せするとして、本ブログではもう少し材料そのものについての情報をご紹介したいと思います。</p><p>最初は、最初にこの研究を手がけておられた千葉大学の星野先生の研究について千葉大学が研究紹介としてリリースした資料から、この<span style="font-size: 1rem;">「金属を含まない金属光沢材料」を理解するのに適した4枚の写真からご紹介します。</span></p><p></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf">https://www.chiba-u.ac.jp/</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf">research</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf">-</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf">collab</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf">/files/pdf/kogaku_6_hoshino.</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/research-collab/files/pdf/kogaku_6_hoshino.pdf">pdf</a></span></span></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal; text-align: center;"><img src="https://kantoko.com/images/image-67930c1f67488652688f8f56512e23e2.png" width="750" height="638" alt="" /></p><p></p><p>左上から、本ものの金（左）とガラスに塗装した金色調塗膜（右）、右上がPETフィルムに塗装した<span style="font-size: 1rem;">金色調塗膜、左下が塗布液の外観、濃青色の液が塗布により金色の膜になります。右下が、その金色膜の構造です。チオフェンという化合物の重合体が規則正しく配列して丈夫な構造を作ります。金属は一切含まれていません。このチオフェンについてはあとで詳しく説明があります。</span></p><p>どうでしょうか？大体どんなものか理解していただけたでしょうか？</p><p>さて今この研究は千葉大学の塚田先生の研究室に引き継がれてさらに進展を見せています。塚田先生の研究室の研究紹介から、この<span style="font-size: 1rem;">「金属を含まない金属光沢材料」の資料を引用させていただきます。</span></p><p style="text-align: center;"><img src="https://kantoko.com/images/image-f98c0990aa3b4cd0fe259f9f7d320727.png" width="750" height="440" alt="" /></p><p>そもそもこの<span style="font-size: 1rem;">「金属を含まない金属光沢材料」は、導電性高分子の研究の中で見つかりました。材料はメトキシチオフェンというもので、それを酸化重合すると上図の右下部分にあるような重合体になります。このままでは水にも溶剤にも溶けませんが、水の場合には塩素イオンを、</span><span style="font-size: 1rem;">溶剤の場合には塩素酸イオンまたは4フッ化ホウ素イオンを加えて溶液化します。</span></p><p><img src="https://kantoko.com/images/image-1d1d4457dee9154c1f61518702dbc955.png" alt="" /></p><p>研究室の資料には、「様々な色の光沢色の発現」とは書いていないのですが、この部分の説明としては、基本物質であるメトキシチオフェン（1）のメトキシ部分のアルキル基をメチルからエチル（2）、プロピル（3）、ｎ－ブチル（４）、イソプロピル（5）、イソブチル（6）、sec-ブチル（7）というように変えていくと形成される色が変化することを表しています。どうしてそのようなことが起きるかという次の図を見るとわかります。</p><p><img src="https://kantoko.com/images/image-22beab77f6cb04a3eec72716ef04f15a.png" alt="" /></p><p>そもそも金属がないにもかかわらず金属色に見えるのは、チオフェン部分が重合することで、共役二重結合が形成されるからです。二重結合が一つ置きにたくさん並ぶと様々な波長の光を吸収することができるようになります。そしてその共役二重結合が吸収する波長は、チオフェンに結合したアルコキシ基のアルキル鎖の長さの影響をうけて変化しているようです。</p><p>ただし、アルコキシ基のアルキル基の長さは、直接には共益二重結合には関係しません。ただ、アルキル基の長さが長くなると色が段々濃くなっていき、黒っぽくなっていきます。反射スペクトルのデータがないのでわかりませんが、推測としては吸収される可視光がアルキル基の長さとともに増加していると思われます。そしてその理由については、共役二重結合が長くなって、波長の長い黄色や赤の光まで吸収するようになったと考えられますが、反射スペクトルデータがないので詳しくはわかりません。</p><p>研究室の紹介欄では、最後に最近の成果として以下の3つを挙げています。</p><p><img src="https://kantoko.com/images/image-96f34a92bf5b60e57700e0585b3096ad.png" alt="" /></p><p>成果①の光沢色の変化は今ほど説明した通りです。成果②の反射率の増加についてはチオフェンに結合しているメトキシ基の数を増やすことで、光沢強度（反射率）を増加できたとしています。そして成果①と成果②を組み合わせ、色も強度も（ある範囲では）制御ができるとしています。</p><p>以上が塚田研究室のHPの紹介内容でした。こうした膜の構造に関してもう少し知りたいと思い、星野先生の文献を調べてみました。大変興味深い内容の報文を見つけましたので、明日ご紹介いたします。</p><p></p><p></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91269/">
<title>自動車生産9月・良いのか悪いのか</title>
<link>https://kantoko.com/blog/2026/11/91269/</link>
<description>先週木曜日に日系自動車メーカーから9月度の生産台数が発表になりました。例月のように各社の生産データをご紹介します。9月度の生産台数の前年同月比と前々年同月比をご覧ください。前年同月比で100％超は、国内生産ではトヨタ、日産、スバル、三菱の4社、世界生産ではスバル、三菱、スズキの3社に留まりました。前々年比100％超では、国内生産がトヨタ、ホンダ、スズキの3社、世界生産ではトヨタ、スズキの2社のみでした。4月～9月の半年間の前年同月比でも、100％超は、国内ではトヨタ、日産、ホンダ、マツダ、三菱の5社でしたが、世界ではホンダ、マツダ、ダイハツ、スズキの4社で、国内、世界とも100％超はホンダとマツダだけでした。スバルは国内、世界とも前年を下回りました。過去7年間の月平均台数と9月の生産台数の比較です。8月は夏季休暇のため各社とも過去月平均よりも大きく下回っていましたが、9月はさすがに元に戻った感じがします。ただし、2018年の月平均を超えたのは、国内、世界ともトヨタとスズキだけでした。それでは2024年以降の各社の生産台数の推移を示します。赤い三角は8月の位置を示しています。夏季休暇は日本の特有の習慣であり、世界生産への影響は限定的です。いずれも9月は7月までの水準に復しています。昨年8月以降生産台数が低迷していたスバルですが、やや上向きな感じになっています。スズキの世界生産台数は、2024年以降上昇傾向を継続ています。前年同月比での星取表ですが、なかなか白星先行にはなりません。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-03T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
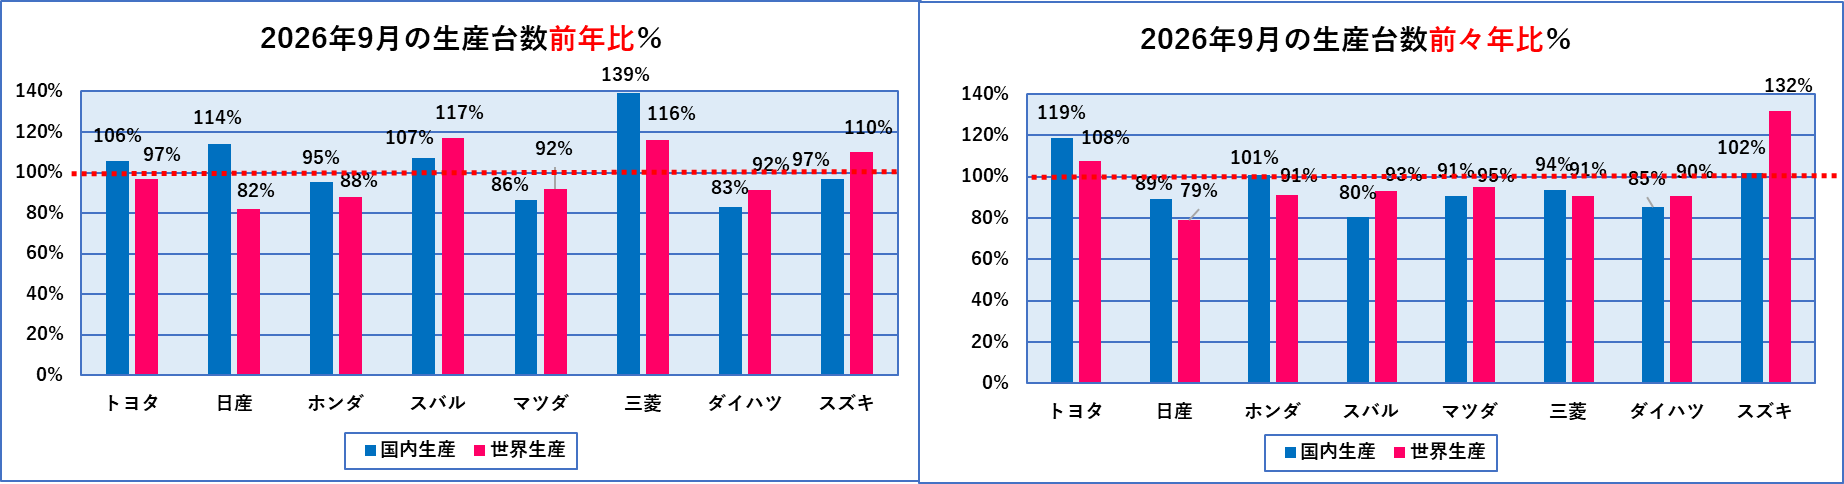
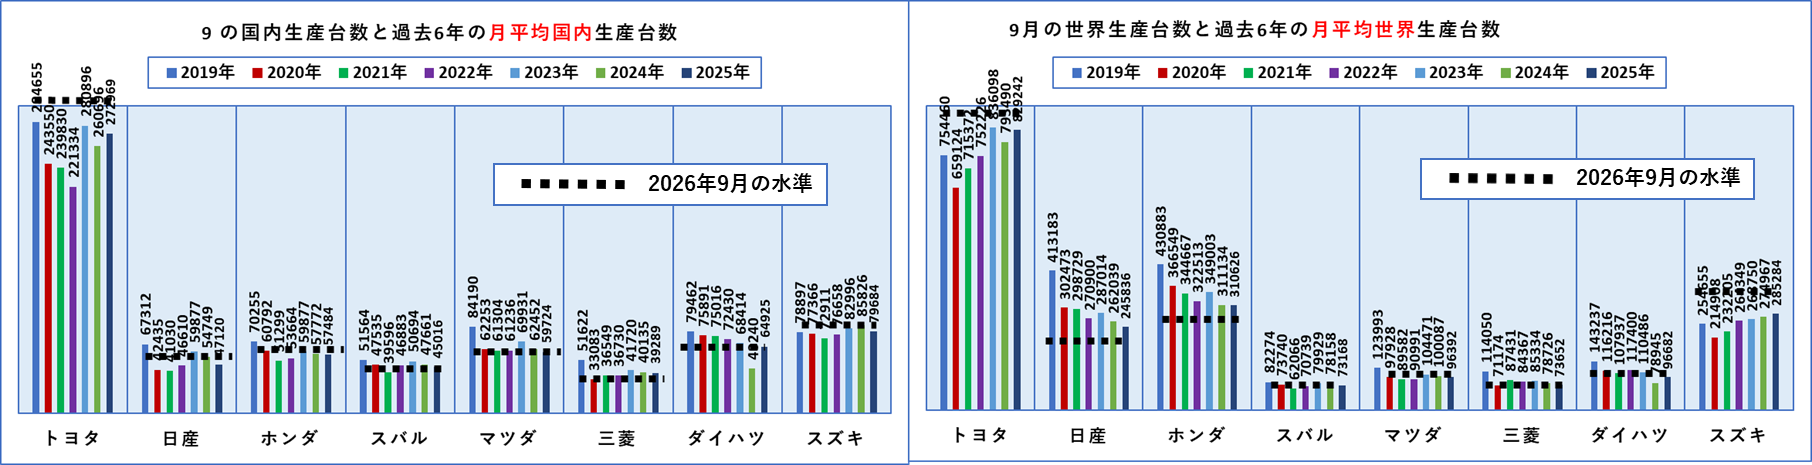
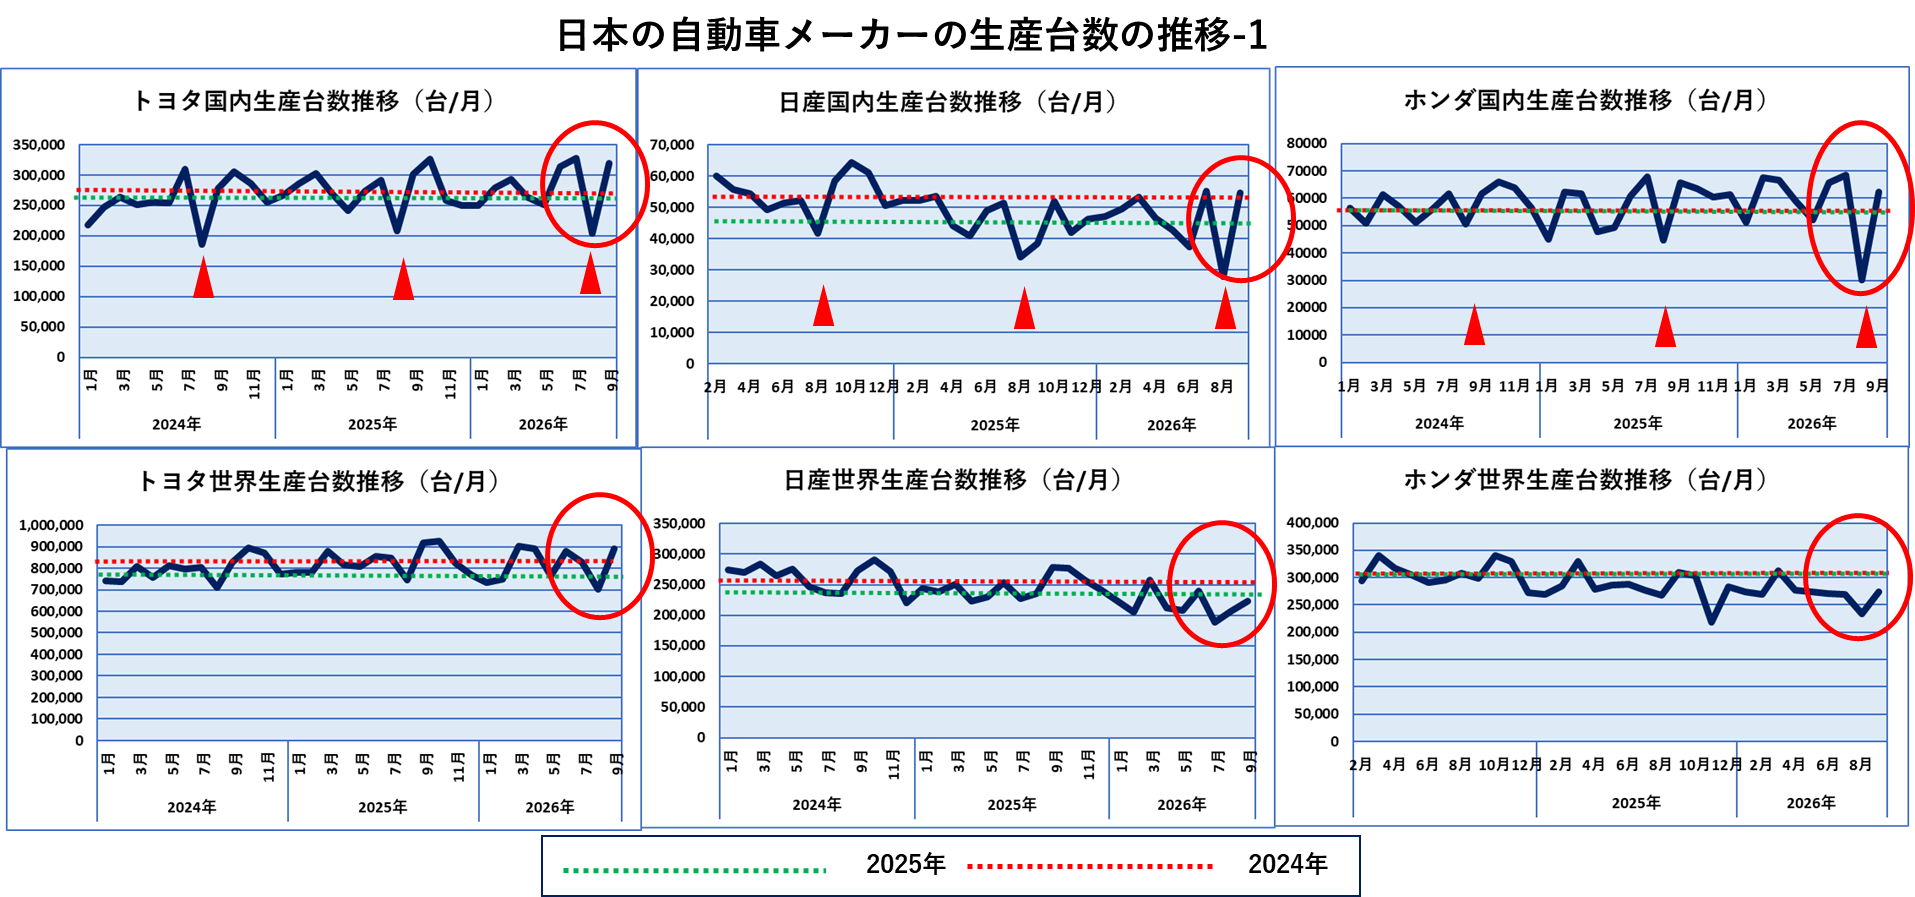
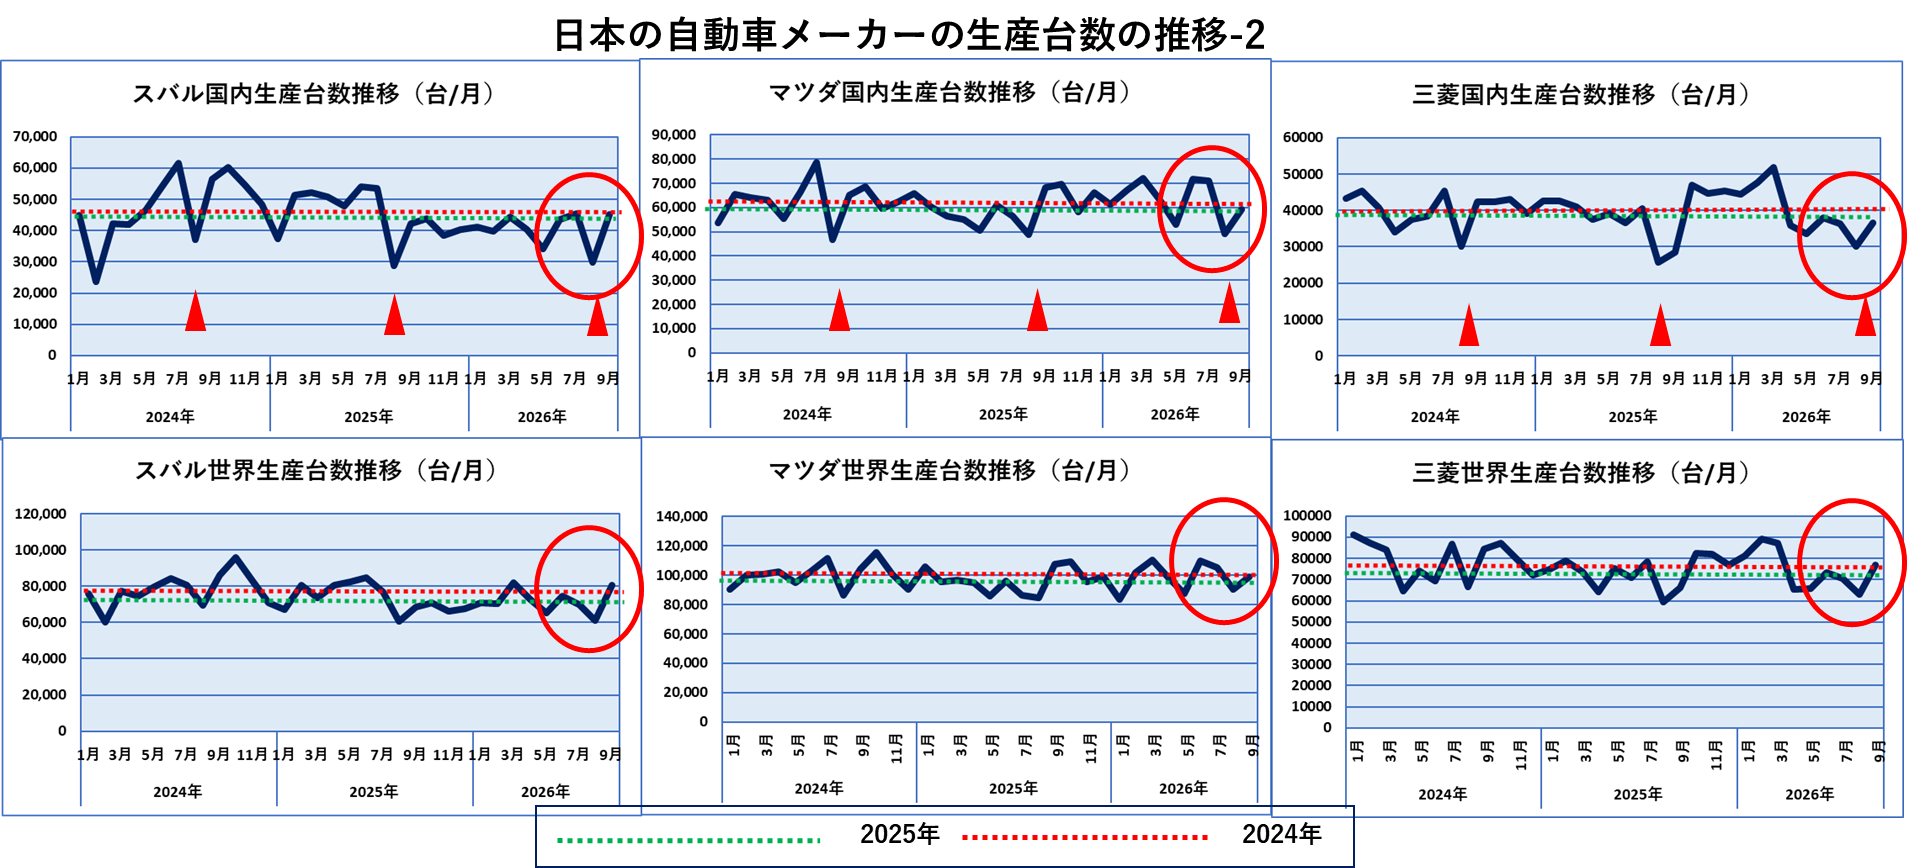
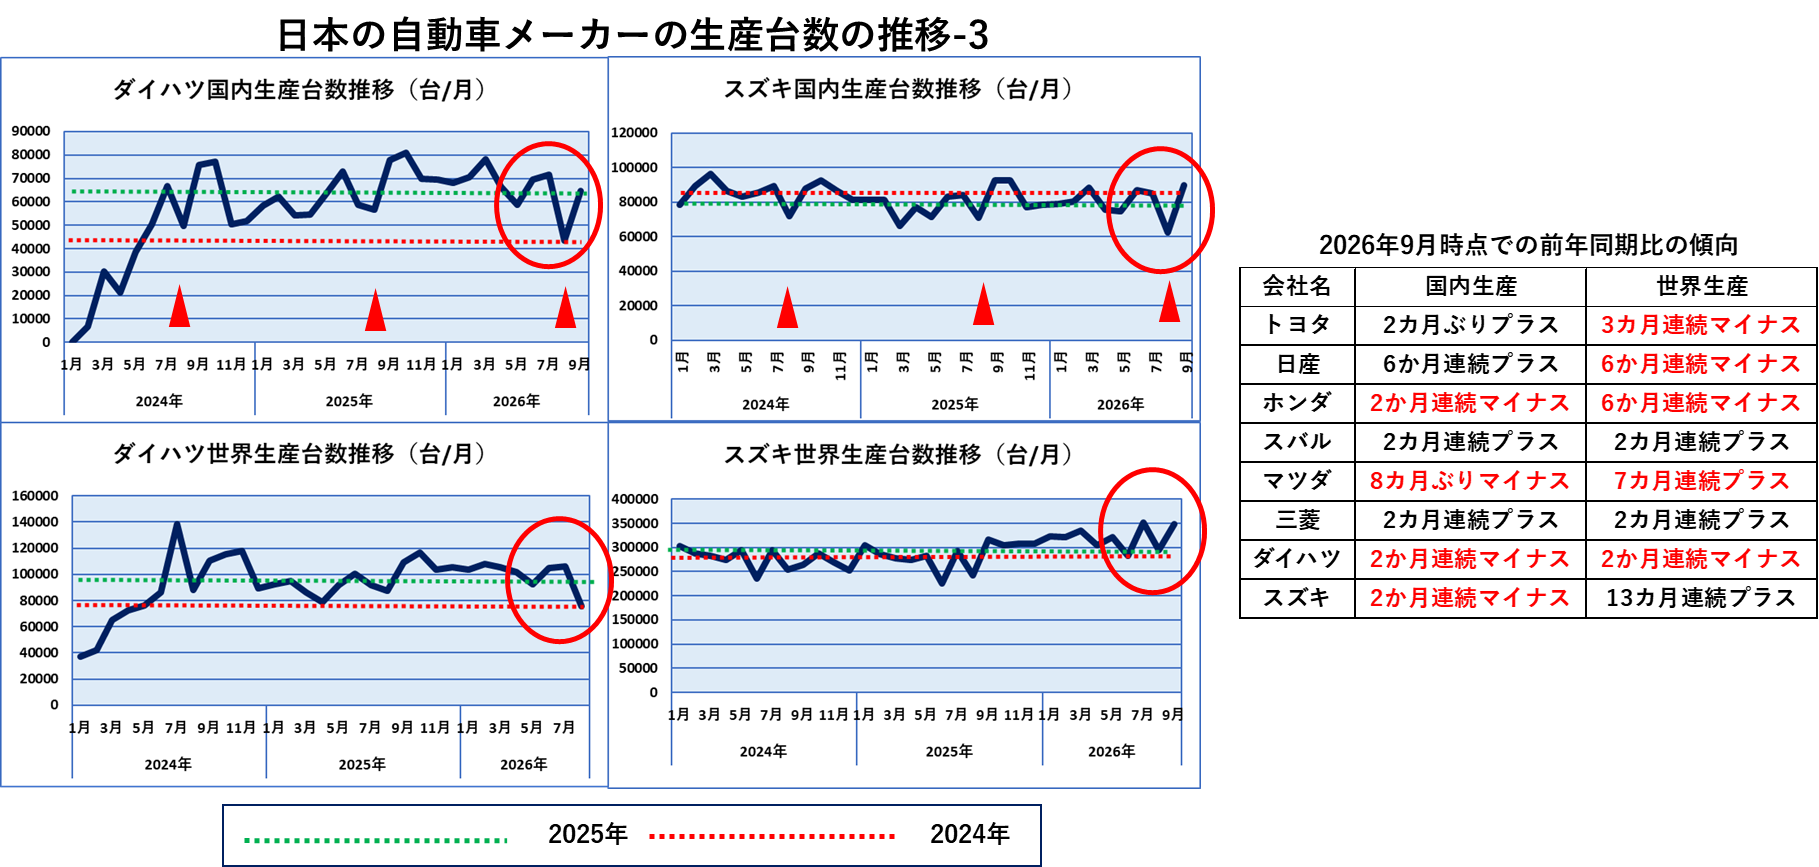
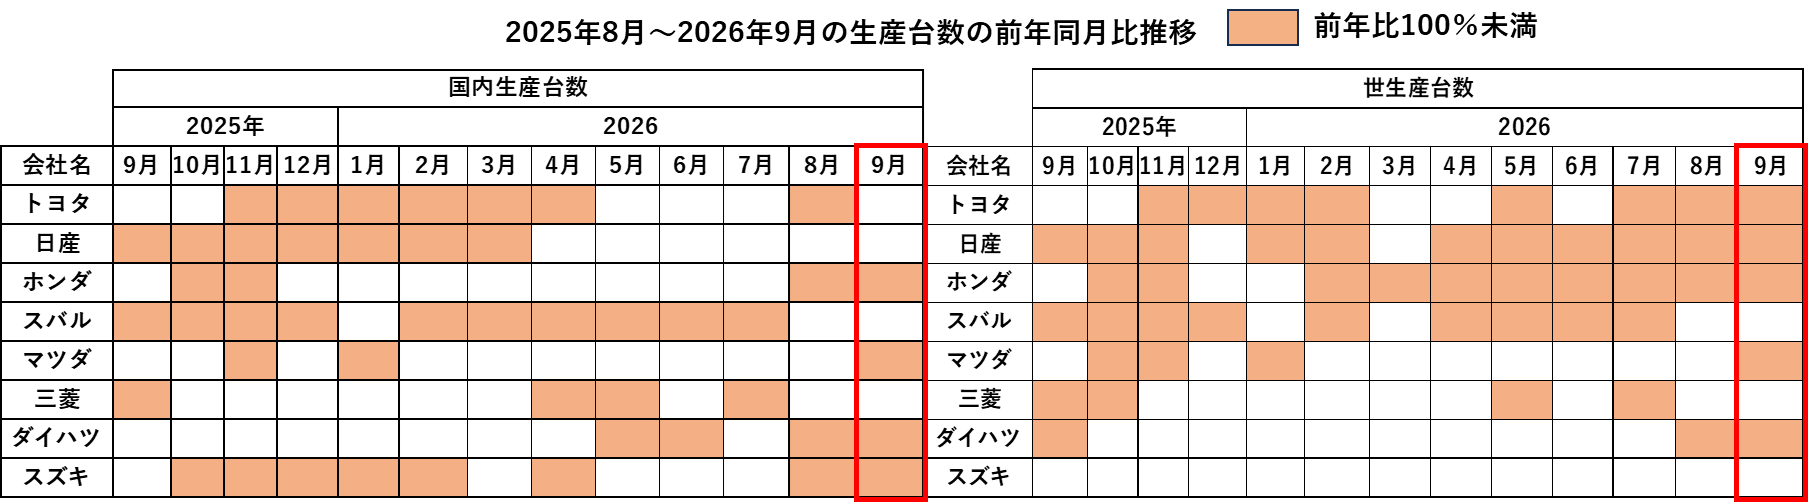
<div id="cms-editor-minieditor-sin179333422462103700" class="cms-content-parts-sin179333422462111100"><p>先週木曜日に日系自動車メーカーから9月度の生産台数が発表になりました。例月のように各社の生産データをご紹介します。</p><p>9月度の生産台数の前年同月比と前々年同月比をご覧ください。</p><p><img src="https://kantoko.com/images/image-1a4ee1d7180fe6cf2ef8d45881ab6dc5.png" alt="" /></p><p>前年同月比で100％超は、国内生産ではトヨタ、日産、スバル、三菱の4社、世界生産ではスバル、三菱、スズキの3社に留まりました。前々年比100％超では、国内生産がトヨタ、ホンダ、スズキの3社、世界生産ではトヨタ、スズキの2社のみでした。</p><p>4月～9月の半年間の前年同月比でも、100％超は、国内ではトヨタ、日産、ホンダ、マツダ、三菱の5社でしたが、世界ではホンダ、マツダ、ダイハツ、スズキの4社で、国内、世界とも100％超はホンダとマツダだけでした。スバルは国内、世界とも前年を下回りました。</p><p>過去7年間の月平均台数と9月の生産台数の比較です。8月は夏季休暇のため各社とも過去月平均よりも大きく下回っていましたが、9月はさすがに元に戻った感じがします。ただし、2018年の月平均を超えたのは、国内、世界ともトヨタとスズキだけでした。</p><p><img src="https://kantoko.com/images/image-de483af08b9f0f414676196fe52adede.png" alt="" /></p><p>それでは2024年以降の各社の生産台数の推移を示します。</p><p><img src="https://kantoko.com/images/image-dfcafbcc16370e3eb3e47b33ba0a268e.png" alt="" /></p><p>赤い三角は8月の位置を示しています。夏季休暇は日本の特有の習慣であり、世界生産への影響は限定的です。いずれも9月は7月までの水準に復しています。</p><p><img src="https://kantoko.com/images/image-e9ae4a79919a8460a7657c4eb058b0c2.png" alt="" /></p><p>昨年8月以降生産台数が低迷していたスバルですが、やや上向きな感じになっています。</p><p><img src="https://kantoko.com/images/image-2835f368d26de21992fdd111fb782468.png" alt="" /></p><p>スズキの世界生産台数は、2024年以降上昇傾向を継続ています。前年同月比での星取表ですが、なかなか白星先行にはなりません。</p><p><img src="https://kantoko.com/images/image-56825835037de01b800938ed13bf4133.png" alt="" /></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/11/91270/">
<title>生産動態統計調査および石油統計速報による塗料及び塗料原料供給状況</title>
<link>https://kantoko.com/blog/2026/11/91270/</link>
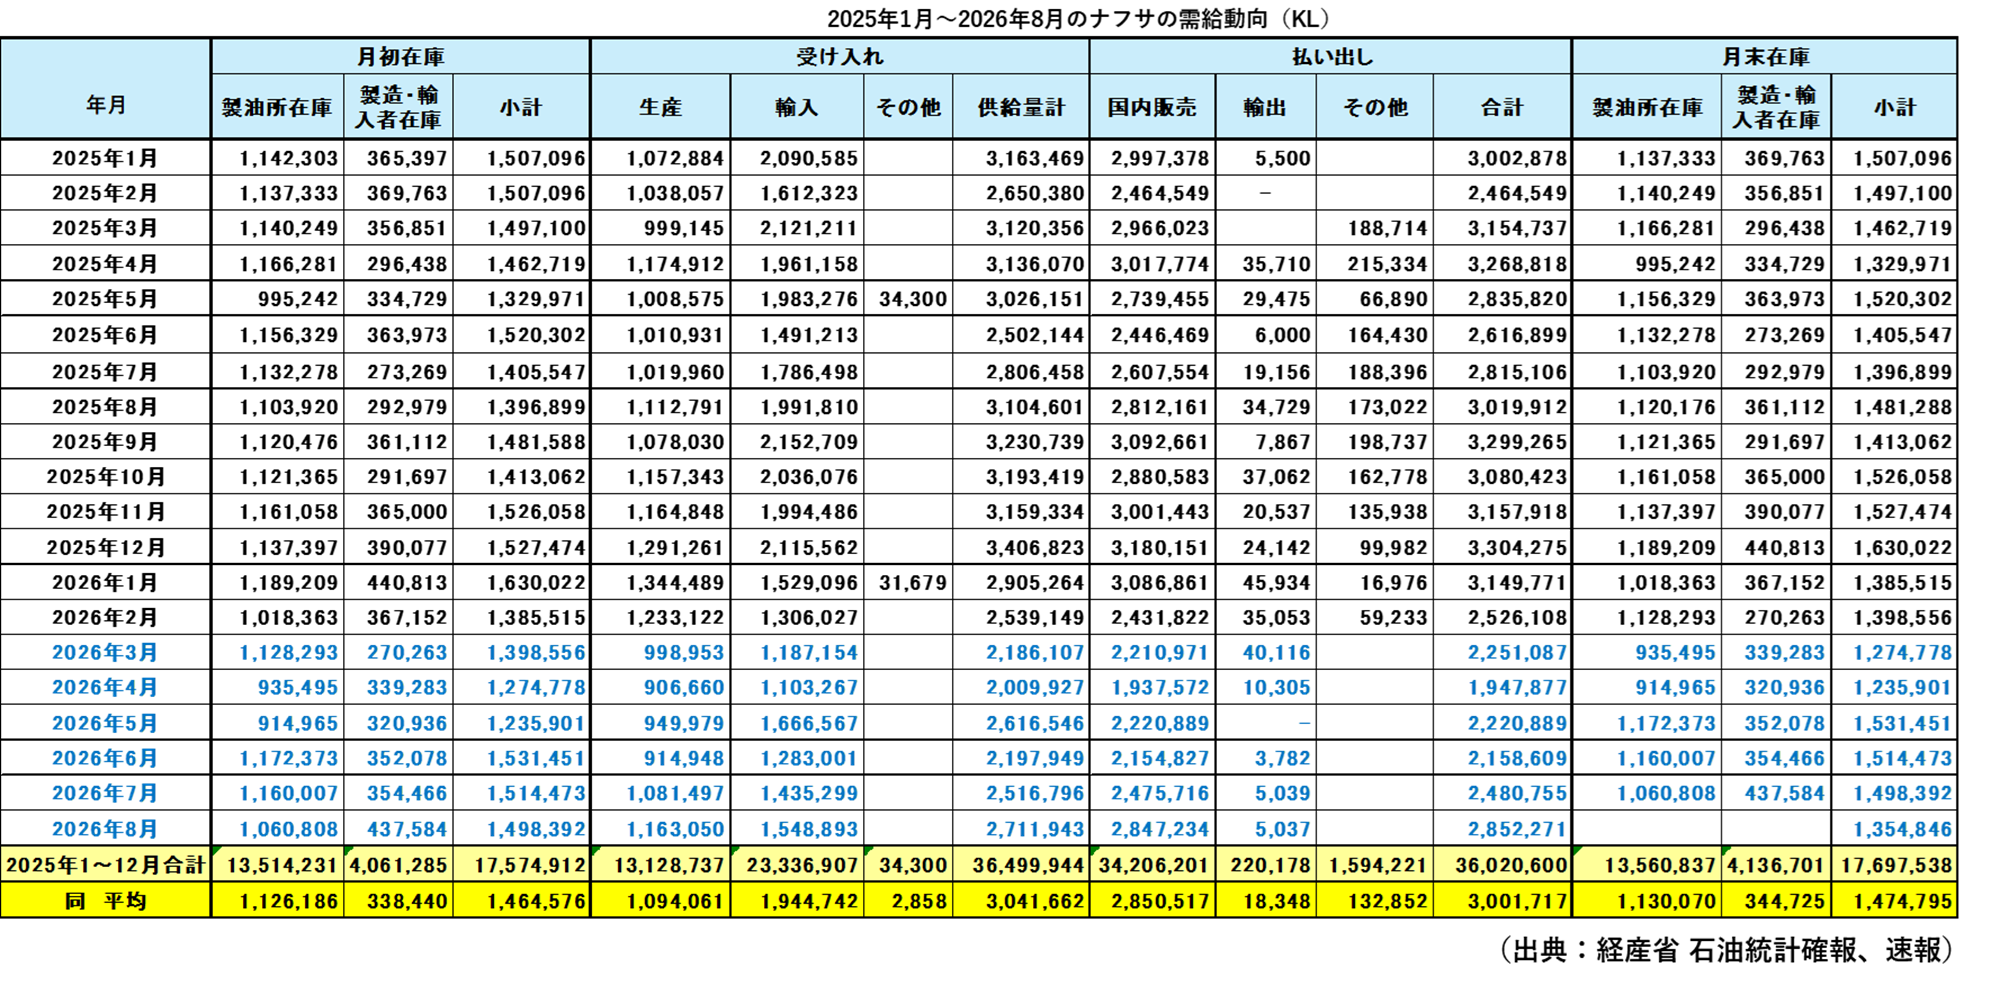
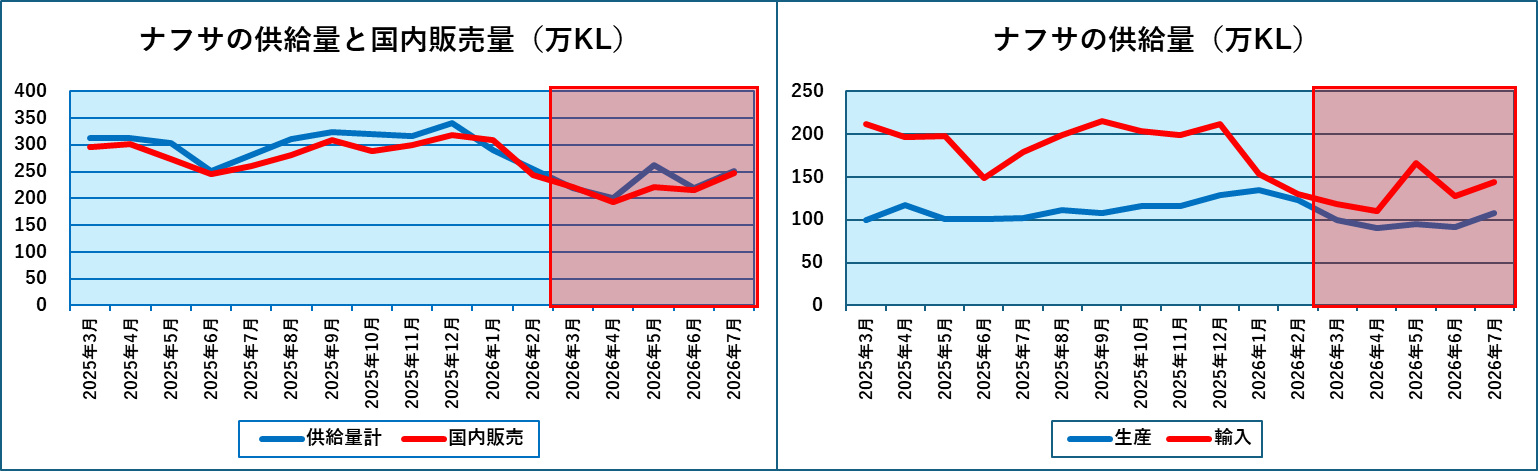
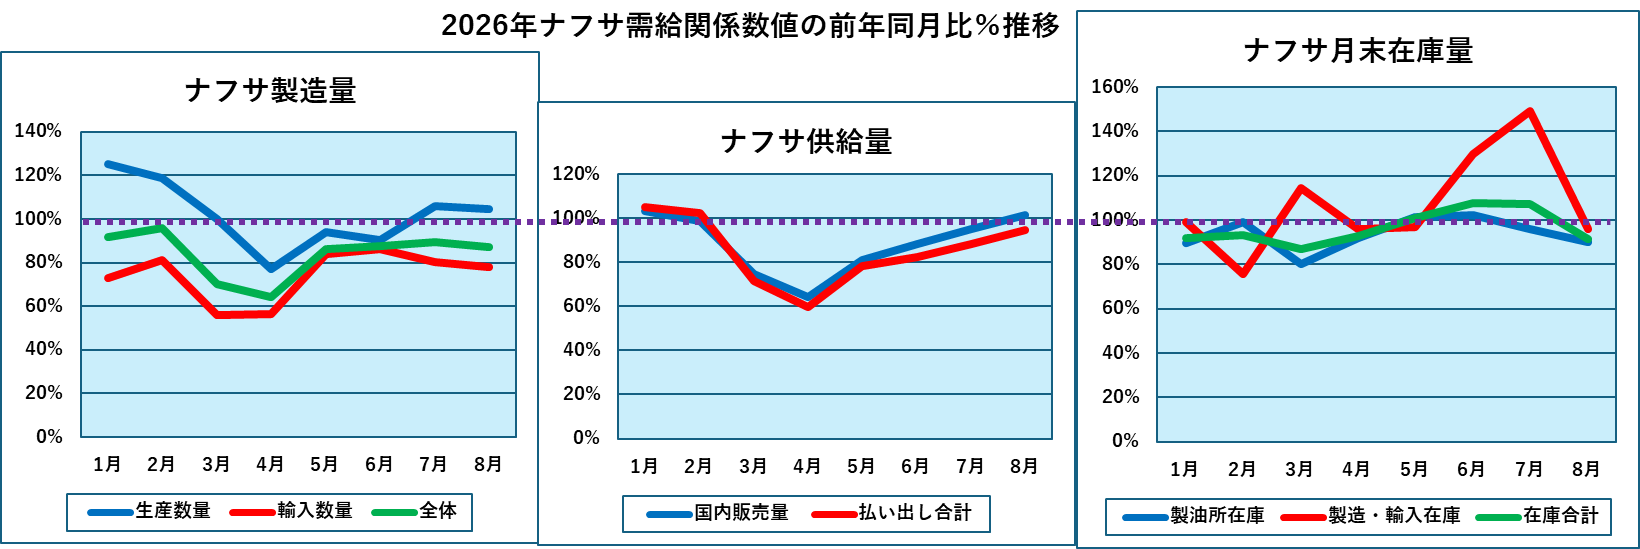
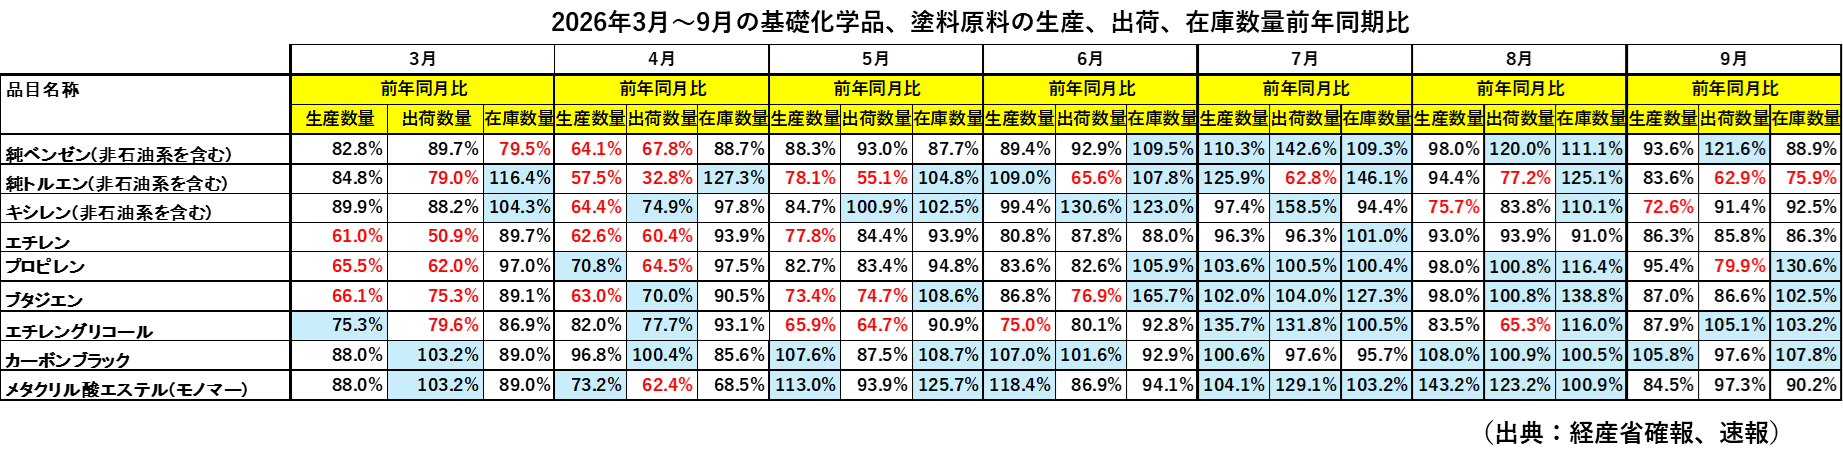
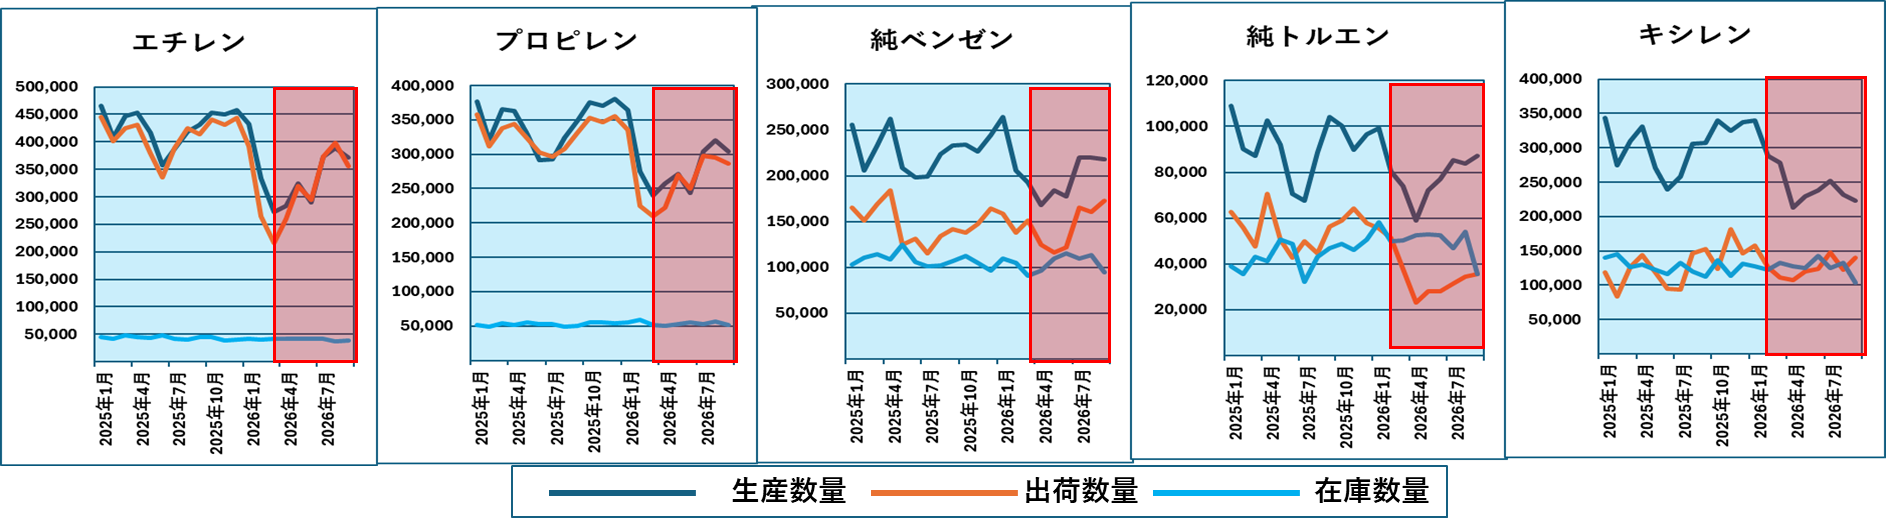
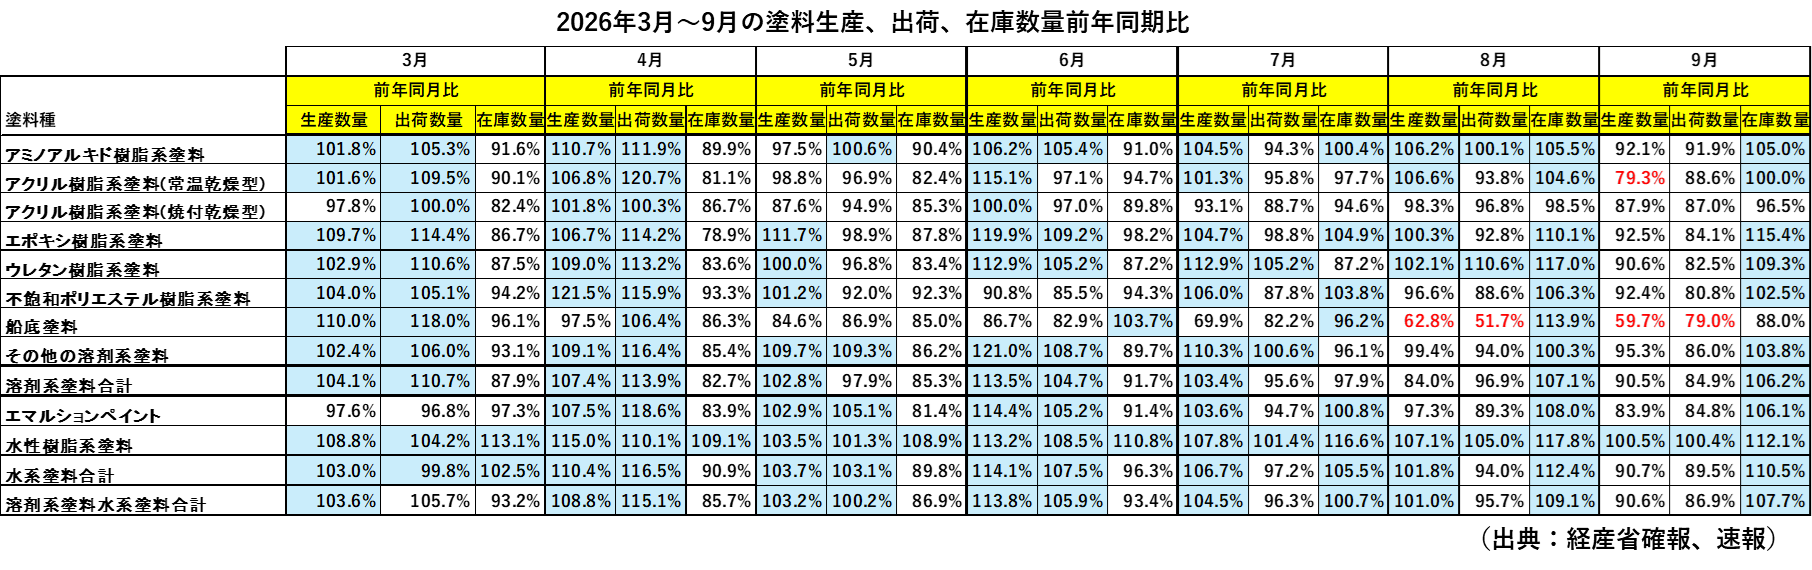
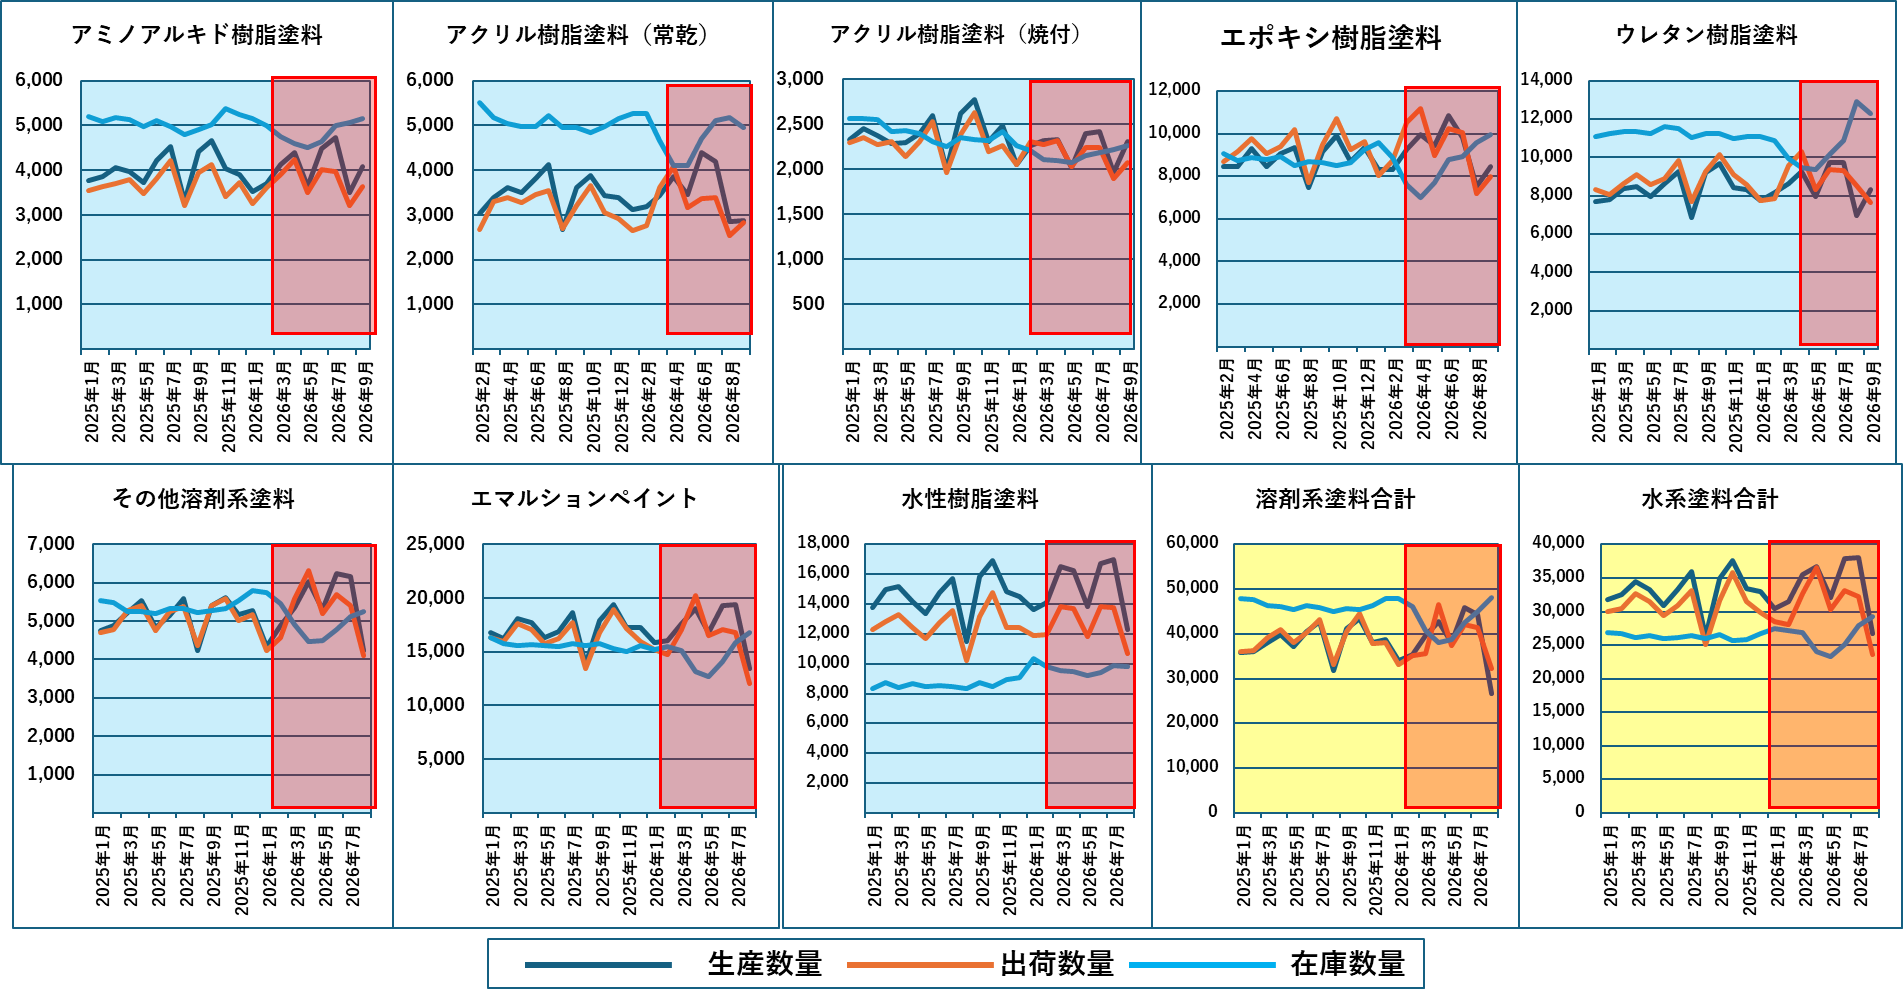
<description>8月度の速報によるナフサ～塗料原料～主要塗料の生産数量についてご紹介します。ナフサについては、概況を先週金曜日にご紹介していますが、2025年以降毎月の生産供給販売状況は下表にようになります。ナフサの販売量と供給量、および供給量の内訳は下図のように推移しています。赤く色づけした部分が今年の3月以降にあたり、供給・販売とも落ち込み、その後緩やかに回復してきています。供給の内訳は国内における原油からの生産と輸入ですが、国内生産はほぼ一定であるのに対し、輸入が落ち込みその後回復してきています。これを前年同月比の推移でみると下図のようになります。ナフサの国内販売量（上図中央のグラフ青線）は明らかに3月4月に低下し、その後回復しています。これをうけて基礎的な石化製品も落ち込みから回復を見せています。上表は、月ごとのこうした化学物質の生産、出荷、在庫数量の前年同月比をまとめたものですが、3月に多かった赤字の製品（前年同月比80％未満）が減り、次第に青地（前年同月比100％以上）が増えてきたのがわかります。代表的な基礎化学品について、生産、販売、在庫の前年同月比の推移を示します。塗料にとっては非常に重要なトルエン、キシレンはまだ回復が完全にはできていないようですが、一応供給不安は解消されており、価格を除き特に問題化しているわけではありません。塗料についても実は速報で生産、出荷、在庫の数量が公表されています。主要塗料についてこれらの前年同月比の推移を下表に示します。この表と基礎化学品の表を見比べていただきたいのですが、何とも対照的です。基礎化学品は3月4月の生産が落ち込み時間を追って回復していますが、塗料では、3月4月に前年比100％以上の生産、出荷をしています。そして在庫は100％を下回ったものがほとんどです。その後も生産は前年同月以上を続け次第に出荷が減り、在庫が増えようやく平準的な状態に戻ってきました。この推移の意味するところは、3月4月の危機的状態の中で、塗料製造者は基礎化学品の供給が落ち込む中で、懸命に材料を確保し生産し、不足分は在庫を切り崩してまで出荷したということです。主要塗料品目の生産、出荷、在庫の数量の推移を下図に示します。これらもさきほど説明した塗料業界の対応を裏付けていると思われます。ここへ来て、生産数量、出荷数量が落ちてきて在庫が増えています。3月4月の異常ともいえる注文が過剰であり、その調整が今市場でなされていると理解しています。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-11-02T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179333798927999700" class="cms-content-parts-sin179333798928006800"><p>8月度の速報によるナフサ～塗料原料～主要塗料の生産数量についてご紹介します。</p><p>ナフサについては、概況を先週金曜日にご紹介していますが、2025年以降毎月の生産供給販売状況は下表にようになります。</p><p><img src="https://kantoko.com/images/image-58e555883cc0a38cc4339a0849007f76.png" alt="" /></p><p>ナフサの販売量と供給量、および供給量の内訳は下図のように推移しています。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-c3dc47e35f0a7dfe83f75dd77a2180b3.png" width="750" height="230" alt="" /></p><p>赤く色づけした部分が今年の3月以降にあたり、供給・販売とも落ち込み、その後緩やかに回復してきています。供給の内訳は国内における原油からの生産と輸入ですが、国内生産はほぼ一定であるのに対し、輸入が落ち込みその後回復してきています。</p><p>これを前年同月比の推移でみると下図のようになります。</p><p><img src="https://kantoko.com/images/image-d2a80eb081da9233f1fcdcb2f2993ea3.png" alt="" /></p><p>ナフサの国内販売量（上図中央のグラフ青線）は明らかに3月4月に低下し、その後回復しています。これをうけて基礎的な石化製品も落ち込みから回復を見せています。</p><p><img src="https://kantoko.com/images/image-1c8601a8cf90aa93ee5d4c8a15a1e3d6.png" alt="" /></p><p>上表は、月ごとのこうした化学物質の生産、出荷、在庫数量の前年同月比をまとめたものですが、3月に多かった赤字の製品（前年同月比80％未満）が減り、次第に青地（前年同月比100％以上）が増えてきたのがわかります。</p><p>代表的な基礎化学品について、生産、販売、在庫の前年同月比の推移を示します。</p><p><img src="https://kantoko.com/images/image-5a971ab2a7dfeabf91679989ebfd2561.png" alt="" /></p><p>塗料にとっては非常に重要なトルエン、キシレンはまだ回復が完全にはできていないようですが、一応供給不安は解消されており、価格を除き特に問題化しているわけではありません。</p><p>塗料についても実は速報で生産、出荷、在庫の数量が公表されています。主要塗料についてこれらの前年同月比の推移を下表に示します。</p><p><img src="https://kantoko.com/images/image-cc390312f5c03399e69e453715314666.png" alt="" /></p><p>この表と基礎化学品の表を見比べていただきたいのですが、何とも対照的です。基礎化学品は3月4月の生産が落ち込み時間を追って回復していますが、塗料では、3月4月に前年比100％以上の生産、出荷をしています。そして在庫は100％を下回ったものがほとんどです。その後も生産は前年同月以上を続け次第に出荷が減り、在庫が増えようやく平準的な状態に戻ってきました。</p><p>この推移の意味するところは、3月4月の危機的状態の中で、塗料製造者は基礎化学品の供給が落ち込む中で、懸命に材料を確保し生産し、不足分は在庫を切り崩してまで出荷したということです。</p><p>主要塗料品目の生産、出荷、在庫の数量の推移を下図に示します。これらもさきほど説明した塗料業界の対応を裏付けていると思われます。</p><p><img src="https://kantoko.com/images/image-3a7ed58e1e309ae03275f129c195aa31.png" alt="" /></p><p>ここへ来て、生産数量、出荷数量が落ちてきて在庫が増えています。3月4月の異常ともいえる注文が過剰であり、その調整が今市場でなされていると理解しています。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/10/91268/">
<title>2026年9月の石化製品生産数量・・トルエン、キシレンは依然前年割れ</title>
<link>https://kantoko.com/blog/2026/10/91268/</link>
<description>10月29日に石油化学工業協会（JPCA)から、主要石化製品の9月度生産実績が発表になりました。通常20日前後が多いのですが、今月は月末となりました。2025年1月からの主要17品目の生産数量と2026年9月度の前月比、前年同月比、前年月平均比を下表に示します。https://www.jpca.or.jp/statistics/monthly/mainpd.html　　　字が小さくて申し訳ありません。9月度の各品目の前年同月比、前年月平均比を図示します。前年同月比においては、前年比越えが低密度ポリエチレン、ポリプロピレン、合成ゴムSBRの3種、前年月平均越えが高密度ポリエチレン、ポリプロピレン、エチレンオキサイド、エチレングリコール、アセトアルデヒド、合成ゴムSBR,合成ゴムBRの7種となりました。塗料と関係の深いと思われる5品目の生産量推移と9月の前年同月比、前年月平均を示します。図中の赤い三角は2025年9月を示し、グラフエリアの赤い着色域はホルムズ海峡封鎖以降の期間を示しています。塗料製造業にとっては、やはりトルエン、キシレンが前年同月や月平均を下回っているのが気になります。全体とすれば、前年同月、前年月平均を下回っている方が多いのですが、これはナフサの輸入量が前年よりは少ないことが主要因であると思われます。ナフサの輸入量はまだ8月までしか公表されていませんので、とりあえず8月までのナフサの供給量と販売量、国内生産量と輸入量を示します。8月時点でやはり輸入量は昨年のレベルに近づいているものの、まだ完全回復にはあと少しというところです。が、これは言わば既定路線であり、政府が示している今後のナフサの調達予定では、2024年の実績に対し85％としているからです。（下図）不足分は、川中の製品在庫の活用と川中の製品調達で賄うとされていますが、再三本ブログでご紹介していますように、塗料製造業の/にとって通常の在庫は余剰品ではなく、円滑に出荷するための必需品ですので川中製品在庫の活用と言われても困るところがあります。昨今では、溶剤入手困難という話は聞きませんが、それは①トルエン、キシレンの生産量に占める塗料用途はせいぜい数％にも満たない量であること②3月4月頃にひっ迫状況を踏まえて塗料製造業へ配慮がなされている③輸入などの新たな調達ルートができていることなどが要因として考えられますが、私の調査力で想像の域をでません。またぞろバブ・エル・マンデブ海峡の不安から原油が高騰しています。一日も早い恒久的解決を強く望みます。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-30T08:30:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179327400043874300" class="cms-content-parts-sin179327400043882500"><p>10月29日に石油化学工業協会（JPCA)から、主要石化製品の9月度生産実績が発表になりました。通常20日前後が多いのですが、今月は月末となりました。2025年1月からの主要17品目の生産数量と2026年9月度の前月比、前年同月比、前年月平均比を下表に示します。</p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.jpca.or.jp/statistics/monthly/mainpd.html">https://www.jpca.or.jp/statistics/monthly/mainpd.html</a></span></span></p><p style="margin: 0pt 0px 0pt 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p><img src="https://kantoko.com/images/image-a4ffa7f159c7042e2f93d758ee14c56b.png" alt="" /></p><p>字が小さくて申し訳ありません。9月度の各品目の前年同月比、前年月平均比を図示します。</p><p></p><p><img src="https://kantoko.com/images/image-00f2dd736ba17e08f29cc12d528cc96e.png" alt="" /></p><p>前年同月比においては、前年比越えが低密度ポリエチレン、ポリプロピレン、合成ゴムSBRの3種、前年月平均越えが<span style="font-size: 1rem;">高密度ポリエチレン、ポリプロピレン、エチレンオキサイド、エチレングリコール、アセトアルデヒド、</span><span style="font-size: 1rem;">合成ゴムSBR,合成ゴムBRの7種となりました。</span></p><p>塗料と関係の深いと思われる5品目の生産量推移と9月の前年同月比、前年月平均を示します。図中の赤い三角は2025年9月を示し、グラフエリアの赤い着色域はホルムズ海峡封鎖以降の期間を示しています。</p><p><img src="https://kantoko.com/images/image-de205a7c6a3ad291e155acccd5490382.png" alt="" /></p><p>塗料製造業にとっては、やはりトルエン、キシレンが前年同月や月平均を下回っているのが気になります。</p><p>全体とすれば、前年同月、前年月平均を下回っている方が多いのですが、これはナフサの輸入量が前年よりは少ないことが主要因であると思われます。ナフサの輸入量はまだ8月までしか公表されていませんので、とりあえず8月までのナフサの供給量と販売量、国内生産量と輸入量を示します。</p><p><img src="https://kantoko.com/images/image-2696750798a6d7d2076125a1acc0684d.png" alt="" /></p><p>8月時点でやはり輸入量は昨年のレベルに近づいているものの、まだ完全回復にはあと少しというところです。が、これは言わば既定路線であり、政府が示している今後のナフサの調達予定では、2024年の実績に対し85％としているからです。（下図）</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-4837f3c81f0ce966ce73d29ab78b9e2b.png" width="650" height="459" alt="" /></p><p>不足分は、川中の製品在庫の活用と川中の製品調達で賄うとされていますが、再三本ブログでご紹介していますように、塗料製造業の/にとって通常の在庫は余剰品ではなく、円滑に出荷するための必需品ですので川中製品在庫の活用と言われても困るところがあります。</p><p>昨今では、溶剤入手困難という話は聞きませんが、それは①トルエン、キシレンの生産量に占める塗料用途はせいぜい数％にも満たない量であること②3月4月頃にひっ迫状況を踏まえて塗料製造業へ配慮がなされている③輸入などの新たな調達ルートができていることなどが要因として考えられますが、私の調査力で想像の域をでません。</p><p>またぞろバブ・エル・マンデブ海峡の不安から原油が高騰しています。一日も早い恒久的解決を強く望みます。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/10/91265/">
<title>中小企業の情報セキュリティ対策について</title>
<link>https://kantoko.com/blog/2026/10/91265/</link>
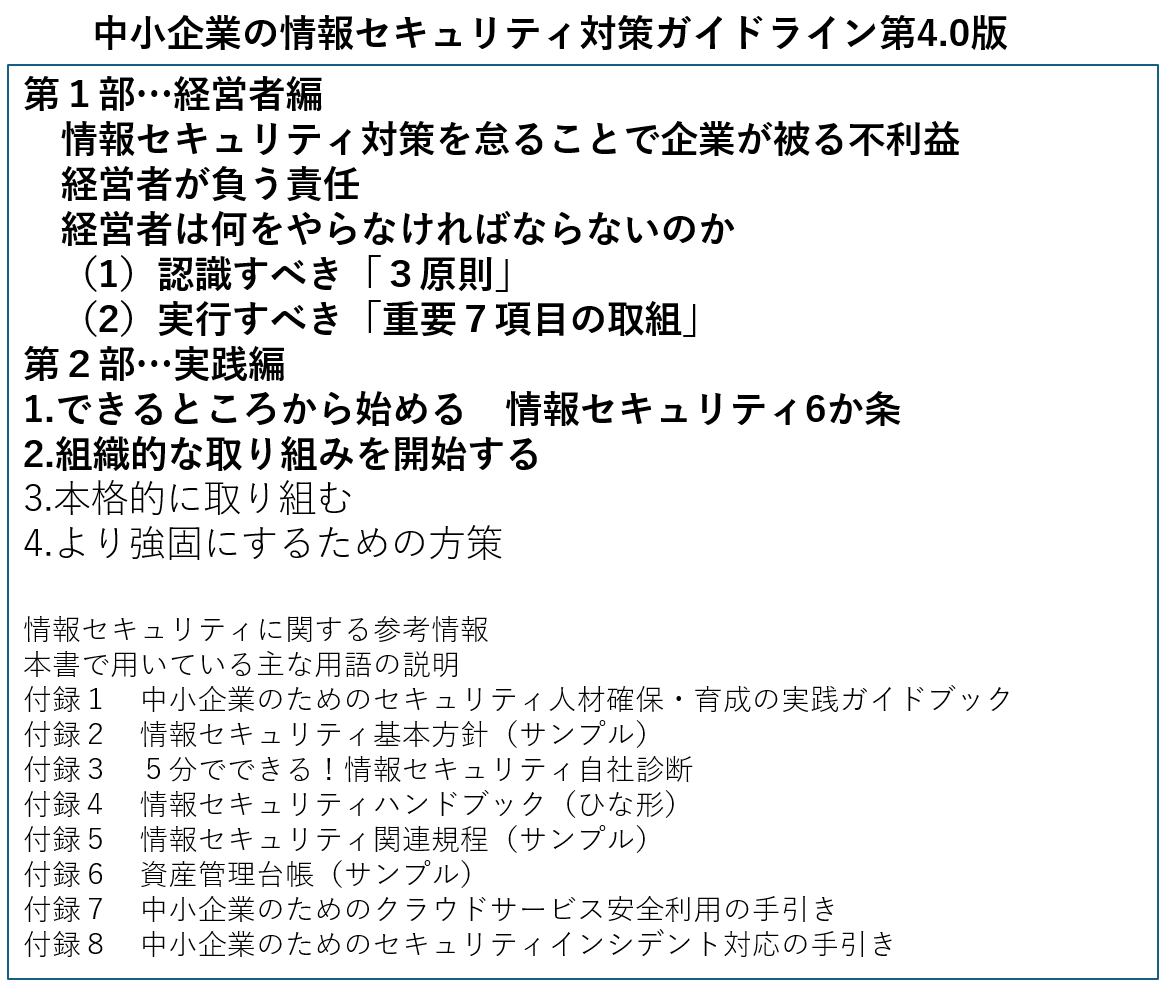
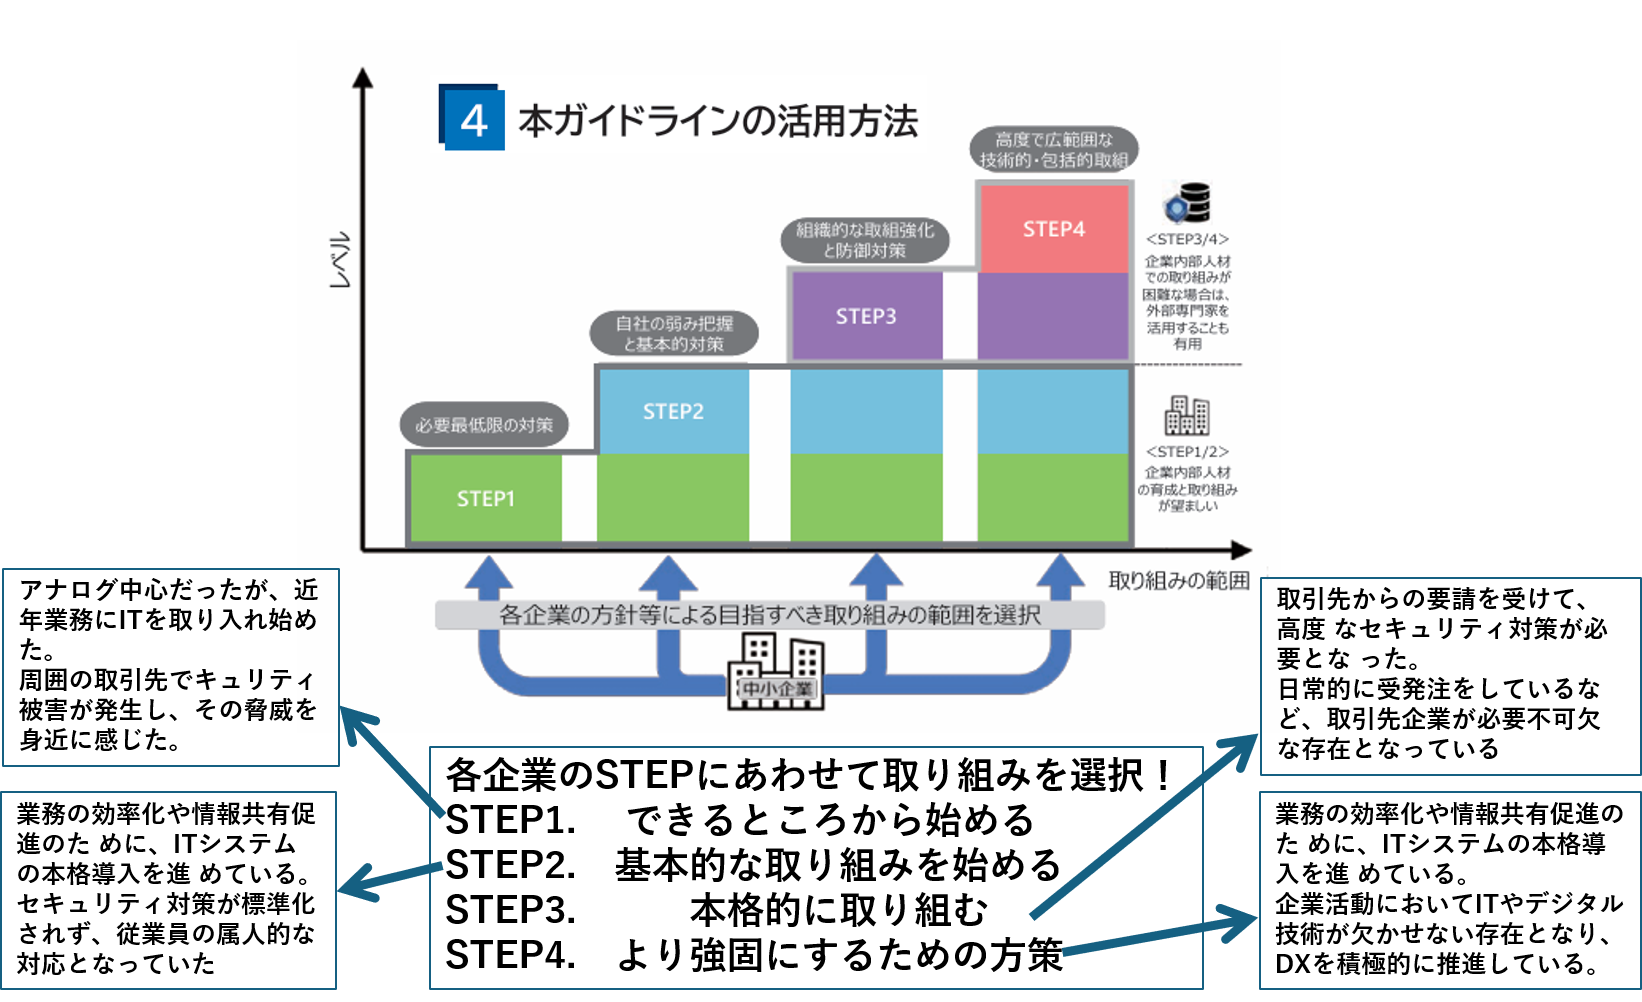
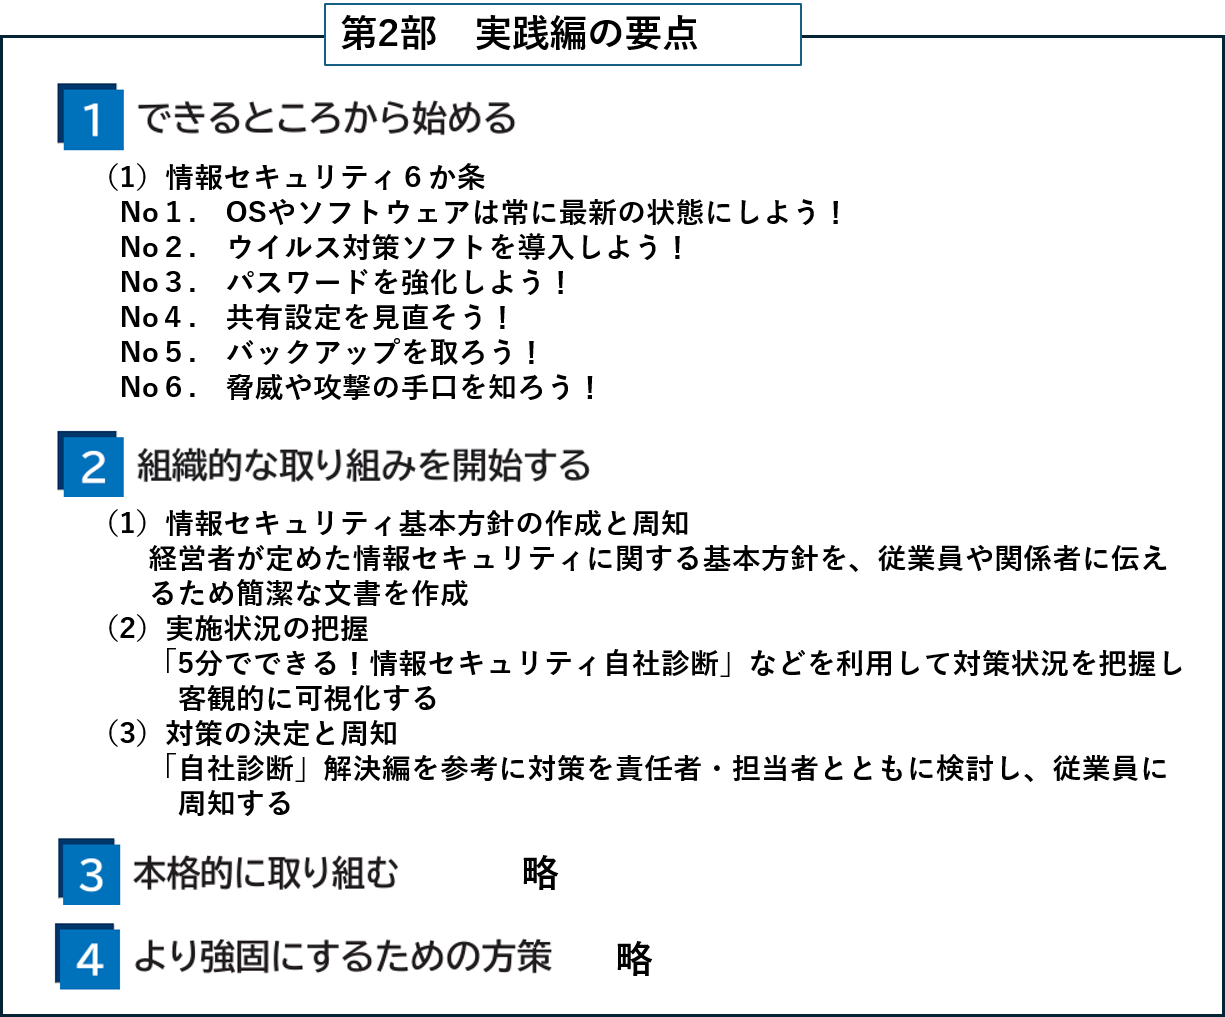
<description>先般、業務効率化委員を通じて、組合員の皆様にはご紹介したのですが、昨今の情報漏洩や個人資産の被害まででる状況に鑑み、多少なりとも参考になればと思い、独立行政法人「情報処理推進機構」が公開している様々な資料の中から、「中小企業の情報セキュリティ対策ガイドライン第4.0版」（下記URL）の内容を簡単にご紹介したいと思います。この独立行政法人「情報処理推進機構」は、経済産業省とデジタル庁が共同管理する独立行政法人で、日本のIT国家戦略を技術面、人材面で支える政策執行機関として2004年に設立されました。まさにサイバーセキュリティ対策の元締めのような機関であり、同機構のサイトには非常に多くのサイバーセキュリティに関する資料が公開されています。今日ご紹介するのもその一つであり、中小企業向けのセキュリティ対策のガイドブックであり、とりあえず経営者として何とかしないといけないという方には最適な資料だと思います。https://www.ipa.go.jp/security/guide/sme/ug65p90000019cbk-att/sme_guideline_v4.0.pdf　　　　本ガイドラインの構成は、下図のようになっています。70ページ以上ありますのでとても全部は紹介できませんので、第１部経営者編全と第２部実践編の1と2まで（太字部分）簡単にご紹介いたします。ただしこれはあくまで内容の紹介でけですので、これを読んで安心したりはしないようにお願いします。あくまでこのガイドラインに沿って必要な対策を講じていただきたいというのが、ご紹介する趣旨です。　　　　　　第１部の経営者編については、すべての経営者が理解しておくべきことであり経営者の皆様、あるいは情報管理の責任者の皆様には熟読をお勧めします。そう大したページ数ではありません。第２部の実践編については、各企業の実態や方針により、取り組むべき事柄が４段階で設定されています。いわば初心者、中級者、上級者といったようにセキュリティ対策の取り組みレベルによって４段階が設定されています。それぞれの段階のイメージは下図に記入してあるようになっています。　　　　　　STEP1が言わば初心者にあたり、STEPが上がるごとにレベルの高い対策が書かれています。今日はこのSTEP2までの内容を簡単にご紹介します。　まず第１部の経営者編の要点は、下図のようになっています。情報漏洩等で企業が被る被害、その被害に対して経営者が負わなければならない責任、そしてそうした被害から守るために経営者が何をしなければならないかが書かれています。　　　企業が被る被害については、連日報道で情報漏洩被害が報告されていますので、今更ではありますが、（1）金銭の損失（2）顧客の喪失（3）事業の停止（4）従業員への影響などが考えられます。そして経営者の責任としては、（1）法的責任、（2）関係者や社会に対する責任がありますが、事業継続に影響がでたり、賠償金を支払う必要が生じたりと通常では賄えきれない責任も想定されることはすでに周知の通りです。そして「経営者は何をやらなければならないか」については、認識すべき３原則と実行すべき７つの取り組みにまとめられています。３原則では、経営者自らがセキュリティ対策においてはリーダーシップをとること、そして担当者と責任者を任命すること、自社だけではなく関係先まで考慮することなどが書かれています。よくわからないからと言って人任せにしないことです。7つの取り組みについては、この内容は業務運営において何か大きな改革をやるときに共通してやらなければならないことを網羅してあるように思います。つまり情報セキュリティ対策とは、会社において大きな変革に匹敵する重要事項であり、経営者自らがリーダーシップを取って行うべき重要プロジェクトであることを示唆していると思います。実践編については、「できるところから始める」と「組織的な取り組みを開始する」までは比較的簡単なことが書かれています。「できるところから始める」の情報セキュリティ６か条のパスワードについての注意はテレビ等でも盛んに言われていることですが、バックアップについては自分自身あまり気にしていなかった気がします。また「組織的な取り組みを開始する」に関しては、同機構が提供している「5分でできる！情報セキュリティ自社診断」を使って自社の実情を把握することからそれに応じた対策が立てられるようになっており、取り組みが十分できていないと感じる経営者の皆様にお勧めしたいと思います。　　「5分でできる！情報セキュリティ自社診断」はこちら➡　　付録3 ５分でできる！情報セキュリティ自社診断　　　　　　以上簡単に「中小企業の情報セキュリティ対策ガイドライン第4.0版」の内容をご説明いたしました。当組合としては、この独立行政法人「情報処理推進機構」に対し、東京塗料商業組合様と連名で講師派遣を依頼しておりますが、講師派遣依頼が殺到しており、派遣講師によるセミナーは来年の1月27日（水）に決定しました。まだ先の話になっておりますので、是非組合員の皆様にはこうした資料を参考に自己診断等の取り組みを始めていただければと考えております。セミナーについては別途ご案内を差し上げます。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-29T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179306575237498000" class="cms-content-parts-sin179306575237506200"><p>先般、業務効率化委員を通じて、組合員の皆様にはご紹介したのですが、昨今の情報漏洩や個人資産の被害まででる状況に鑑み、多少なりとも参考になればと思い、独立行政法人「情報処理推進機構」が公開している様々な資料の中から、「<span style="font-size: 1rem;">中小企業の情報セキュリティ対策ガイドライン第4.0版」（下記URL）の内容を簡単にご紹介したいと思います。この独立行政法人</span><span style="font-size: 1rem;">「情報処理推進機構」は、経済産業省とデジタル庁が共同管理する独立行政法人で、日本のIT国家戦略を技術面、人材面で支える政策執行機関として2004年に設立されました。まさにサイバーセキュリティ対策の元締めのような機関であり、同機構のサイトには非常に多くのサイバーセキュリティに関する資料が公開されています。今日ご紹介するのもその一つであり、中小企業向けのセキュリティ対策のガイドブックであり、とりあえず経営者として何とかしないといけないという方には最適な資料だと思います。</span></p><p></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.ipa.go.jp/security/guide/sme/ug65p90000019cbk-att/sme_guideline_v4.0.pdf">https://www.ipa.go.jp/security/guide/sme/ug65p90000019cbk-att/sme_guideline_v4.0.</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.ipa.go.jp/security/guide/sme/ug65p90000019cbk-att/sme_guideline_v4.0.pdf">pdf</a></span></span></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><div>　　　　</div><div>本ガイドラインの構成は、下図のようになっています。70ページ以上ありますのでとても全部は紹介できませんので、第１部経営者編全と第２部実践編の1と2まで（太字部分）簡単にご紹介いたします。ただしこれはあくまで内容の紹介でけですので、これを読んで安心したりはしないようにお願いします。あくまでこのガイドラインに沿って必要な</div><div>対策を講じていただきたいというのが、ご紹介する趣旨です。</div><div>　　　</div><div style="text-align: center;"><img src="https://kantoko.com/images/image-1a3d74e71233d0db7189eed276a143b8.png" width="650" height="550" alt="" /></div><div>　　　</div><div>第１部の経営者編については、すべての経営者が理解しておくべきことであり経営者の皆様、あるいは情報管理の責任者の皆様には熟読をお勧めします。そう大したページ数ではありません。第２部の実践編については、各企業の実態や方針により、取り組むべき事柄が４段階で設定されています。いわば初心者、中級者、上級者といったようにセキュリティ対策の取り組みレベルによって４段階が設定されています。それぞれの段階のイメージは下図に記入してあるようになっています。</div><div>　　　</div><div><img src="https://kantoko.com/images/image-d54e7ba9091b3c42cbe4aabe6016c94d.png" alt="" /></div><div>　　　</div><div>STEP1が言わば初心者にあたり、STEPが上がるごとにレベルの高い対策が書かれています。今日はこのSTEP2までの内容を簡単にご紹介します。</div><div>　</div><div>まず第１部の経営者編の要点は、下図のようになっています。情報漏洩等で企業が被る被害、その被害に対して経営者が負わなければならない責任、そしてそうした被害から守るために経営者が何をしなければならないかが書かれています。</div><div></div><div style="text-align: center;"><img src="https://kantoko.com/images/image-222d44ddb908e2364facc17ec56a3e93.png" width="650" height="592" alt="" /></div><div>　　　</div><div>企業が被る被害については、連日報道で情報漏洩被害が報告されていますので、今更ではありますが、（1）金銭の損失（2）顧客の喪失（3）事業の停止（4）従業員への影響などが考えられます。そして経営者の責任としては、（1）法的責任、（2）関係者や社会に対する責任がありますが、事業継続に影響がでたり、賠償金を支払う必要が生じたりと通常では賄えきれない責任も想定されることはすでに周知の通りです。</div><div>そして「経営者は何をやらなければならないか」については、認識すべき３原則と実行すべき７つの取り組みにまとめられています。３原則では、経営者自らがセキュリティ対策においてはリーダーシップをとること、そして担当者と責任者を任命すること、自社だけではなく関係先まで考慮することなどが書かれています。よくわからないからと言って人任せにしないことです。7つの取り組みについては、この内容は業務運営において何か大きな改革をやるときに共通してやらなければならないことを網羅してあるように思います。つまり情報セキュリティ対策とは、会社において大きな変革に匹敵する重要事項であり、経営者自らがリーダーシップを取って行うべき重要プロジェクトであることを示唆していると思います。</div><div></div><div>実践編については、「できるところから始める」と「組織的な取り組みを開始する」までは比較的簡単なことが書かれています。<span style="font-size: 1rem;">「できるところから始める」の情報セキュリティ６か条のパスワードについての注意はテレビ等でも盛んに言われていることですが、バックアップについては自分自身</span><span style="font-size: 1rem;">あまり気にしていなかった気がします。</span></div><div>また<span style="font-size: 1rem;">「組織的な取り組みを開始する」に関しては、同機構が提供している「</span><span style="font-size: 1rem;">5分でできる！情報セキュリティ自社診断」を使って自社の実情を把握することからそれに応じた対策が立てられるようになっており、取り組みが十分できていないと感じる経営者の皆様にお勧めしたいと思います。</span></div><div>　　</div><div>「5分でできる！<span style="font-size: 1rem;">情報セキュリティ自社診断」はこちら➡　　</span><a href="https://www.ipa.go.jp/security/guide/sme/ug65p90000019cbk-att/sme_guideline_v4.0_app_3.pdf" style="font-size: 1rem;">付録3 ５分でできる！情報セキュリティ自社診断</a></div><div>　　　</div><div style="text-align: center;"><img src="https://kantoko.com/images/image-9bf204353c44e2b4136c4de441b88d52.png" width="650" height="540" alt="" /></div><div>　　　</div><div>以上簡単に「<span style="font-size: 1rem;">中小企業の情報セキュリティ対策ガイドライン第4.0版」の内容をご説明いたしました。当組合としては、この</span><span style="font-size: 1rem;">独立行政法人「情報処理推進機構」に対し、東京塗料商業組合様と連名で講師派遣を依頼しておりますが、講師派遣依頼が殺到しており、派遣講師によるセミナーは来年の1月27日（水）に決定しました。まだ先の話になっておりますので、是非組合員の皆様にはこうした資料を参考に自己診断等の取り組みを始めていただければと考えております。セミナーについては別途ご案内を差し上げます。</span></div></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/10/91264/">
<title>りんごはなぜ赤い？・・の深い答え</title>
<link>https://kantoko.com/blog/2026/10/91264/</link>
<description>りんごはなぜ赤いのか？と子供に聞かれたらなんと答えますか？それは、赤い色素が皮に含まれているから・・・と答えて終わりにしていませんか？色素の話で終わってしまうと十分な答えではないかもしれません。今日は「りんごはなぜ赤い」のかを調べてみました。簡潔明快だったのが農林水産省の「こども相談室」で以下の３行でした。ただ、この答えだと、普通の小学生は、さらに調べないとちゃんと理解するのは難しいでしょう。もう少し詳しく教えてくれたのはその名も「りんご大学」というサイトで、弘前市中央青果株式会社と株式会社津軽りんご市場が運営しています。もっと長かったのですが4コマだけお借りしました。「りんごはとうやって赤くなるの？」からの引用です。https://www.ringodaigaku.com/study/study04b.html　　　だいぶ科学的、化学的な説明になりました。アントシアニンという色素が合成されて赤くなること、紫外線（太陽光）と低温が必要であることといったさきほどの農林水産省の説明にあった言葉がすべて解説されています。ここに書かれていることを化学的にみてみますと下図のようになります。（日本植物生理学会のサイトの情報も入っています）光合成でできたブドウ糖（グルコース）からフェニルアラニン（アミノ酸）などを経てアントシアニンとなり、糖と結合した配糖体の形で植物中に存在しているのが実際の姿です。青、赤、紫など幅広い色域をもつ色素ですが、リンゴの場合には、シアニジンのガラクトース配糖体となっています。とここまで説明してきましたが、そもそもリンゴは赤だけではないとお思いの方もたくさんいらっしゃるのではないかと思います。その疑問にお答えいたします。下図をご覧ください。千葉大学、静岡県立農林環境専門職大学の森口 卓哉教授（当時）、弘前大学農学生命科学部の林田 大志助教らの共同研究のプレスリリース（下記URL)です。https://www.chiba-u.ac.jp/news/files/pdf/250310_apple.pdf　　　この発表は、青リンゴを人為的に赤くする試みをを成功させ、そのメカニズムを解明したという内容です。下図の右部分（図1）をご覧ください。赤リンゴと青リンゴの違いは、MYB1-1という遺伝子をもっているかどうかです。赤リンゴはこのMYB1-1をもっており、一方、青リンゴはこのMYB1-1ではなく、別な遺伝子MYB1-2およびMYB1-3をもっているため通常赤くなりません。ところが、青リンゴを最初から袋をかぶせたまま光をあてずに生育させ、収穫間際に太陽光をあてると赤くなることが知られていました。ただ、品種ごとの違いやメカニズムについては解明されていませんでした。　　　　　この研究において、実際に多くの品種について調べてみると、こうした青いりんごが赤くなる程度は品種によって差があることがわかるとともに、青いリンゴにも赤くなる仕組みが元来備わっていることがわかりました。MYB1-1をもっていなくても、眠った状態のMYB1-2やMYB1-3でもリンゴを赤くする能力があったのです。そしてそのメカニズムについては、光の下では進行するMYB1-2、1-3のDNAのメチル化（核酸塩基の4種のうちシトシンがメチル化すること）が、暗黒下では起きにくいことであることがわかりました。つまりMYB1-2とMYB1-3は光があたると次第に、メチル化するため本来の赤くなる仕組みを発揮できないということだったのです。この知見を活かせば、赤い王林も夢ではありません。　　　　　　青リンゴと赤リンゴの違いはわかりましたが、ネットを探しているうちに皮ではなく実も赤いリンゴの話が出てきました。長野県中野市の「赤肉りんご検討会」で実が赤いリンゴができたという話です。2016年の記事です。品種交配の結果5種類の赤い実のりんごができたと写真が載っていました。　　　　　味がどうだったかまでは書いてありませんでしたが、他のサイトの情報から、もうすでにこうした実の赤いリンゴが市販されていることがわかりました。「ルビースイート」という品種です。食味もとよいと書かれています。確かに紅玉やふじの糖度に近いようです。　　　　　　最後に一番難しい話を書かなければなりません。それは「なぜ赤いリンゴの実は赤い色になったか？」という問題の答えです。調べた中では「赤い色は動物から認識しやすく、食べられる機会も多く、結果として遠い場所まで運ばれ生育できる可能性が高いため」というようなことが書かれていました。また「紫外線から中身を守るため」という記述もありましたが、これが正しいのかどうか私には判断できませんでした。もしこれが正しいとすればもう少し世の中では赤いリンゴばかりになっていそうな気もするからです。どなたかご存知の方がいればご教示ください。</description>
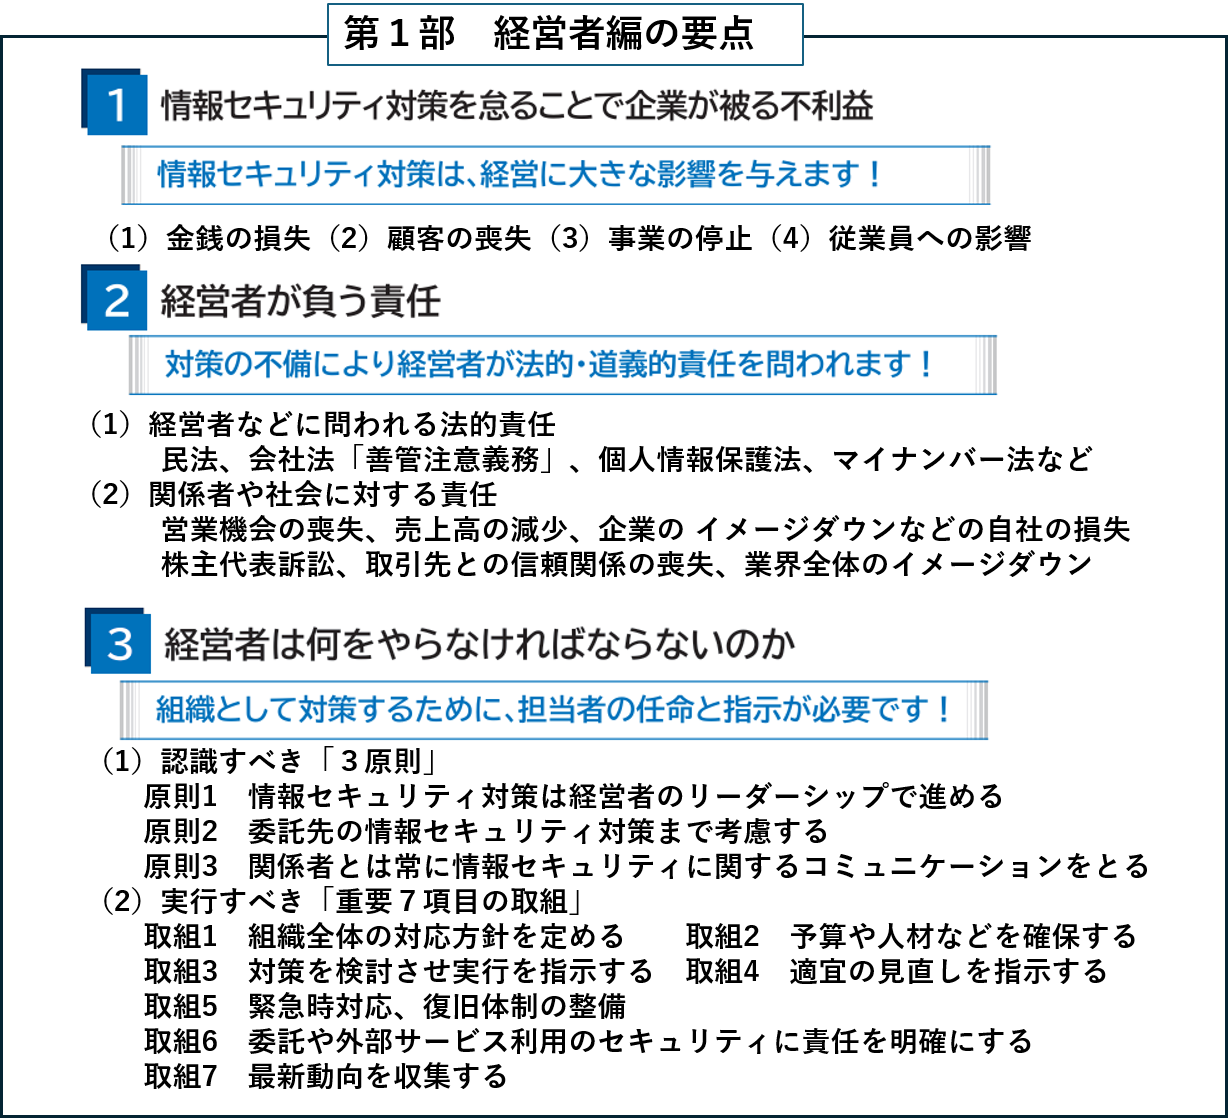
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-28T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179299749904528300" class="cms-content-parts-sin179299749904535400"><p>りんごはなぜ赤いのか？と子供に聞かれたらなんと答えますか？それは、赤い色素が皮に含まれているから・・・と答えて終わりにしていませんか？色素の話で終わってしまうと十分な答えではないかもしれません。今日は「りんごはなぜ赤い」のかを調べてみました。</p><p>簡潔明快だったのが農林水産省の「こども相談室」で以下の３行でした。</p><p style="text-align: center;"><img src="https://kantoko.com/images/image-952dc1fdf2b671b86b985769b2effedc.png" width="500" height="96" alt="" /></p><p>ただ、この答えだと、普通の小学生は、さらに調べないとちゃんと理解するのは難しいでしょう。もう少し詳しく教えてくれたのはその名も「りんご大学」というサイトで、弘前市中央青果株式会社と株式会社津軽りんご市場が運営しています。もっと長かったのですが4コマだけお借りしました。「りんごはとうやって赤くなるの？」からの引用です。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.ringodaigaku.com/study/study04b.html">https://www.ringodaigaku.com/study/study04b.</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.ringodaigaku.com/study/study04b.html">html</a></span></span></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p><img src="https://kantoko.com/images/image-eeac7eb4796e465d695cdf066e6faf51.png" alt="" /></p><p>だいぶ科学的、化学的な説明になりました。<span style="font-size: 1rem;">アントシアニンという色素が合成されて赤くなること、紫外線（太陽光）と低温が必要であることといった</span><span style="font-size: 1rem;">さきほどの農林水産省の説明にあった言葉がすべて解説されています。</span></p><p>ここに書かれていることを化学的にみてみますと下図のようになります。（日本植物生理学会のサイトの情報も入っています）光合成でできたブドウ糖（グルコース）からフェニルアラニン（アミノ酸）などを経てアントシアニンとなり、糖と結合した配糖体の形で植物中に存在しているのが実際の姿です。青、赤、紫など幅広い色域をもつ色素ですが、リンゴの場合には、シアニジンのガラクトース配糖体となっています。</p><p><img src="https://kantoko.com/images/image-c561dd38ec0712d95192824503d01c55.png" alt="" /></p><p>とここまで説明してきましたが、そもそもリンゴは赤だけではないとお思いの方もたくさんいらっしゃるのではないかと思います。その疑問にお答えいたします。下図をご覧ください。千葉大学、<span style="font-size: 1rem;">静岡県立農林環境専門職大学の森口 卓哉教授（当時）、</span>弘前大学農学生命科学部の林田 大志助教らの共同研究のプレスリリース（下記URL)です。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/news/files/pdf/250310_apple.pdf">https://www.chiba-u.ac.jp/news/files/pdf/250310_apple.</a></span></span><span style="font-size: small;"><span style="font-family: 游ゴシック; color: black;"><a href="https://www.chiba-u.ac.jp/news/files/pdf/250310_apple.pdf">pdf</a></span></span></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">この発表は、青リンゴを人為的に赤くする試みをを成功させ、そのメカニズムを解明したという内容です。下図の右部分（図1）をご覧ください。赤リンゴと青リンゴの違いは、MYB1-1という遺伝子をもっているかどうかです。赤リンゴはこのMYB1-1をもっており、一方、青リンゴはこのMYB1-1ではなく、別な遺伝子MYB1-2およびMYB1-3をもっているため通常赤くなりません。ところが、青リンゴを最初から袋をかぶせたまま光をあてずに生育させ、収穫間際に太陽光をあてると赤くなることが知られていました。ただ、品種ごとの違いやメカニズムについては解明されていませんでした。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><img src="https://kantoko.com/images/image-69655701315c617493d1d666dd6a63b2.png" alt="" /></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">この研究において、実際に多くの品種について調べてみると、こうした青いりんごが赤くなる程度は品種によって差があることがわかるとともに、青いリンゴにも赤くなる仕組みが元来備わっていることがわかりました。MYB1-1をもっていなくても、眠った状態のMYB1-2やMYB1-3でもリンゴを赤くする能力があったのです。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">そしてそのメカニズムについては、光の下では進行するMYB1-2、1-3のDNAのメチル化（核酸塩基の4種のうちシトシンがメチル化すること）が、暗黒下では起きにくいことであることがわかりました。つまりMYB1-2とMYB1-3は光があたると次第に、メチル化するため本来の赤くなる仕組みを発揮できないということだったのです。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">この知見を活かせば、赤い王林も夢ではありません。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><img src="https://kantoko.com/images/image-c8e57b1f6a3fb5e556eaab19c98e7377.png" alt="" /></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">青リンゴと赤リンゴの違いはわかりましたが、ネットを探しているうちに皮ではなく実も赤いリンゴの話が出てきました。長野県中野市の「赤肉りんご検討会」で実が赤いリンゴができたという話です。2016年の記事です。品種交配の</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">結果5種類の赤い実のりんごができたと写真が載っていました。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><img src="https://kantoko.com/images/image-c983d1a3d6bf96fa3548951b790aff1a.png" alt="" /></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">味がどうだったかまでは書いてありませんでしたが、他のサイトの情報から、もうすでにこうした実の赤いリンゴが市販されていることがわかりました。「ルビースイート」という品種です。食味もとよいと書かれています。確かに紅玉やふじの糖度に近いようです。</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"><img src="https://kantoko.com/images/image-a001ef7c93e8847124fca819d11d67c9.png" alt="" /></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;"></p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">　　　　</p><p style="margin-top: 0pt; margin-bottom: 0pt; margin-left: 0in; direction: ltr; unicode-bidi: embed; word-break: normal;">最後に一番難しい話を書かなければなりません。それは「なぜ赤いリンゴの実は赤い色になったか？」という問題の答えです。調べた中では「赤い色は動物から認識しやすく、食べられる機会も多く、結果として遠い場所まで運ばれ生育できる可能性が高いため」というようなことが書かれていました。また「紫外線から中身を守るため」という記述もありましたが、これが正しいのかどうか私には判断できませんでした。もしこれが正しいとすればもう少し世の中では赤いリンゴばかりになっていそうな気もするからです。どなたかご存知の方がいればご教示ください。</p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/10/91263/">
<title>電気料金の値上げ・・各社の決算数値と電源構成</title>
<link>https://kantoko.com/blog/2026/10/91263/</link>
<description>電気料金がじわじわと上がってきています。実際のところどの程度上がってきているのか、改めて調べてみました。最初は、電気ガス比較サイト、「エネチェンジ」から（下記接続先）の引用です。https://enechange.jp/articles/electricity-price-increase　　　この10年で電気料金がいくら上がったかというデータ（下図上段中央）がありました。出典は経産省、資源エネルギー庁のエネルギー動向2026年版ですが、2024年までのデータしかありません。これを見るとやはり2022年のウクライナ戦争の影響が大きく、その後2024年も大きく上昇していることがわかります。そのグラフの左右に石炭、LNGの価格動向を示しましたが、2022年まではよく一致しているように見えますが、2024年の石炭（オーストラリア産）、LNGの価格動向と電気料金の動向は一致していません。為替の影響も考えましたが、LNGについては、円ベース価格には円安の影響が認められますが、石炭ではほぼ関係ありません。よくわからない点もありますが、基本的にはエネルギー価格に連動して動くと考えてよいと思います。　　　　　2026年に入り電気料金は何段階かで値上げされており、今後もさらに値上げされます。4月には再エネ賦課金の単価があがりました。5月の検針、11月の検針から政府の補助金、再補助金が終了します。そして11月の検診から託送料金の改定で北陸電力を除く9社が値上げを行います。　　　過去半年間の電力10社の電気代推移（従量電灯AまたはB契約、260KWh/月の使用量）での推移（予定含む）を示します。　　　左表の10月分は11月検針分、9月分は10月検針分です。10社すべてが値上げをしており、補助金の終了、託送料金改定、中東情勢不安の影響が影響しています。各社とも標準的な家庭で1000円程度の値上げになります。一方右図で見ていただきますと、電力料金は各社でかなり差があることもわかります。最も安い関西電力と、最も高い北海道電力ととでは同じ使用量で3000円以上の差があります。　　　これらの理由については冒頭書いたように、①託送料金の増額、②燃料費調整額の変動による値上げ、③補助金終了による値上げ、④再生可能エネルギー発電促進賦課金の値上げが要因として上げられていますが、詳しくは「エネチェンジ」サイトをご覧ください。詳細な説明があります。　　　ここまでで気になったのは、電力会社の経営状態はどうなっているのかということです。中東情勢不安でエネルギー価格は高騰し、さぞかし電力会社の経営を圧迫しているのであろうと思い、2027年3月期第1四半期（2026年4～6月）の決算状況を調べてみました。具体的には、最近5年間の営業利益率（営業利益&#247;売上高）の推移をグラフにしてみました。2026年の第1四半期の営業利益率の高い順に並べてみました。　　　　　　　　　全体としては、2022年の第1四半期は不振でありましたが、2023年の料金改定により急回復し、2024年、2025年と次第に営業利益率が低下し、2026年の第１四半期ではマイナスとなった会社が4社となりました。　　　しかしながら、営業利益がプラスの会社も6社あり、最も営業利益率の高かった九州電力では15％を超えていました。大手の東京電力、中部電力が営業利益率がマイナスであったりしますので、単に規模の大小では語れません。すると考えられるのは電源構成の影響です。実際の電源構成は2025年度で下表のようになっており、驚いたことに石油火力はほぼなくなっていました。　　　　　　各社ごとに、割合が最も多いものから順番に色付けをしていますが、各社ごとにかなり違いがあることがわかります。燃料費の影響をまともにうける火力の割合、比較的そうしたものに影響をうけないと思われる原子力、水力の比率を調べてみました。電力会社が買い取った再エネ（FIT電気）については、各社とも一定の数量（10％前後まで）ありますが、価格への影響がよくわかりませんでしたので、考察の対象から外してあります。　　　この電源構成から各社の営業利益率推移をみると一定の関係が見えてきます。各社のグラフの下に、電源構成の特徴を書いておきました。傾向はシンプルです。営業利益率の高い会社の電源構成は、火力の割合が低いことが共通して挙げられます。逆に営業利益率がマイナスになった4社のうち3社は火力の割合が高い会社でした。さらに、営業利益率の高い会社は、原子力または水力の比率が高い会社が多く、火力の比率が高くても原子力の割合が一定量あれば、営業利益がマイナスとならないとも言えます。　　　　　　　　　　　　少なくとも今年の第1四半期の決算からはそのようにまとめることができます。営業利益の数字が、そのまま電気料金に反映されるわけではありませんが、発電における電源構成はCO2問題もさることながら、こうした電気料金の問題からも考えてみる必要があるかもしれません。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-27T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179298237610398400" class="cms-content-parts-sin179298237610405500"><p>電気料金がじわじわと上がってきています。実際のところどの程度上がってきているのか、改めて調べてみました。最初は、電気ガス比較サイト、「エネチェンジ」から（下記接続先）の引用です。</p><p></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><span style="font-size:14.0pt;&#10;font-family:游ゴシック;mso-ascii-font-family:游ゴシック;mso-fareast-font-family:游ゴシック;&#10;mso-bidi-font-family:+mn-cs;mso-ascii-theme-font:minor-latin;mso-fareast-theme-font:&#10;minor-fareast;mso-bidi-theme-font:minor-bidi;color:black;mso-color-index:1;&#10;mso-font-kerning:12.0pt;language:en-US;text-combine:letters;mso-style-textfill-type:&#10;solid;mso-style-textfill-fill-themecolor:text1;mso-style-textfill-fill-color:&#10;black;mso-style-textfill-fill-alpha:100.0%"><a href="https://enechange.jp/articles/electricity-price-increase">https://enechange.jp/articles/electricity-price-increase</a></span></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">この10年で電気料金がいくら上がったかというデータ（下図上段中央）がありました。出典は経産省、資源エネルギー庁のエネルギー動向2026年版ですが、2024年までのデータしかありません。これを見るとやはり2022年のウクライナ戦争の影響が大きく、その後2024年も大きく上昇していることがわかります。そのグラフの左右に石炭、LNGの価格動向を示しましたが、2022年まではよく一致しているように見えますが、2024年の石炭（オーストラリア産）、LNGの価格動向と電気料金の動向は一致していません。為替の影響も考えましたが、LNGについては、円ベース価格には円安の影響が認められますが、石炭ではほぼ関係ありません。よくわからない点もありますが、基本的にはエネルギー価格に連動して動くと考えてよいと思います。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-2b557403ed068694619cae232eb700f4.png" alt="" /></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">2026年に入り電気料金は何段階かで値上げされており、今後もさらに値上げされます。4月には再エネ賦課金の単価があがりました。5月の検針、11月の検針から政府の補助金、再補助金が終了します。そして11月の検診から託送料金の改定で北陸電力を除く9社が値上げを行います。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">過去半年間の電力10社の電気代推移（従量電灯AまたはB契約、260KWh/月の使用量）での推移（予定含む）を示します。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-9b0cb351db0eb55e1f2a758a6646318e.png" alt="" /></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">左表の10月分は11月検針分、9月分は10月検針分です。10社すべてが値上げをしており、補助金の終了、託送料金改定、中東情勢不安の影響が影響しています。各社とも標準的な家庭で1000円程度の値上げになります。一方右図で見ていただきますと、電力料金は各社でかなり差があることもわかります。最も安い関西電力と、最も高い北海道電力ととでは同じ使用量で3000円以上の差があります。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">これらの理由については冒頭書いたように、①<span style="font-size: 1rem;">託送料金の増額、②</span>燃料費調整額の変動による値上げ、③補助金終了による値上げ、④再生可能エネルギー発電促進賦課金の値上げが要因として上げられていますが、詳しくは「エネチェンジ」サイトをご覧ください。詳細な説明があります。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">ここまでで気になったのは、電力会社の経営状態はどうなっているのかということです。中東情勢不安でエネルギー価格は高騰し、さぞかし電力会社の経営を圧迫しているのであろうと思い、2027年3月期第1四半期（2026年4～6月）の決算状況を調べてみました。具体的には、最近5年間の営業利益率（営業利益&#247;売上高）の推移をグラフにしてみました。2026年の第1四半期の営業利益率の高い順に並べてみました。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-921100f440b5062d59e940c5f085fffe.png" alt="" /></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-dc4a56b7627712d2e9ccb1f51691eabf.png" alt="" /></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">全体としては、2022年の第1四半期は不振でありましたが、2023年の料金改定により急回復し、2024年、2025年と次第に営業利益率が低下し、2026年の第１四半期ではマイナスとなった会社が4社となりました。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">しかしながら、営業利益がプラスの会社も6社あり、最も営業利益率の高かった九州電力では15％を超えていました。大手の東京電力、中部電力が営業利益率がマイナスであったりしますので、単に規模の大小では語れません。すると考えられるのは電源構成の影響です。実際の電源構成は2025年度で下表のようになっており、驚いたことに石油火力はほぼなくなっていました。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-23af12ef5848bedcba9d3373d534cd1e.png" alt="" /></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">各社ごとに、割合が最も多いものから順番に色付けをしていますが、各社ごとにかなり違いがあることがわかります。燃料費の影響をまともにうける火力の割合、比較的そうしたものに影響をうけないと思われる原子力、水力の比率を調べてみました。電力会社が買い取った再エネ（FIT電気）については、各社とも一定の数量（10％前後まで）ありますが、価格への影響がよくわかりませんでしたので、考察の対象から外してあります。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">この電源構成から各社の営業利益率推移をみると一定の関係が見えてきます。各社のグラフの下に、電源構成の特徴を書いておきました。傾向はシンプルです。営業利益率の高い会社の電源構成は、火力の割合が低いことが共通して挙げられます。逆に営業利益率がマイナスになった4社のうち3社は火力の割合が高い会社でした。さらに、営業利益率の高い会社は、原子力または水力の比率が高い会社が多く、火力の比率が高くても原子力の割合が一定量あれば、営業利益がマイナスとならないとも言えます。</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-5fc77a7a7f17d0ce8250ba4100b5c334.png" alt="" /></p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging"><img src="https://kantoko.com/images/image-e4a96f1f8b11e8a291e24adac6a2999f.png" alt="" />　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">　　　</p><p style="language:ja;margin-top:0pt;margin-bottom:0pt;margin-left:0in;&#10;text-align:left;direction:ltr;unicode-bidi:embed;mso-line-break-override:none;&#10;word-break:normal;punctuation-wrap:hanging">少なくとも今年の第1四半期の決算からはそのようにまとめることができます。営業利益の数字が、そのまま電気料金に反映されるわけではありませんが、発電における電源構成はCO2問題もさることながら、こうした電気料金の問題からも考えてみる必要があるかもしれません。</p><p></p></div>
]]></content:encoded>
</item>

<item rdf:about="https://kantoko.com/blog/2026/10/91262/">
<title>全国的に、はや減少！・・インフルエンザ第42週の感染者数</title>
<link>https://kantoko.com/blog/2026/10/91262/</link>
<description>昨日、第41週の結果をお伝えしたばかりですが、実は毎週金曜日に最新データが公表されており、第41週分は諸事情で掲載が遅れてしまい、最新情報の公表日に週遅れのデータをご紹介するということになってしまいました。 本当は先週金曜日の第41週（10/5-10/11）のデータを第42週（11/12-11/18）のデータに差し替えようと思っていたのですが、予想とは大きく異なり、第42週は47都道府県中42都道府県が減少に転じてしまいましたので、データ差し替えではなく、改めて別個に掲載することにしました。先週金曜日の第41週のデータと比較していただくと差が判ると思います。第41週では、定点あたり10人以上の都道府県が27ありましたが第42週では18まで減り、全国平均も12.81から9.08となりました。下表で自治体名欄を青く着色したのが第41週から減少した都道府県です。 第36週からの都道府県単位での推移を地域別に示します。概ね減少に転じているのがわかります。 この減少は予想外でしたが、喜ばしいことではあります。第42週における都道府県別の定点あたり感染者数です。トップは沖縄で変わりありませんが、独走状態であったものが、かなり2位以下に近づいてきました。また先週まで上位を独占していた南関東（埼玉、東京、千葉、神奈川、茨城）がかなりばらばらの位置をとるようになってきました。 また、第41週までの推移では、令和5年-6年のシーズンに似ていると説明していましたが、第42週で令和5年-6年のシーズンから大きく離れてしまいました。（下図右グラフ） このまま終息に向かうのか、はたまた再拡大するのかは、まだ様子を見る必要があると思われます。従って油断は禁物、外出にはマスク、帰ったら手洗、うがいの励行をお勧めします。</description>
<dc:creator></dc:creator>
<dc:subject></dc:subject>
<dc:date>2026-10-24T08:00:00+09:00</dc:date>
<content:encoded><![CDATA[
<div id="cms-editor-minieditor-sin179273594352479800" class="cms-content-parts-sin179273594352487000"><p>昨日、第41週の結果をお伝えしたばかりですが、実は毎週金曜日に最新データが公表されており、第41週分は諸事情で掲載が遅れてしまい、最新情報の公表日に週遅れのデータをご紹介するということになってしまいました。</p> <p>本当は先週金曜日の第41週（10/5-10/11）のデータを第42週（11/12-11/18）のデータに差し替えようと思っていたのですが、予想とは大きく異なり、第42週は47都道府県中42都道府県が減少に転じてしまいましたので、データ差し替えではなく、改めて別個に掲載することにしました。先週金曜日の第41週のデータと比較していただくと差が判ると思います。第41週では、定点あたり10人以上の都道府県が27ありましたが第42週では18まで減り、全国平均も12.81から9.08となりました。下表で自治体名欄を青く着色したのが第41週から減少した都道府県です。</p> <p><img src="https://kantoko.com/images/image-292b7b21b2f30e287a6c3932eef1db00.png" alt="" /></p> <p>第36週からの都道府県単位での推移を地域別に示します。概ね減少に転じているのがわかります。</p> <p><img src="https://kantoko.com/images/image-033c43de48cb69400c9588b591f3e310.png" alt="" /></p> <p><img src="https://kantoko.com/images/image-499a38c0e166aeb49e89959751b6b556.png" alt="" /></p> <p><img src="https://kantoko.com/images/image-5b6db5f73ee4337a1807f13aeb4af4cc.png" alt="" /></p> <p>この減少は予想外でしたが、喜ばしいことではあります。第42週における都道府県別の定点あたり感染者数です。トップは沖縄で変わりありませんが、独走状態であったものが、かなり2位以下に近づいてきました。また先週まで上位を独占していた南関東（埼玉、東京、千葉、神奈川、茨城）がかなりばらばらの位置をとるようになってきました。</p> <p><img src="https://kantoko.com/images/image-1cae01cd5de82d72996afda4d900910c.png" alt="" /></p> <p>また、第41週までの推移では、令和5年-6年のシーズンに似ていると説明していましたが、第42週で<span style="font-size: 1rem;">令和5年-6年のシーズンから</span><span style="font-size: 1rem;">大きく離れてしまいました。（下図右グラフ）</span></p> <p><img src="https://kantoko.com/images/image-af49382c793dddf3c0aba88a3288378e.png" alt="" /></p> <p>このまま終息に向かうのか、はたまた再拡大するのかは、まだ様子を見る必要があると思われます。従って油断は禁物、外出にはマスク、帰ったら手洗、うがいの励行をお勧めします。</p></div>
]]></content:encoded>
</item>

</rdf:RDF>