かんとこうブログ
2026.11.13
関西ペイントの第2四半期決算の日本セグメントについて
今週に入り続々と上場塗料製造業の決算が発表されています。全部出そろうにはまだ時間がかかるようですが、11日の日本ペイントホールディングに続き、気になった決算報告として、関西ペイントの決算をとりあげてご紹介したいと思います。気になった理由は、2026年度(2027年3月期)に入り、イラン情勢不安の状況下、各社が営業利益を伸ばす中で、今年度に入り大幅に営業利益を減じていたからです。とりあえず、2022年度以降の日本セグメントの四半期ごとの売上、営業利益、全体および日本セグメント以外営業利益の推移を示します。
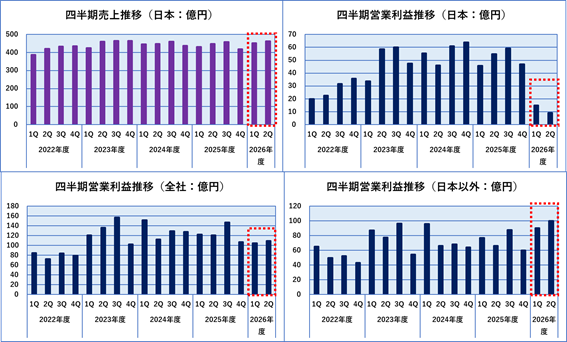
上図から明らかなように、同社の日本セグメントは2026年の第1四半期から大幅に営業利益を減じており、第2四半期も回復傾向にありません。売上金額は特に減少しているわけではありません。また日本以外の営業利益は前年度よりも増加していますので、日本セグメントの営業利益が前年並み以上であれば、全体の営業利益はまちがいなく前年から増えていたはずです。
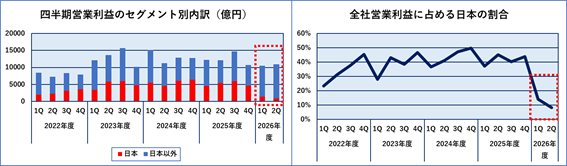
全社の営業利益金額に占める日本セグメントの割合は下図のように2026年に入り大幅に低下しています。2025年度までは、グループ全体の営業利益の40~50%を稼ぎ出していましたが、2026年度は一挙にグループ全体の10%前後まで落ち込みました。
こうした営業利益の落ち込みについて、第1四半期の決算説明書では「 セグメント利益は価格転嫁の遅れが主因で減益、減価償却費・委託費・物流費も増加 • 価格改定を実行、2Q以降に効果発現」と書かれていましたが、」第2四半期でも価格改定が進まなかったようです。 第2四半期の説明資料では、「下期の挽回に向け、在庫積み増しを実施したことによる一過性の物流費、保管費が増加したことにより大幅減益」と書かれていました。言葉通りに受け取れば、価格改定はそれなりにできたけれど、大幅減益の理由は、下期に挽回するため在庫を積み増したことによる一過性の物流費、保管費の増加である」と言うことになります。
一方で、第1四半期の決算短信では、日本セグメントの減益についての説明で「セグメント利益は、原料価格高騰に対する販売価格転嫁の遅れや固定費の増加などにより前年を下回りました。」と書かれていました。ここでは固定費の増加という言葉が出てきています。第2四半期はというと「セグメント利益は、原料価格高騰に対する販売価格転嫁の遅れや固定費の増加などにより前年を下回りました。」なんと同じ文章でした。これをそのまま解釈すると、販売価格転嫁が第2四半期もできておらず、事態は改善されなかったということになります。
第2四半期の減益の原因は、決算説明資料では「在庫の積み増しによる一過性の物流費、保管費の増加」、決算短信では「販売価格転嫁の遅れや固定費の増加」というニュアンスの異なる理由となっています。
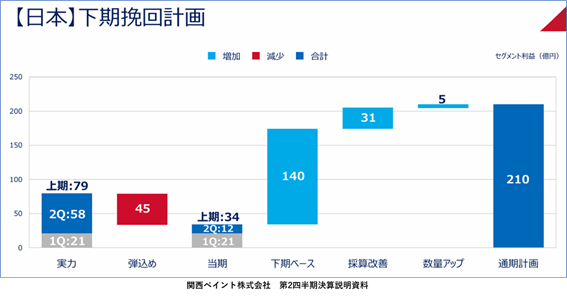
第2四半期の決算説明資料の中では、「弾込め」のため45億円相当が減益になっているとしてこのような図がでてきます。「本来「実力」では第2四半期のセグメント利益は58億あったのだけれど、一過性の物流費、保管費の増加により45億が減ってしまった」というわけです。
しかし、こうした説明にはいくつか疑問が出てきます。下図で説明します。決算説明資料に書かれていることを上のクリーム色の部分に、決算短信他に書かれていることを下の緑色の部分にまとめてみました。決算説明資料に書かれていることは①利益について営業利益ではなく、セグメント利益の数字を使っていること(セグメント利益には持分法投資利益が含まれているので、営業利益はさらに小さな金額になります)②大幅減益の理由は一過性の物流費、保管費であること③下期に挽回するための弾込め費用が45億円かかったこと の3点です。
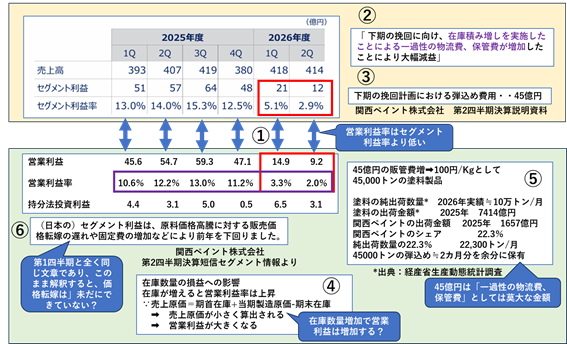
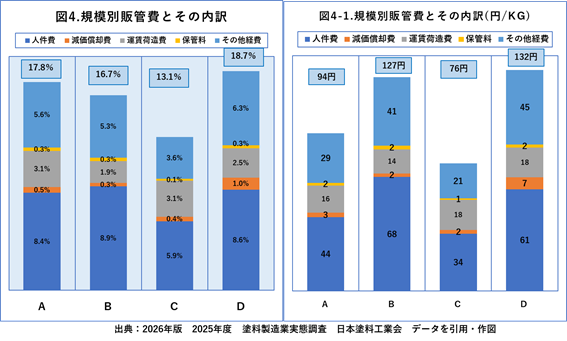
これに対し、決算短信には ⑥減益の理由が販売価格転嫁の遅れや固定費の増加である と書かれています。また、④営業利益の計算では、在庫の積み増しによって売上原価から差し引かれる期末在庫が大きくなるため営業利益は拡大方向へ動く、とされています。(在庫積み増しは営業利益増加方向に作用する)さらに⑤物流費、保管費の45億円は、通常の販管費に占める物流費、保管料(下図:2026年塗料製造業実態調査より作図)から見れば、せいぜいKgあたり20円程度に過ぎず、物流費・保管費としては極めて巨額に見えます。等々いろいろと疑問に思うところが出てきます。
これらはあくまで、素人による公開情報からの憶測ですので隔靴掻痒の感を免れませんし、とんでもない的外れの指摘かもしれません。
いずれにせよ、私としてはこのまま静観し、第3四半期の日本セグメントの営業利益が目論み通り大幅に改善されることを期待しつつ注視していきたいと思っています。